
⭐
Noté Excellent
sur les avis vérifiés
🎓
Cours conformes
aux programmes universitaires
📚
Plus de 8 ans d’expérience
auprès des étudiants en droit
Soutenu par

Incubé par

🚨 Le constat
Où trouver un cours de Droit Fiscal complet et fiable
Le problème n’est pas votre travail ou votre intelligence, c’est le temps qu’il vous reste.
📚
Trop de pages à relire
Cours et fiches cumulent des centaines de pages : impossible de tout revoir la veille de l’épreuve.
❓
L’essentiel se noie dans le détail
À force de tout relire, on ne sait plus quelles sont les grandes notions ni les définitions à retenir.
😰
Les cours trouvés en ligne ne sont pas signés
Des PDF anonymes qui circulent d’année en année, sans auteur identifiable ni date de mise à jour.
⏰
Le temps vous manque
Entre les autres matières et les derniers jours avant l’épreuve, vous n’avez plus le temps de synthétiser.
💡 La solution
Réviser tout le programme de Droit Fiscal avec un format condensé
Un format court, prêt à imprimer, pour revoir l’essentiel juste avant l’épreuve.
Apprenez plus vite
Les notions clés et les définitions, structurées dans l’ordre du cours, pour retenir sans relire dix fois.
Économisez du temps
Un cours entier synthétisé en 34 pages pour le prix d’une place de cinéma. Des heures de travail économisées.
Gagnez des points
Arrivez à l’épreuve en ayant revu toutes les notions clés et les définitions exactes.
PDF téléchargeable
Imprimez et révisez sur papier, sans écran. Accès à vie.
💬 Témoignages
Les avis des étudiants sur L’Essentiel en Droit Fiscal
Rejoignez les 25 000+ étudiants qui ont validé leur année grâce à nos cours et nos outils.
Je suis étudiante à distance et les supports de AideauxTD sont un atout précieux. J'écoute les vidéos partout : au sport, en voiture, au travail. J'ai validé ma L1 avec mention bien et je prends déjà de l'avance pour la L2.
En tant qu'étudiante internationale, j'ai trouvé les cours particulièrement clairs et pédagogiques. Les vidéos de méthode, les quiz et les explications m'ont permis de progresser avec confiance. J'ai validé ma L1 de droit avec mention.
Très bon site, il m'a beaucoup aidée pour réviser et m'a fait gagner un temps fou. Je recommande.
📦 Contenu
📦 Contenu
Sommaire de L’Essentiel en Droit Fiscal
Cet Essentiel couvre l’intégralité du programme. Chaque thème est condensé de manière claire et structurée pour faciliter la compréhension et la mémorisation.
Thème 1 Les fondements du droit fiscal
- La définition juridique de l'impôt
- L'évolution contemporaine des fonctions de l'impôt
- La classification des impôts
Thème 2 Les sources du droit fiscal
- Les sources internationales du droit fiscal
- Les sources nationales du droit fiscal
Thème 3 L'imposition des revenus
- Les catégories de revenus imposables
- Le calcul de l'impôt sur le revenu
- Le recouvrement et les contributions sociales
Thème 4 L'imposition de la fortune
- Évolution historique et fondements de l'IFI
- Les personnes imposables à l'IFI
- L'assiette de l'IFI
Thème 5 L'imposition des sociétés
- Le champ d'application de l'impôt sur les sociétés
- La détermination du bénéfice imposable
- Le calcul et les régimes spéciaux
Thème 6 La taxe sur la valeur ajoutée
- Le champ d'application de la TVA
- Le calcul et le paiement de la TVA
Thème 7 Le contrôle fiscal
- Les droits de reprise de l'administration
- Les modalités de contrôle
- Les garanties des contribuables
Thème 8 Le contentieux fiscal
- L'organisation du contentieux fiscal
Trois formats de fiches de droit fiscal, trois moments de révision
Trois extraits réels de nos PDF, sur la même leçon : n° 2, Les sources du droit fiscal
Fiches de révision
Le cours complet en fiches, pour comprendre
Fiches schémas
Le cours complet en fiches visuelles, pour comprendre et mémoriser
Fiches Essentiel
Le cours complet en quelques pages, pour la veille du partiel
Ajouter les 3 formats au panier · 38 €Le troisième format est offert.
Extrait de L'Essentiel de Droit fiscal : introduction au droit fiscal
Voici l'ouverture du premier thème et sa première section, telles qu'elles figurent dans le PDF. Les autres thèmes suivent le même format.
Thème 1 – Introduction au droit fiscal
Le droit fiscal organise les règles selon lesquelles l’État prélève des ressources sur les contribuables. Il repose sur une définition classique de l’impôt, enrichie par une pluralité de sources normatives qui en encadrent la création et l’application.
I. Définition et catégories d’impôts
L’impôt est, selon la formule de Gaston Jèze, une prestation pécuniaire requise des particuliers par voie d’autorité, à titre définitif et sans contrepartie, en vue de la couverture des charges publiques. Cette définition repose sur trois éléments : le paiement en argent, l’exclusion de tout consentement individuel (l’administration pouvant recourir à la saisie directe), et l’absence de prestation individualisée en retour.
L’impôt moderne dépasse cette définition classique et sert plusieurs politiques publiques. Il constitue un outil de politique budgétaire (vote annuel de la loi de finances), un levier économique incitatif ou dissuasif (réductions pour emploi à domicile, taxes sur le tabac), et un instrument de redistribution des richesses via les systèmes fiscaux progressifs.
#### A. Distinction fonctionnelle
Trois grandes situations d’imposition sont distinguées selon l’objet taxé.
L’imposition du revenu porte sur les salaires et pensions (CGI, art. 79 et 81), les BIC (CGI, art. 34 et 35 A), les BNC (CGI, art. 92 et 92 A), les revenus de capitaux mobiliers (CGI, art. 108), les revenus fonciers (CGI, art. 14 et 14 A) et les plus-values immobilières (CGI, art. 150 VG). L’imposition d’un revenu virtuel a été définitivement abrogée en 1965 : un contribuable n’est jamais tenu de tirer le maximum de profit que les circonstances lui auraient permis de réaliser.
L’imposition du capital porte sur le patrimoine immobilier et mobilier. En France, la fortune est imposée depuis le début des années 1980 ; aujourd’hui, seul le patrimoine immobilier est soumis à l’impôt sur la fortune (IFI).
L’imposition de la dépense frappe les dépenses de consommation et d’investissement. La TVA, créée dans les années 1950, en est l’instrument principal avec plus de 150 milliards d’euros de recettes. Son mécanisme permet aux entreprises de se faire rembourser la TVA payée, évitant une imposition finale sur l’investissement.
#### B. Distinction structurelle
L’impôt direct est recouvré par voie de rôle : l’administration émet un titre au nom du contribuable, qui doit payer dans les délais impartis. Il frappe les personnes physiques (IRPP) et les personnes morales (IS). L’imposition des personnes physiques s’effectue au niveau du foyer fiscal, défini par l’article 6 du CGI. L’impôt direct est directement perceptible par le contribuable, ce qui peut encourager les comportements d’évasion fiscale.
L’impôt indirect frappe non le contribuable lui-même, mais l’opération qu’il effectue : consommation, transactions onéreuses ou gratuites. La TVA en est l’exemple le plus connu ; elle est quasi imperceptible car intégrée dans le prix affiché. Son principal défaut est d’être considérée comme injuste : le taux s’applique indépendamment des capacités contributives, de sorte que plus le revenu est élevé, plus la part de TVA dans les revenus est faible.
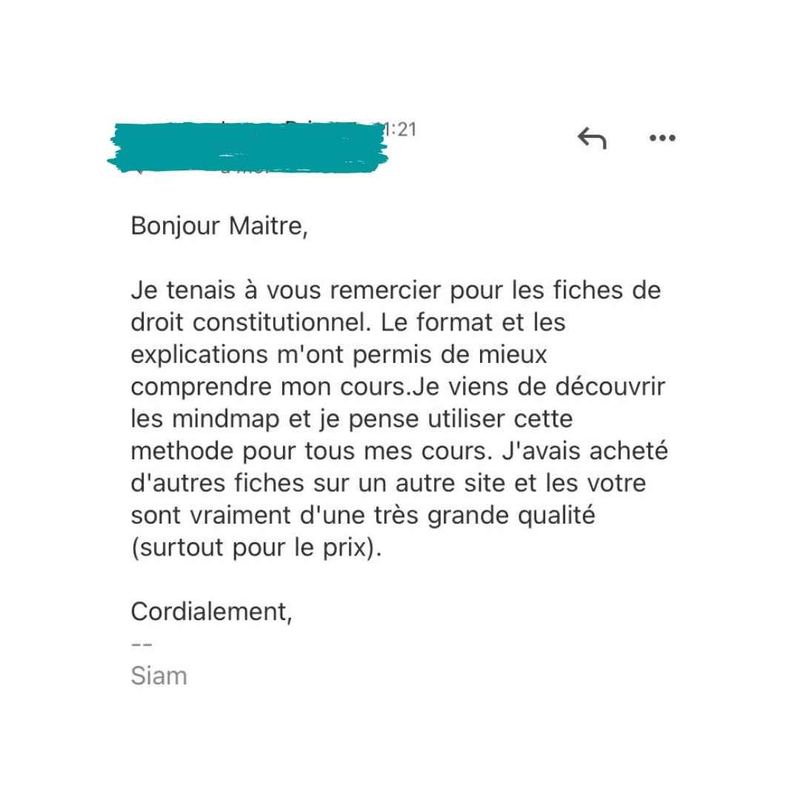
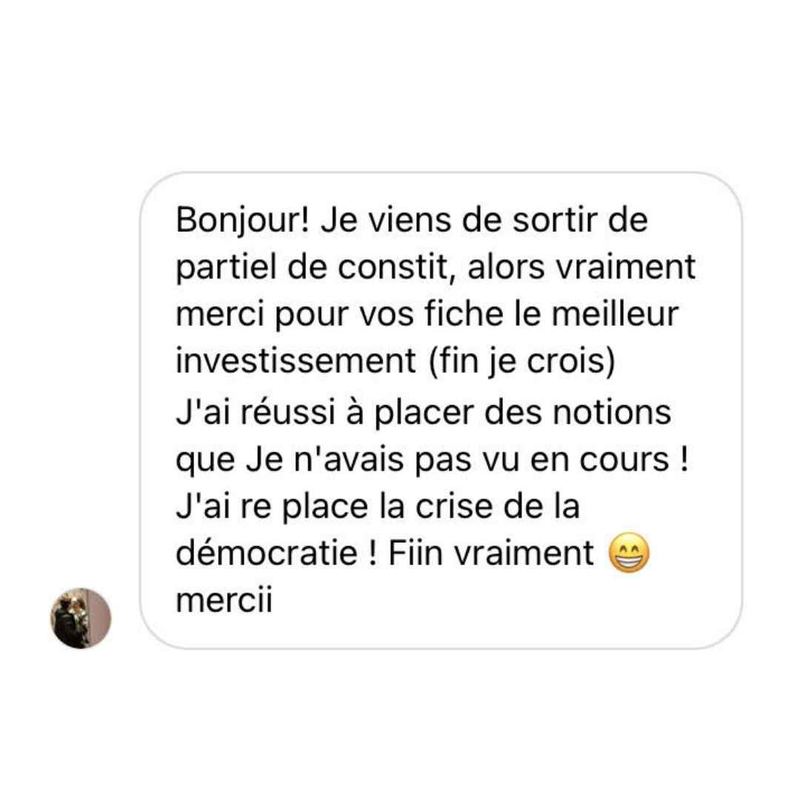
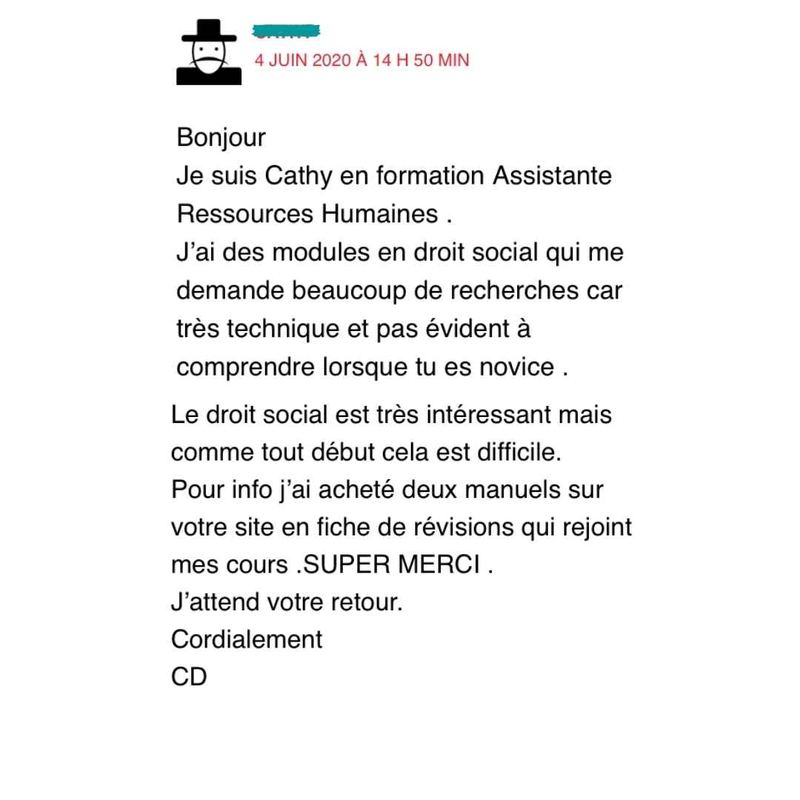
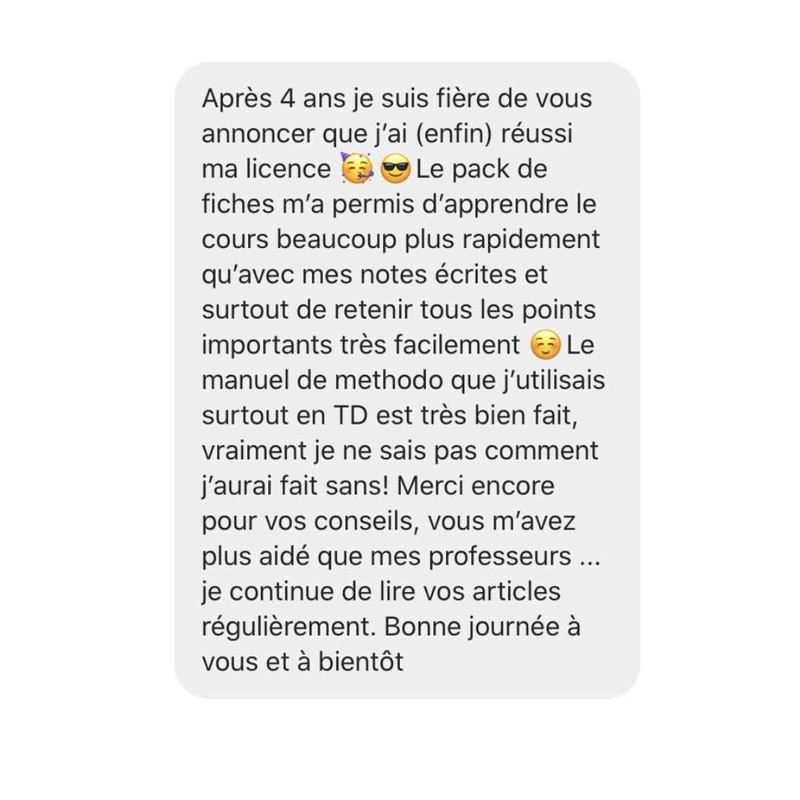
✉️ Ce qu’ils nous écrivent
Les messages qu’on reçoit sur L’Essentiel en Droit Fiscal
Captures de messages d’étudiants, telles que nous les avons reçues.
❓ FAQ
Questions fréquentes sur L’Essentiel en Droit Fiscal
Tout ce qu’il faut savoir avant de commander vos fiches de révision.
Quelle différence entre L’Essentiel et les Fiches de révision ?
Ce sont deux moments de travail différents, pas deux longueurs du même document. Les fiches de révision traitent le cours en profondeur, pendant le semestre. L'Essentiel couvre tout le programme mais sans entrer dans le détail : il donne les grandes notions et les définitions, pour une vue d'ensemble rapide.
L'Essentiel couvre-t-il vraiment tout le programme ?
Oui, l'intégralité du programme de la matière est couverte. Ce qui change, c'est le niveau de détail : on va à ce qu'il faut absolument connaître, sans les développements et les nuances qui figurent dans les fiches de révision.
À quel moment l'utiliser ?
À deux moments. Avant de commencer à réviser, pour avoir une vue d'ensemble de la matière et savoir où vous allez. Et la veille du partiel, pour tout reprendre en une seule lecture.
Puis-je réviser uniquement avec l'Essentiel ?
Pour sécuriser les connaissances de base et ne rien oublier, oui. Mais un cas pratique ou une dissertation demandent le détail du raisonnement, les arrêts et les distinctions : c'est ce que contiennent les fiches de révision. L'Essentiel les complète, il ne les remplace pas.
Combien de pages fait l'Essentiel ?
Le nombre de pages et les thèmes traités sont indiqués dans le sommaire, plus haut sur cette page. Le format est volontairement court : il doit se lire d'une traite.
Puis-je voir un extrait avant d'acheter ?
Oui. Le sommaire détaillé figure sur cette page et le carrousel en haut affiche des extraits réels du support.
Le support est-il conforme au programme de mon université ?
L'Essentiel suit le programme national des études de droit. L'ordre des chapitres change d'une faculté à l'autre, mais les notions traitées sont communes à toutes les universités françaises.
Le support est-il à jour des dernières réformes ?
Oui. Il est revu à chaque rentrée et corrigé en cours d'année dès qu'une réforme le justifie. Les mises à jour sont gratuites pour ceux qui l'ont déjà acheté.
Puis-je l'imprimer et le consulter hors ligne ?
Oui. Le PDF s'imprime et se consulte hors ligne. Beaucoup d'étudiants l'impriment pour l'annoter dans les jours qui précèdent l'épreuve.
Qui est l’auteur du support ?
Comment je reçois le support après l’achat ?
Dès le paiement validé, vous recevez un e-mail avec le lien de téléchargement. Le PDF est disponible immédiatement, il n’y a pas d’envoi postal ni de délai.
Pendant combien de temps ai-je accès au support ?
À vie. Une fois acheté, le support vous appartient et vous pouvez le télécharger autant de fois que vous le souhaitez, y compris les années suivantes.
Comment fonctionne le paiement ?
Paiement unique par carte bancaire, sans abonnement et sans reconduction. La transaction passe par une plateforme sécurisée, nous ne conservons aucune donnée bancaire.
Quelle différence avec l’Académie AideauxTD ?
Le PDF est un achat unique, que vous téléchargez et imprimez. L’Académie est un abonnement qui donne accès aux cours en vidéo, aux exercices corrigés et à la communauté privée. Les fiches sont d’ailleurs incluses dans l’Académie, mais en version consultable en ligne, ni imprimable ni condensée.
Prêt à réussir votre partiel de Droit Fiscal ?
Rejoignez les milliers d’étudiants qui ont validé leur année avec nos supports.
✓ Téléchargement immédiat
✓ Accès à vie
Pourquoi réviser le Droit Fiscal avec L'Essentiel
La veille d’un partiel, personne ne relit deux cents pages de cours. Ce qu’il faut à ce moment-là, c’est revoir vite les grandes notions et retrouver les définitions exactes, sans se perdre dans le détail.
C’est précisément ce que fait L’Essentiel en Droit Fiscal : un format très synthétique, qui va droit aux notions clés et aux définitions du cours.
Ce que contient L'Essentiel en Droit Fiscal
Tout le programme de Droit Fiscal est couvert en 34 pages, organisées en 8 thèmes : les grandes notions et les définitions à connaître, dans l’ordre du cours.
Le parti pris est la synthèse : on couvre tout, sans entrer dans le détail. Vous avez la vue d’ensemble et les définitions justes, pour savoir où vous en êtes et ce qu’il vous reste à travailler.
Quand l'utiliser
Il sert à deux moments précis : avant de commencer vos révisions, pour avoir une vue d’ensemble de la matière et repérer ce que vous maîtrisez déjà ; puis juste avant l’épreuve, pour revoir les définitions et les grandes notions.
Après votre commande, vous recevez un lien de téléchargement au format PDF. Le support reste disponible à vie dans votre espace, et vous pouvez l’imprimer si vous préférez le papier.
Pour aller plus loin et travailler la matière en profondeur, Fiches de révision : Droit fiscal couvre le même programme fiche par fiche.
