
⭐
Noté Excellent
sur les avis vérifiés
🎓
Cours conformes
aux programmes universitaires
📚
Plus de 8 ans d’expérience
auprès des étudiants en droit
Soutenu par

Incubé par

🚨 Le constat
Où trouver un cours de Droit fiscal complet et fiable
Le problème n’est pas votre travail ou votre intelligence, c’est votre support de révision.
📚
Les manuels sont trop longs
Des centaines de pages sans hiérarchie : impossible de savoir ce qui tombera au partiel.
❓
Vos notes sont incomplètes
Le cours va trop vite en amphi, et vos notes manquent de structure et de précision.
😰
Les cours trouvés en ligne ne sont pas signés
Des PDF anonymes qui circulent d’année en année, sans auteur identifiable ni date de mise à jour.
⏰
Vous manquez de temps
Entre les TD, les autres matières et la vie perso, vous n’avez pas le temps de tout synthétiser vous-même.
💡 La solution
Réviser le Droit fiscal plus efficacement, avec moins d’efforts
Des fiches prêtes à imprimer, conçues pour faciliter la compréhension et la mémorisation.
Apprenez plus vite
Un contenu structuré avec définitions, exemples et schémas pour comprendre et retenir sans relire dix fois.
Économisez du temps
Un cours entier synthétisé en 124 pages pour le prix d’une place de cinéma. Des heures de travail économisées.
Gagnez des points
Prenez de l’avance dès les prochains TD grâce à un contenu complet, à jour et conforme au programme.
PDF téléchargeable
Imprimez et révisez sur papier, sans écran. Accès à vie.
💬 Témoignages
Les avis des étudiants sur les fiches de Droit fiscal
Rejoignez les 25 000+ étudiants qui ont validé leur année grâce à nos cours et nos outils.
Je suis étudiante à distance et les supports de AideauxTD sont un atout précieux. J'écoute les vidéos partout : au sport, en voiture, au travail. J'ai validé ma L1 avec mention bien et je prends déjà de l'avance pour la L2.
En tant qu'étudiante internationale, j'ai trouvé les cours particulièrement clairs et pédagogiques. Les vidéos de méthode, les quiz et les explications m'ont permis de progresser avec confiance. J'ai validé ma L1 de droit avec mention.
Très bon site, il m'a beaucoup aidée pour réviser et m'a fait gagner un temps fou. Je recommande.
📦 Contenu
Tout le programme de Droit fiscal
Ce support couvre l'ensemble du programme de droit fiscal de L3 : l'introduction (définition, sources), l'imposition des revenus (traitements et salaires, BIC, BNC, revenus fonciers et mobiliers, plus-values, calcul et recouvrement de l'IR, contributions sociales), l'imposition de la fortune (IFI), l'imposition des sociétés (IS), la TVA (assiette, calcul, paiement), le contrôle fiscal et le contentieux fiscal.
124
Pages
25
Fiches
7
Thèmes
25
Cartes mentales
Ce que couvrent les fiches en droit fiscal
Une matière technique, mais rassurez-vous : elle est très logique, et les 25 fiches suivent exactement l’ordre du raisonnement fiscal.
Vous commencerez par la définition et les catégories d’impôts, puis par les sources du droit fiscal.
Le gros du cours porte sur l’impôt sur le revenu, catégorie par catégorie : traitements et salaires, BIC, BNC et bénéfices agricoles, revenus fonciers, revenus de capitaux mobiliers, plus-values immobilières. Vous verrez ensuite son calcul, son recouvrement et la notion de foyer fiscal.
Viennent enfin l’IFI, l’impôt sur les sociétés avec les personnes imposables, la territorialité, le bénéfice imposable et la liquidation, puis la TVA : son assiette, son calcul et son paiement.
Sommaire des 25 fiches de Droit fiscal
- Fiche n°1 Définition et catégories d'impôts
- Fiche n°2 Les sources du droit fiscal
- Fiche n°3 Les traitements, salaires, pensions et rentes viagères
- Fiche n°4 Les bénéfices industriels et commerciaux (BIC)
- Fiche n°5 Les bénéfices non commerciaux (BNC) et les bénéfices agricoles (BA)
- Fiche n°6 Les revenus fonciers
- Fiche n°7 Les revenus de capitaux mobiliers (RCM)
- Fiche n°8 Les plus-values immobilières
- Fiche n°9 Le calcul de l'impôt sur le revenu
- Fiche n°10 Le recouvrement de l'impôt sur le revenu
- Fiche n°11 Taux et applications
- Fiche n°12 La notion de foyer fiscal
- Fiche n°13 Les biens immobiliers sujets à l'IFI
- Fiche n°14 La déduction des dettes
- Fiche n°15 Le paiement de l'IFI
- Fiche n°16 Personnes imposables et territorialité
- Fiche n°17 Bénéfice imposable
- Fiche n°18 Liquidation et recouvrement de l'IS
- Fiche n°19 L'assiette de la taxe
- Fiche n°20 Calcul et paiement de la TVA
- Fiche n°21 Les droits de reprise de l'administration
- Fiche n°22 Les contrôles de l'administration fiscale
- Fiche n°23 Les garanties propres aux procédures de contrôle
- Fiche n°24 Le contentieux de l'imposition
- Fiche n°25 Les autres contentieux
Prenez le Pack L2 et payez moins cher
Toutes vos fiches de L2 réunies : 8 matières, bien moins cher qu’à l’unité.
✓ 15,38 €/matière ✓ Économie de 31 €
Matières incluses : Droit administratif, Droit des contrats, Droit pénal général, Responsabilité civile, Droit des biens, Droit fiscal, Procédure pénale, Droit commercial

Trois formats de fiches de droit fiscal, trois moments de révision
Trois extraits réels de nos PDF, sur la même leçon : n° 2, Les sources du droit fiscal
Fiches de révision
Le cours complet en fiches, pour comprendre
Fiches schémas
Le cours complet en fiches visuelles, pour comprendre et mémoriser
Fiches Essentiel
Le cours complet en quelques pages, pour la veille du partiel
Ajouter les 3 formats au panier · 38 €Le troisième format est offert.
Extrait de la fiche de Droit fiscal n°2 : Les sources du droit fiscal
Voici une fiche complète, telle qu'elle figure dans le PDF. Les 25 fiches de la matière suivent le même format.
I. Sources internationales
A. Les conventions fiscales de lutte contre la double imposition
1. Les conventions bilatérales
Signées entre deux États, ont pour but est de lutter contre la fraude et l’évasion fiscale et protéger le contribuable contre les situations de double imposition (situation dans laquelle un contribuable est susceptible de se voir appliquer les règles fiscales de droit interne des deux pays et donc, de payer de l’impôt dans les deux pays).
2. Les conventions fiscales multilatérales (impliquant plus de deux États) sont de deux types :
a) Conventions exclusivement fiscales
Le but est de lutter contre l’optimisation fiscale « agressive » qui aboutit à de grandes pertes de recettes au titre de l’impôt sur les bénéfices pour les États. Ces États transfèrent leur bénéfice vers des juridictions où ils ne seront pas ou peu imposés au lieu de laisser leur bénéfice dans l’État dans lequel la richesse est créée. La convention multilatérale BEPS modifie l’application de milliers de conventions fiscales bilatérales. En ce qui concerne la France, de nombreuses conventions sont modifiées notamment au regard de la définition de « l’établissement stable ».
b) Conventions non exclusivement fiscales
La convention européenne des droits de l’homme, notamment l’article 6§1 qui prévoit un droit au procès équitable, ou l’article 6§2 relatif à la présomption d’innocence. Par un arrêt du 12 juillet 2001 Ferrazini c/ Italie, la Cour a reconnu l’inapplicabilité de l’article 6 à la matière fiscale sauf dans deux cas :
- En cas de litige fiscal se rattachant à toute action de caractère pénal (CEDH 24 fév. 1994 Bendenoun c/ France).
- En cas de litige fiscal rattachable à des droits de caractère civil (ex. : cas des perquisitions fiscales, saisies).
B. Le droit communautaire
De nombreuses règles fiscales du droit interne proviennent de la transposition du droit communautaire européen.
1. UE et fiscalité indirecte
L’article 113 du traité prévoit pourtant une harmonisation fiscale en matière de fiscalité indirecte (TVA et droit d’accise). L’idée est d’éviter que les impôts indirects constituent un obstacle immédiat à la libre circulation des marchandises et à la libre prestation de service dans le marché intérieur et qu’ils donnent lieu à des distorsions de concurrence. L’article 110 du TFUE prévoit l’interdiction de la discrimination fiscale à l’encontre de produits originaires d’autres pays membres.
En matière de TVA, les règles d’assiettes ont été harmonisées, mais les taux restent de la compétence des États membres. Toutefois, pour éviter de trop grande différence de taux, un seuil minimal de 15% pour le taux normal de TVA existe depuis le 1er janvier 1993 et les États membres peuvent prévoir des taux réduits pour certaines activités ou certains produits et services. Cette harmonisation a des effets limités, car les entreprises peuvent décider de s’établir dans l’État avec la fiscalité indirecte la plus attractive.
En matière de droits d’accise (taxe appliquée sur certains produits en fonction de la quantité vendue ou utilisée. Ex. : l’alcool, les produits énergétiques et manufacturés), des taux minimums doivent être respectés. Ils doivent également s’appliquer de la même manière aux mêmes produits dans tous les pays de l’UE.
2. L’apport de l’UE en matière de fiscalité directe
Les États ont une compétence exclusive. Les impôts directs peuvent entraîner un dumping fiscal agressif pour attirer des entreprises (ex. : l’Irlande pratique un taux d’impôt sur les sociétés de 12,5%). Ainsi, une législation européenne concernant une meilleure coordination des systèmes nationaux a été mise en place. Elle concerne :
- La coordination des systèmes de fiscalité directe. Il s’agit notamment de supprimer les discriminations et la double imposition, la mise en place d’un régime fiscal commun applicable aux sociétés mères et à leurs filiales (mères/filles).
- La coopération administrative et la lutte contre la fraude fiscale. Depuis la directive n° 77/7799/CE un système d’assistance mutuelle a pu être mis en place. Des mesures contre l’évasion fiscale ont été présentées en 2016 en vue de lutter contre l’optimisation fiscale « agressive » en garantissant une imposition effective, en améliorant la transparence fiscale et en assurant des conditions de concurrence équitables.
3. Les règles imposées par l’UE en matière de fiscalité directe et indirecte
Taxes d’effet équivalent à des droits de douane. L’UE interdit l’imposition de taxes qui ont un effet équivalent à des droits de douane entre les États membres. Ainsi, les pays de l’UE ne peuvent pas imposer des taxes qui créent des obstacles au commerce et qui discriminent les produits importés par rapport aux produits nationaux.
L’interdiction des aides publiques. L’UE interdit les aides publiques qui faussent la concurrence entre les États membres. Les États ne peuvent pas accorder d’avantages financiers sélectifs à certaines entreprises ou industries.
L’interdiction des impositions intérieures discriminatoires. L’UE interdit les régimes fiscaux discriminatoires, c’est-à-dire les taxes ou les systèmes fiscaux qui favorisent les produits nationaux par rapport aux produits importés ou provenant d’autres États membres.
II. Les sources nationales
A. Les sources constitutionnelles
1. Le principe d’égalité devant l’impôt (DDHC, art. 13)
a) Le principe d’égalité devant l’impôt impose l’idée d’une justice fiscale au législateur
Le principe d’égalité signifie que les contribuables placés dans des situations identiques doivent être frappés de la même façon par l’impôt.
b) Les limites au principe d’égalité sont posées par la jurisprudence du Conseil constitutionnel
Ce principe ne s’oppose pas à ce que le législateur traite différemment des situations différentes, ni à ce qu’il déroge à l’égalité pour des motifs d’intérêt général, à condition que la différence de traitement soit directement liée à l’objet de la loi en question (V. Décision n° 2018-738 QPC, 11 oct. 2018). Mais certaines formes de différenciation sont expressément interdites par la Constitution :
- La distinction qui se fonde sur l’origine, la race, la religion, les croyances ou le sexe (Const. 1958, art. 1er), sauf s’agissant du sexe, lorsque la loi vise à promouvoir l’égalité entre les femmes et les hommes, permettant ainsi l’établissement de quotas.
2. Le principe de légalité de l’impôt (DDHC, art. 14)
a) Principe de légalité
- Article 14 DDHC. Sur la base de cet article, le Conseil constitutionnel a consacré le principe de consentement à l’impôt et le principe de nécessité de l’impôt. Le consentement à l’impôt n’est pas un droit individuel du contribuable, mais est exprimé par la société dans son ensemble à travers les représentants du peuple qui votent, tous les ans au moment de la loi de finances, le droit pour l’État de percevoir l’impôt (« considérant que l’article 14 DDHC n’a pas été méconnu dès lors que le parlement a été clairement informé des motifs du choix opéré et y a librement consenti par son vote »).
- Article 34 de la Constitution. Seul le législateur à la faculté, dans le cadre de la loi de finances à créer, modifier ou supprimer un impôt ainsi qu’à définir les règles d’assiette, de calcul et de recouvrement.
b) Limites au principe de légalité
- Droit d’amendement. L’article 40 de la Constitution limite le droit d’amendement des parlementaires. Ces derniers ne peuvent proposer des amendements qui auraient pour conséquences, soit d’alourdir les charges publiques, soit de diminuer les recettes.
- Doctrine administrative. Si le Bulletin officiel des impôts ne fait qu’interpréter les textes fiscaux, en réalité, en raison de leur complexité, ce pouvoir est d’une importance considérable notamment lorsque le législateur n’a pu tout prévoir.
- Principe de libre administration des collectivités territoriales. Si ces dernières ne peuvent créer de l’impôt, elles disposent de la faculté de modifier les taux applicables aux taxes locales comme la taxe foncière.
3. Le principe de nécessité de l’impôt
a) Le principe de nécessité de l’impôt
Consacré par les articles 13 et 14 de la DDHC de 1789 (notion de « contribution commune indispensable ») permet de renforcer la légitimité de l’impôt et de justifier l’emploi de prérogatives exorbitantes de puissance publique pour lutter contre la fraude fiscale.
b) Limites au principe de nécessité de l’impôt
La non-rétroactivité des lois fiscales. Si une loi est nécessaire, on peut imaginer qu’elle soit rétroactive. Sur ce point le Conseil constitutionnel a précisé « qu’aucun principe où règle de valeur constitutionnelle ne s’oppose à ce qu’une disposition fiscale ait un caractère rétroactif » (Conseil const. 29 déc. 1984 n° 84-184). Cette rétroactivité a toutefois des limites :
- L’exigence d’un motif d’intérêt général suffisant. Le Conseil constitutionnel interprète le caractère suffisant ou non de la rétroactivité.
- L’absence d’atteinte à l’autorité de la chose jugée : ce qui est jugé définitivement ne saurait être remis en cause par une loi fiscale rétroactive.
- La rétroactivité est interdite pour les sanctions fiscales plus sévères.
- La loi fiscale rétroactive ne doit méconnaître aucune règle ni aucun principe de valeur constitutionnelle.
B. La loi
1. Principe
La loi est la principale source du droit fiscal, notamment car seul le législateur peut créer un impôt.
2. Le rôle du législateur est divers
- Créer ou supprimer un impôt. Il établit de nouveaux impôts ou supprime ceux qui existent déjà.
- Fixer les règles en matière d’assiette et de taux d’imposition. Il détermine les règles qui définissent la base de calcul de l’impôt (assiette) ainsi que les taux d’imposition applicables.
- Déterminer la matière imposable. Il spécifie les catégories de biens, de revenus ou d’activités qui sont soumises à l’impôt.
- Définir les assujettis. Il précise qui est tenu de payer l’impôt (individus, entreprises, organisations à but non lucratif, etc.).
- Préciser le fait générateur de l’impôt. Le législateur établit les événements ou les circonstances qui déclenchent l’obligation de payer l’impôt.
- Préciser les modalités de recouvrement et l’organe qui en sera chargé. Il définit les règles et les procédures pour la collecte de l’impôt et désigne l’organisme responsable de cette tâche.
C. Le pouvoir réglementaire en matière fiscale
1. Principe
Le pouvoir réglementaire fait référence à la capacité des autorités administratives, telles que le gouvernement ou les ministères compétents, de prendre des décisions et de promulguer des règlements pour clarifier et mettre en œuvre les lois fiscales établies par le législateur.
2. Le pouvoir réglementaire fiscal normatif
Les autorités administratives peuvent créer des règlements fiscaux qui définissent les procédures, les formulaires, les délais et les exigences techniques pour l’application des lois fiscales.
3. Le pouvoir réglementaire fiscal interprétatif : le BOFIP
Le Bulletin Officiel des Finances Publiques-Impôts qui est un recueil de documents publiés par l’administration fiscale (instructions, circulaires, réponses ministérielles, décisions jurisprudentielles), vise à offrir une interprétation cohérente et uniforme des textes fiscaux, facilitant ainsi la compréhension et l’application de la législation par les contribuables, les professionnels de la fiscalité et l’administration elle-même. Ses rôles sont multiples :
- Clarification des lois fiscales. Il fournit des commentaires et des explications détaillés sur les dispositions législatives, aidant à clarifier leur portée, leur interprétation et leur application pratique.
- Uniformité de l’interprétation. Il émet des directives et des instructions, afin de promouvoir une interprétation uniforme des lois fiscales dans toute l’administration fiscale.
- Opposabilité du BOFIP. Les commentaires et les instructions contenus dans le BOFIP sont opposables aux contribuables et à l’administration fiscale elle-même. Ainsi, les contribuables peuvent se référer au BOFIP pour justifier leur position fiscale et l’administration fiscale doit également s’y conformer lorsqu’elle traite avec les contribuables. En revanche, il est formellement interdit d’interpréter le BOFIP.
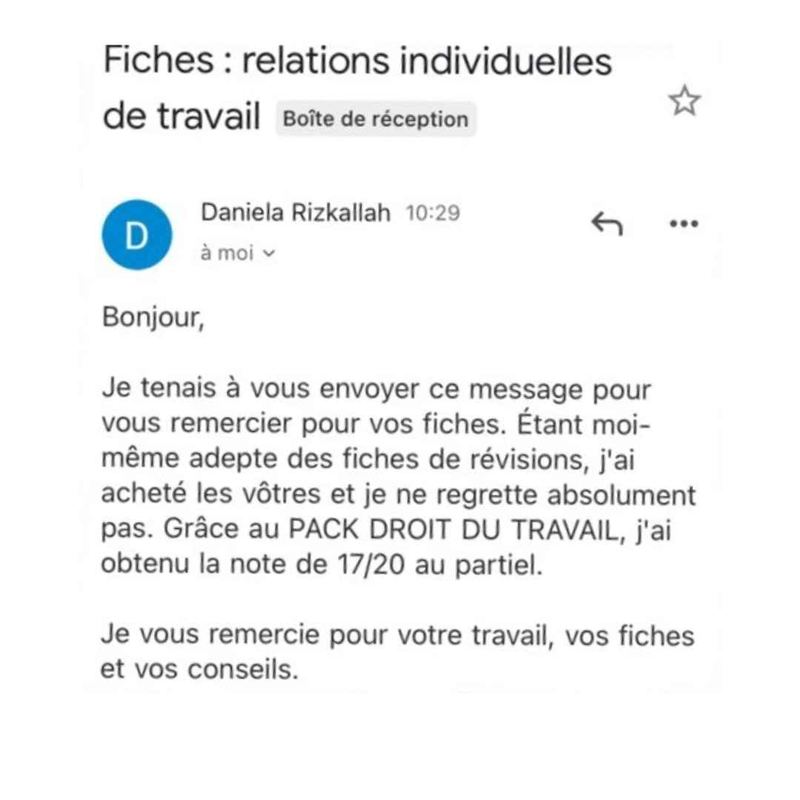
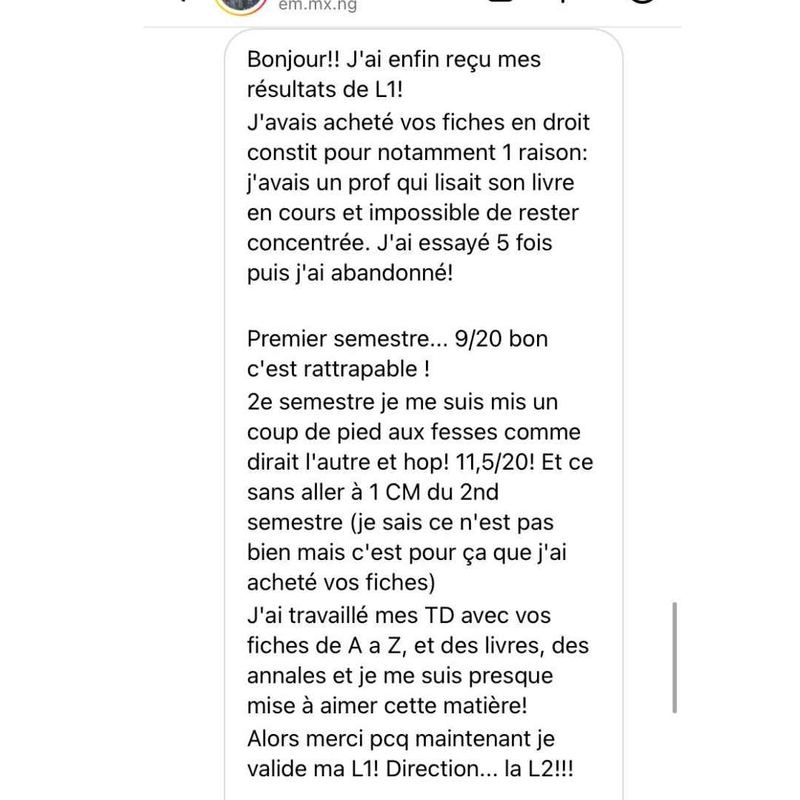
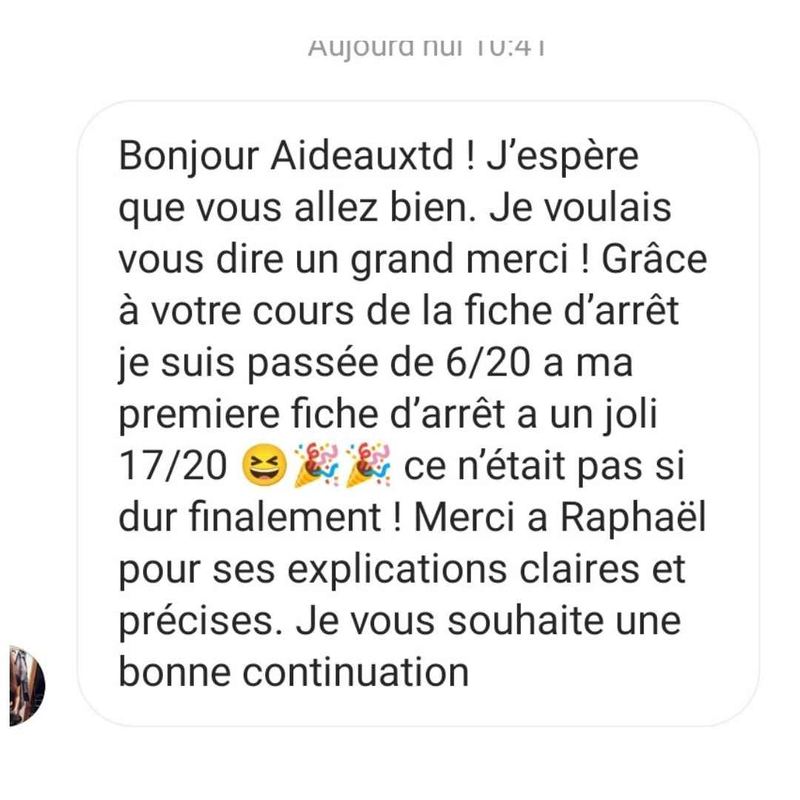
✉️ Ce qu’ils nous écrivent
Les messages qu’on reçoit sur les fiches de Droit fiscal
Captures de messages d’étudiants, telles que nous les avons reçues.
❓ FAQ
Questions fréquentes sur les fiches de Droit fiscal
Tout ce qu’il faut savoir avant de commander vos fiches de révision.
Quelle différence entre les Fiches de révision et les Fiches Essentiels ?
Les fiches de révision reprennent le cours en profondeur : définitions, jurisprudences, distinctions et exemples, avec une carte mentale par fiche. C’est le support que l’on travaille pendant le semestre. Les Fiches Essentiels couvrent le même programme mais sans entrer dans le détail, pour revoir les grandes notions juste avant l’épreuve. Les deux se complètent, elles ne se remplacent pas.
Combien de fiches contient ce support, et sur combien de pages ?
Le sommaire complet est affiché plus haut sur cette page : vous y voyez le nombre exact de fiches, leurs intitulés et le nombre de pages avant d’acheter.
À quoi servent les cartes mentales ?
Chaque fiche est accompagnée d’une carte mentale qui résume sa structure en un coup d’œil. Elle sert à mémoriser le plan du cours et à le restituer le jour de l’épreuve, ce qui est exactement ce qu’un correcteur attend d’une dissertation.
Puis-je réviser uniquement avec ces fiches ?
Oui. Elles couvrent l’ensemble du programme de la matière et contiennent ce qui est attendu en TD comme en partiel. Beaucoup d’étudiants les utilisent en support principal, en complément de leurs propres notes de cours.
Puis-je voir un extrait avant d’acheter ?
Oui. Le sommaire complet est sur cette page et le carrousel en haut affiche des extraits réels du support.
Le support est-il conforme au programme de mon université ?
Les fiches suivent le programme national des études de droit. Les intitulés et l’ordre des chapitres varient d’une faculté à l’autre, mais les notions traitées sont les mêmes dans toutes les universités françaises.
Le support est-il à jour des dernières réformes ?
Oui. Les fiches sont revues à chaque rentrée et mises à jour en cours d’année quand une réforme ou un revirement de jurisprudence le justifie. Les mises à jour sont gratuites pour ceux qui ont déjà acheté.
Puis-je imprimer les fiches et les consulter hors ligne ?
Oui. Le PDF est pensé pour l’impression, chez vous comme en reprographie, et se consulte hors ligne sur ordinateur, tablette ou liseuse.
Qui est l’auteur du support ?
Parmi ces enseignants, Maître Didier Okpo, avocat en droit fiscal, chargé d'enseignement à l'Université Paris Descartes, créateur de la chaîne YouTube « Point Fiscal », a supervisé la rédaction de ce support de droit fiscal.
Comment je reçois le support après l’achat ?
Dès le paiement validé, vous recevez un e-mail avec le lien de téléchargement. Le PDF est disponible immédiatement, il n’y a pas d’envoi postal ni de délai.
Pendant combien de temps ai-je accès au support ?
À vie. Une fois acheté, le support vous appartient et vous pouvez le télécharger autant de fois que vous le souhaitez, y compris les années suivantes.
Comment fonctionne le paiement ?
Paiement unique par carte bancaire, sans abonnement et sans reconduction. La transaction passe par une plateforme sécurisée, nous ne conservons aucune donnée bancaire.
Quelle différence avec l’Académie AideauxTD ?
Le PDF est un achat unique, que vous téléchargez et imprimez. L’Académie est un abonnement qui donne accès aux cours en vidéo, aux exercices corrigés et à la communauté privée. Les fiches sont d’ailleurs incluses dans l’Académie, mais en version consultable en ligne, ni imprimable ni condensée.
Prêt à réussir votre partiel de Droit fiscal ?
Rejoignez les milliers d’étudiants qui ont validé leur année avec nos supports.
✓ Téléchargement immédiat
✓ Accès à vie
Pourquoi réviser le Droit fiscal avec ces fiches
Beaucoup d’étudiants en droit travaillent énormément pour des résultats moyens. Le plus souvent, ce n’est ni une question de temps passé, ni une question de capacités : c’est le support de révision qui est en cause.
Trouver un bon support en Droit fiscal reste compliqué. Les manuels sont trop détaillés pour réviser efficacement, les notes de cours magistral sont souvent incomplètes, et les fiches trouvées en ligne sont rarement fiables ou à jour.
Ce que contiennent les fiches en Droit fiscal
Tout le programme de Droit fiscal est couvert en 25 fiches réparties en 7 thèmes, soit 124 pages. Au sommaire notamment : Définition et catégories d’impôts, Les biens immobiliers sujets à l’IFI, Les autres contentieux.
Chaque fiche est accompagnée d’une carte mentale qui résume visuellement le plan détaillé du cours, pour mémoriser les enchaînements plutôt que de les réapprendre à chaque révision.
Les fiches sont rédigées après étude des programmes et des annales de plusieurs grandes universités, et insistent sur les points qui reviennent le plus souvent aux partiels.
Comment les utiliser
Après votre commande, vous recevez un lien de téléchargement au format PDF. Le support reste disponible à vie dans votre espace, et vous pouvez l’imprimer si vous préférez le papier.
Vous pouvez vous en servir tout au long du semestre pour préparer vos TD et compléter vos notes de cours, puis comme support de révision avant les partiels. Les cartes mentales permettent de revoir l’essentiel en quelques minutes la veille de l’épreuve.
Si vous cherchez un format encore plus court pour la veille du partiel, L’Essentiel : Droit Fiscal reprend le même programme condensé en quelques pages.
