
Nouveau format
Fiches schémas : Droit fiscal
À jour des réformes et de la jurisprudence au 10 septembre 2026

 Raphaël Briguet-LamarreAncien avocat, chargé d’enseignement à l’université
Le troisième format est offert. Vous payez deux formats, vous en recevez trois.
Acheter les 3 formats- ✓ Conforme au programme universitaire
- ✓ Téléchargement immédiat après paiement
- ✓ Accès à vie et mises à jour incluses
- ✓ Paiement sécurisé par carte bancaire ou PayPal
Le constat
Pourquoi vous bloquez en droit fiscal alors que vous connaissez le cours
C’est la matière où l’on comprend chaque notion prise isolément, et où l’on se perd dès qu’il s’agit de l’appliquer : dissertation, cas pratique, commentaire de texte.
L'impôt sur le revenu s'explique en une phrase et se calcule en cinq étapes
Catégories, revenu net global, quotient familial, barème. L'énoncé donne une situation de famille et des revenus, et attend un raisonnement chiffré, étape par étape.
Huit catégories de revenus, huit régimes différents
Traitements, BIC, BNC, BA, revenus fonciers, capitaux mobiliers, plus-values. Chacune a ses règles d'assiette et ses abattements, et le cours les enchaîne sans jamais les comparer.
La légalité de l'impôt est un principe de rang constitutionnel
Article 34 de la Constitution, article 14 de la Déclaration. Une dissertation de droit fiscal commence presque toujours par là, et beaucoup l'oublient.
La calculatrice sort, le raisonnement ne suit pas
L'énoncé donne une famille, des revenus, un barème. Vous savez appliquer le taux. Vous ne savez pas dans quel ordre déterminer l'assiette, appliquer le quotient puis le plafonner, et un chiffre juste obtenu dans le désordre ne vaut pas les points de la démarche.
La solution
Ce que les fiches schémas de droit fiscal changent dans vos révisions
Une fiche schéma ne remplace pas votre cours. Elle montre comment ses notions s’emboîtent, ce qu’aucun manuel n’explique et ce qu’on vous demande pourtant de restituer le jour de l’épreuve.
Vous comprenez au lieu d’apprendre par cœur
Une fois que vous voyez comment les notions s’enchaînent, vous n’avez plus à les apprendre une par une : la logique tient l’ensemble. Et un raisonnement compris se ressort en dissertation, là où une définition apprise par cœur reste bloquée sur la copie.
Vous savez enfin par où commencer
Devant un cas pratique, vous suivez l’arbre au lieu de chercher. Les questions arrivent dans l’ordre où le correcteur les attend, et votre plan est déjà là.
Vous révisez debout, dans le tram, cinq minutes avant l’amphi
Un schéma se regarde partout. Une fiche demande une table, du calme et une heure devant soi. Les deux servent, mais pas au même moment.
Le contenu
Ce qu’il y a dans chaque fiche schéma
Pas seulement « des schémas ». Neuf types de blocs, choisis selon ce que la notion demande.
Définition
La notion posée en une phrase, au début de chaque schéma.
Piège de partiel
L'erreur que les correcteurs voient revenir, signalée là où elle se produit.
Deux notions face à face
Celles qu'on confond, mises côte à côte plutôt qu'en paragraphes.
Article cité
Le texte en entier, quand il doit être connu au mot près.
| Catégorie | Activité | Régime d'assiette |
|---|---|---|
| Traitements et salaires | Salariée | Abattement de 10 % ou frais réels |
| BIC | Commerciale ou artisanale | Micro ou réel |
| BNC | Libérale | Micro ou déclaration contrôlée |
Tableau comparatif
Critère par critère, pour les notions qu'on confond à l'examen.
Conditions cumulatives
Les éléments à réunir, numérotés dans l'ordre où on les vérifie.
Décision n° 2012-662 DC
Censure une imposition confiscatoire : le taux marginal ne peut faire peser une charge excessive au regard des facultés contributives.
Décision clé
Les décisions qui comptent, avec la date, la juridiction et l'apport.
Arbre de décision
Il pose les questions dans l'ordre où le correcteur les attend. C'est le plan de votre copie.
Classification
Les grandes distinctions du programme, du général au particulier.
Voies et options
Les choix ouverts à chaque étape, avec ce qui les distingue.
Frise chronologique
Pour tout ce qui s'ordonne dans le temps, procédures comprises.
À retenir
L'encadré qui ferme chaque schéma en deux phrases.
Le programme
Les 25 fiches schémas de droit fiscal
25 fiches schémas réparties en 7 thèmes, qui couvrent tout le programme de droit fiscal. Chaque fiche schéma porte le même numéro et le même titre que la fiche de révision correspondante.
Introduction au droit fiscal
Notion d'impôt, sources et principes constitutionnels.
L'imposition des revenus
Catégories, assiette, quotient familial, barème et liquidation.
L'imposition de la fortune
Patrimoine immobilier, droits de mutation, successions et donations.
L'imposition des sociétés
Champ, assiette et taux de l'impôt sur les sociétés.
La taxe sur la valeur ajoutée
Mécanisme, champ, taux et déduction.
Le contrôle fiscal
Procédures de contrôle, garanties du contribuable, sanctions.
Le contentieux fiscal
Réclamation préalable, recours juridictionnel et juge compétent.
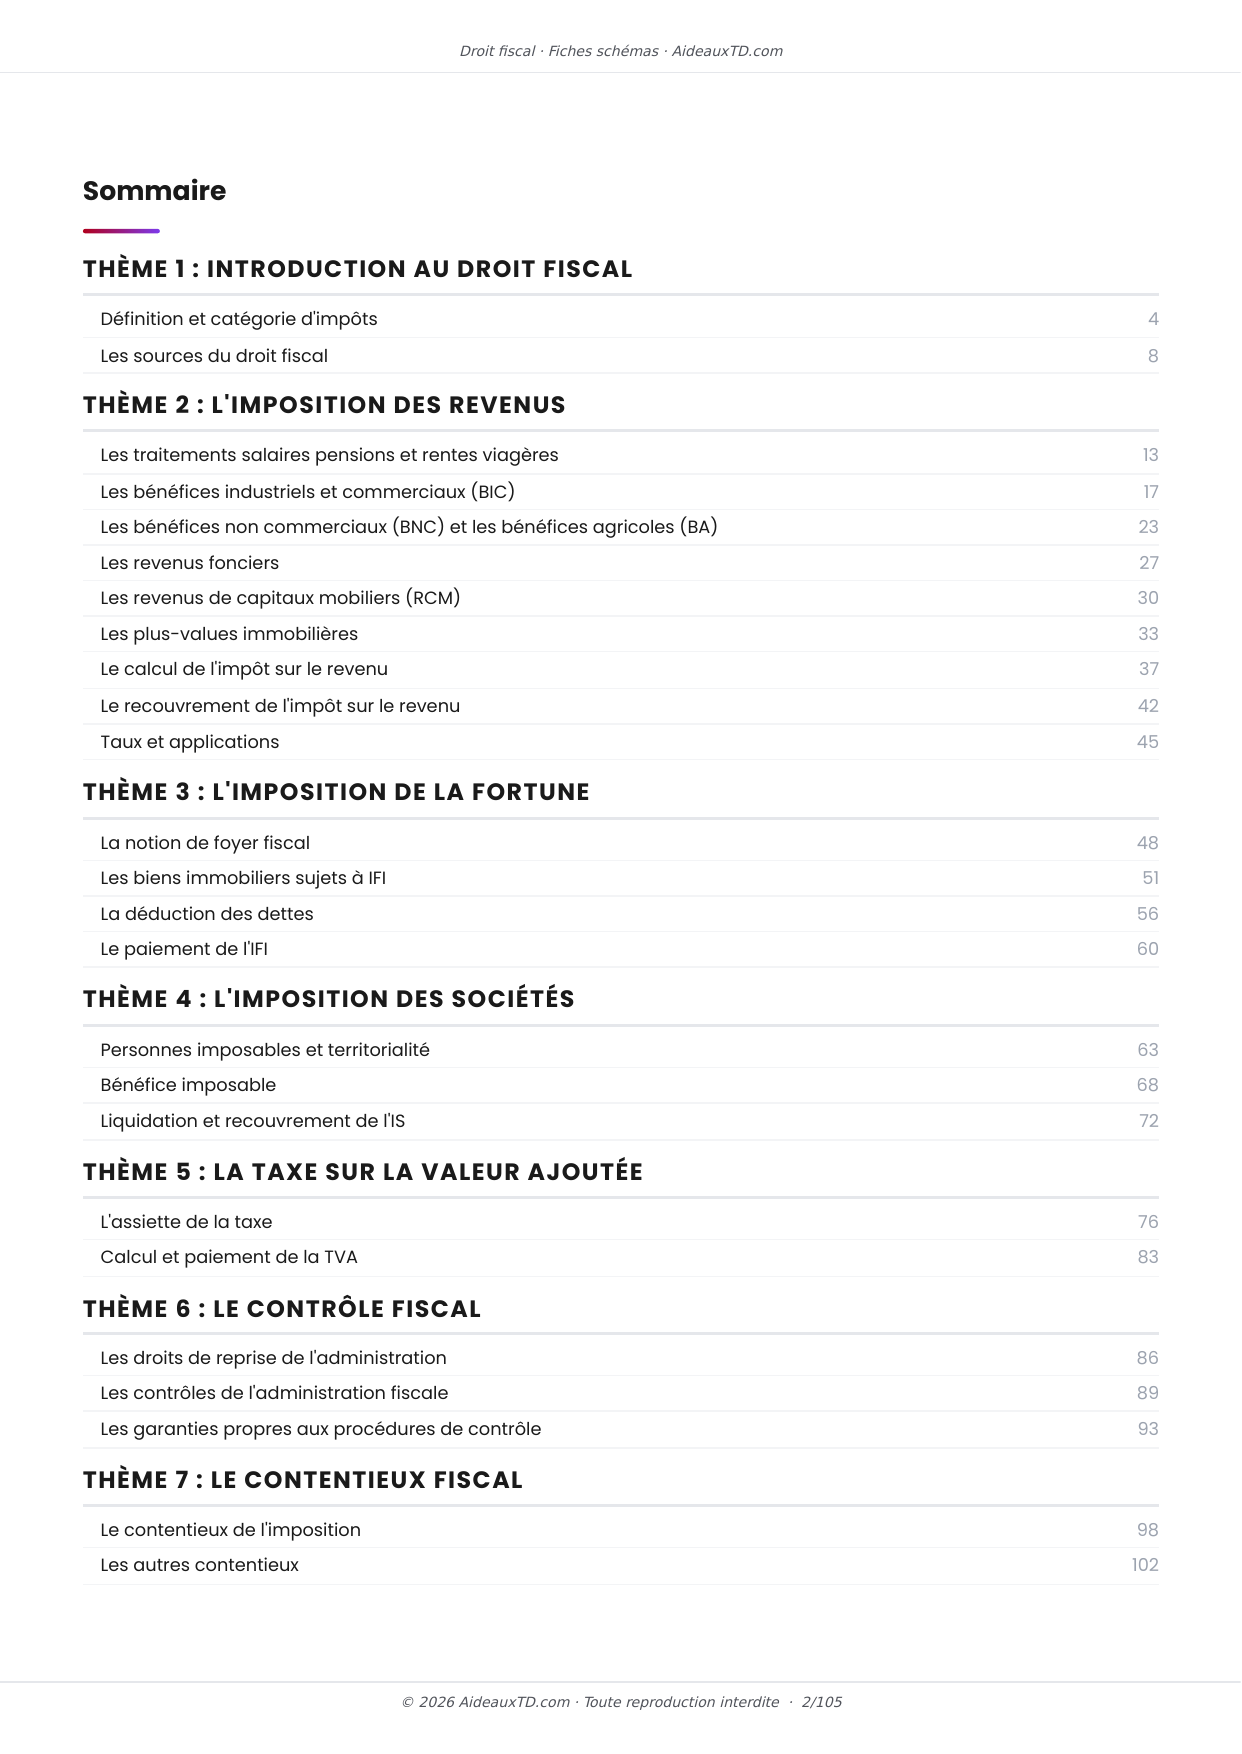
Le sommaire des 25 fiches schémas
- Définition et catégorie d'impôts
- Les sources du droit fiscal
- Les traitements salaires pensions et rentes viagères
- Les bénéfices industriels et commerciaux (BIC)
- Les bénéfices non commerciaux (BNC) et les bénéfices agricoles (BA)
- Les revenus fonciers
- Les revenus de capitaux mobiliers (RCM)
- Les plus-values immobilières
- Le calcul de l'impôt sur le revenu
- Le recouvrement de l'impôt sur le revenu
- Taux et applications
- La notion de foyer fiscal
- Les biens immobiliers sujets à IFI
- La déduction des dettes
- Le paiement de l'IFI
- Personnes imposables et territorialité
- Bénéfice imposable
- Liquidation et recouvrement de l'IS
- L'assiette de la taxe
- Calcul et paiement de la TVA
- Les droits de reprise de l'administration
- Les contrôles de l'administration fiscale
- Les garanties propres aux procédures de contrôle
- Le contentieux de l'imposition
- Les autres contentieux
Les formats
Trois formats de fiches de droit fiscal, trois moments de révisions
Trois extraits réels de nos PDF, sur la même leçon : n° 2, Les sources du droit fiscal
Fiches de révision
Le cours complet en fiches, pour comprendre
Fiches schémas
Le cours complet en fiches visuelles, pour comprendre et mémoriser
Fiches Essentiel
Le cours complet en quelques pages, pour la veille du partiel
Ajouter les 3 formats au panier · 38 €Le troisième format est offert.
Les trois portent sur le même programme, fiche par fiche et dans le même ordre. La fiche de révision, la fiche schéma et la notion de L’Essentiel qui portent le même numéro traitent la même chose, sous trois densités.
Les auteurs
Qui rédige les fiches schémas de droit fiscal ?

Une dizaine d’enseignants en droit rédigent les cours dont sont tirées les fiches schémas. Chacun intervient sur sa matière, celle qu’il enseigne à l’université.
Raphaël Briguet-Lamarre
Ancien avocat · Chargé d’enseignement à l’université de Nice · Master 2 droit social, Paris II
« Tous les étudiants ne retiennent pas de la même façon. Certains ont besoin de voir la structure avant d’entrer dans le détail, et le cours magistral ne la donne jamais. C’est pour eux que nous avons fait les fiches schémas. »
Extrait de la fiche de Droit fiscal n°2 : Les sources du droit fiscal
Voici une fiche complète, telle qu'elle figure dans le PDF. Les 21 fiches de la matière suivent le même format.
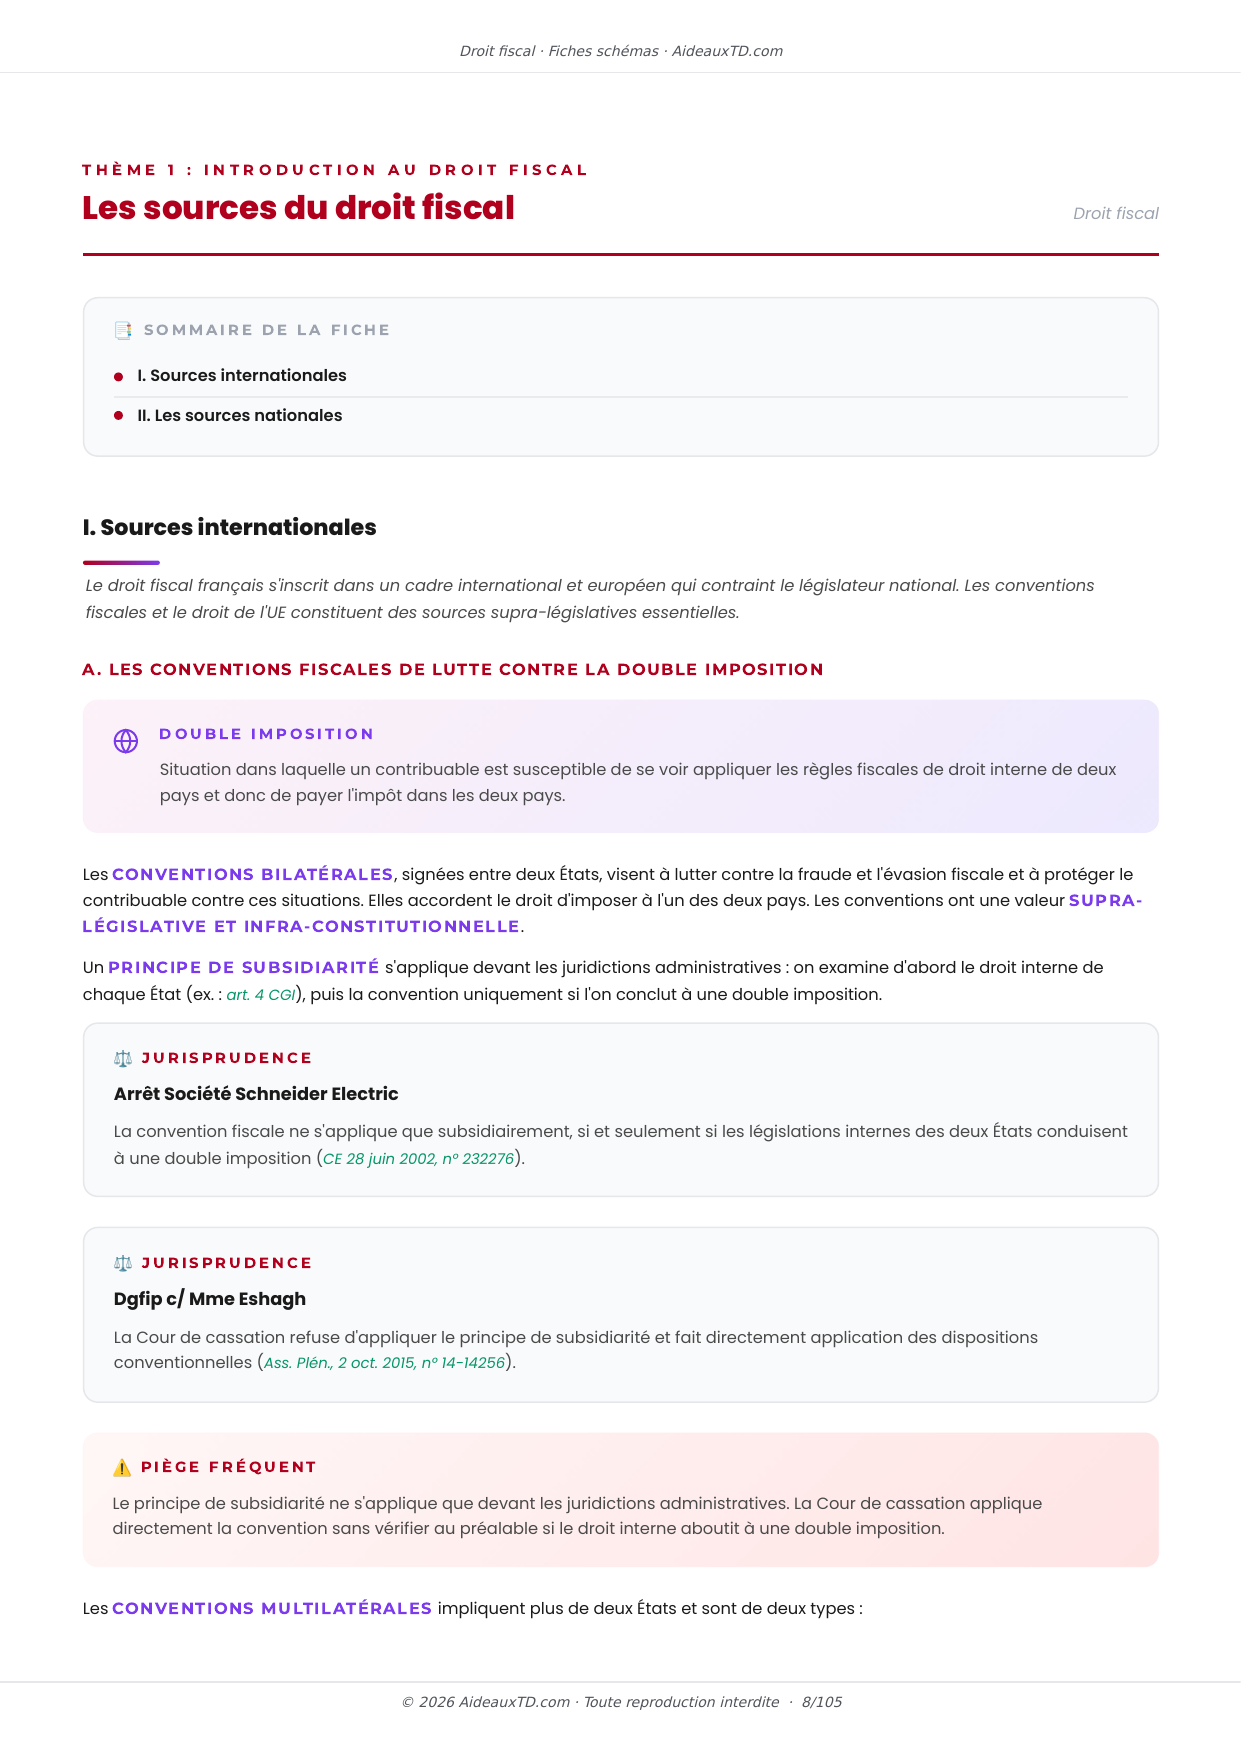
I. Sources internationales
Le droit fiscal français s’inscrit dans un cadre international et européen qui contraint le législateur national. Les conventions fiscales et le droit de l’UE constituent des sources supra-législatives essentielles.
A. Les conventions fiscales de lutte contre la double imposition
Situation dans laquelle un contribuable est susceptible de se voir appliquer les règles fiscales de droit interne de deux pays et donc de payer l’impôt dans les deux pays.
Les conventions bilatérales, signées entre deux États, visent à lutter contre la fraude et l’évasion fiscale et à protéger le contribuable contre ces situations. Elles accordent le droit d’imposer à l’un des deux pays. Les conventions ont une valeur supra-législative et infra-constitutionnelle.
Un principe de subsidiarité s’applique devant les juridictions administratives : on examine d’abord le droit interne de chaque État (ex. : art. 4 CGI), puis la convention uniquement si l’on conclut à une double imposition.
La convention fiscale ne s’applique que subsidiairement, si et seulement si les législations internes des deux États conduisent à une double imposition (CE 28 juin 2002, n° 232276).
La Cour de cassation refuse d’appliquer le principe de subsidiarité et fait directement application des dispositions conventionnelles (Ass. Plén., 2 oct. 2015, n° 14-14256).
Le principe de subsidiarité ne s’applique que devant les juridictions administratives. La Cour de cassation applique directement la convention sans vérifier au préalable si le droit interne aboutit à une double imposition.
Les conventions multilatérales impliquent plus de deux États et sont de deux types :
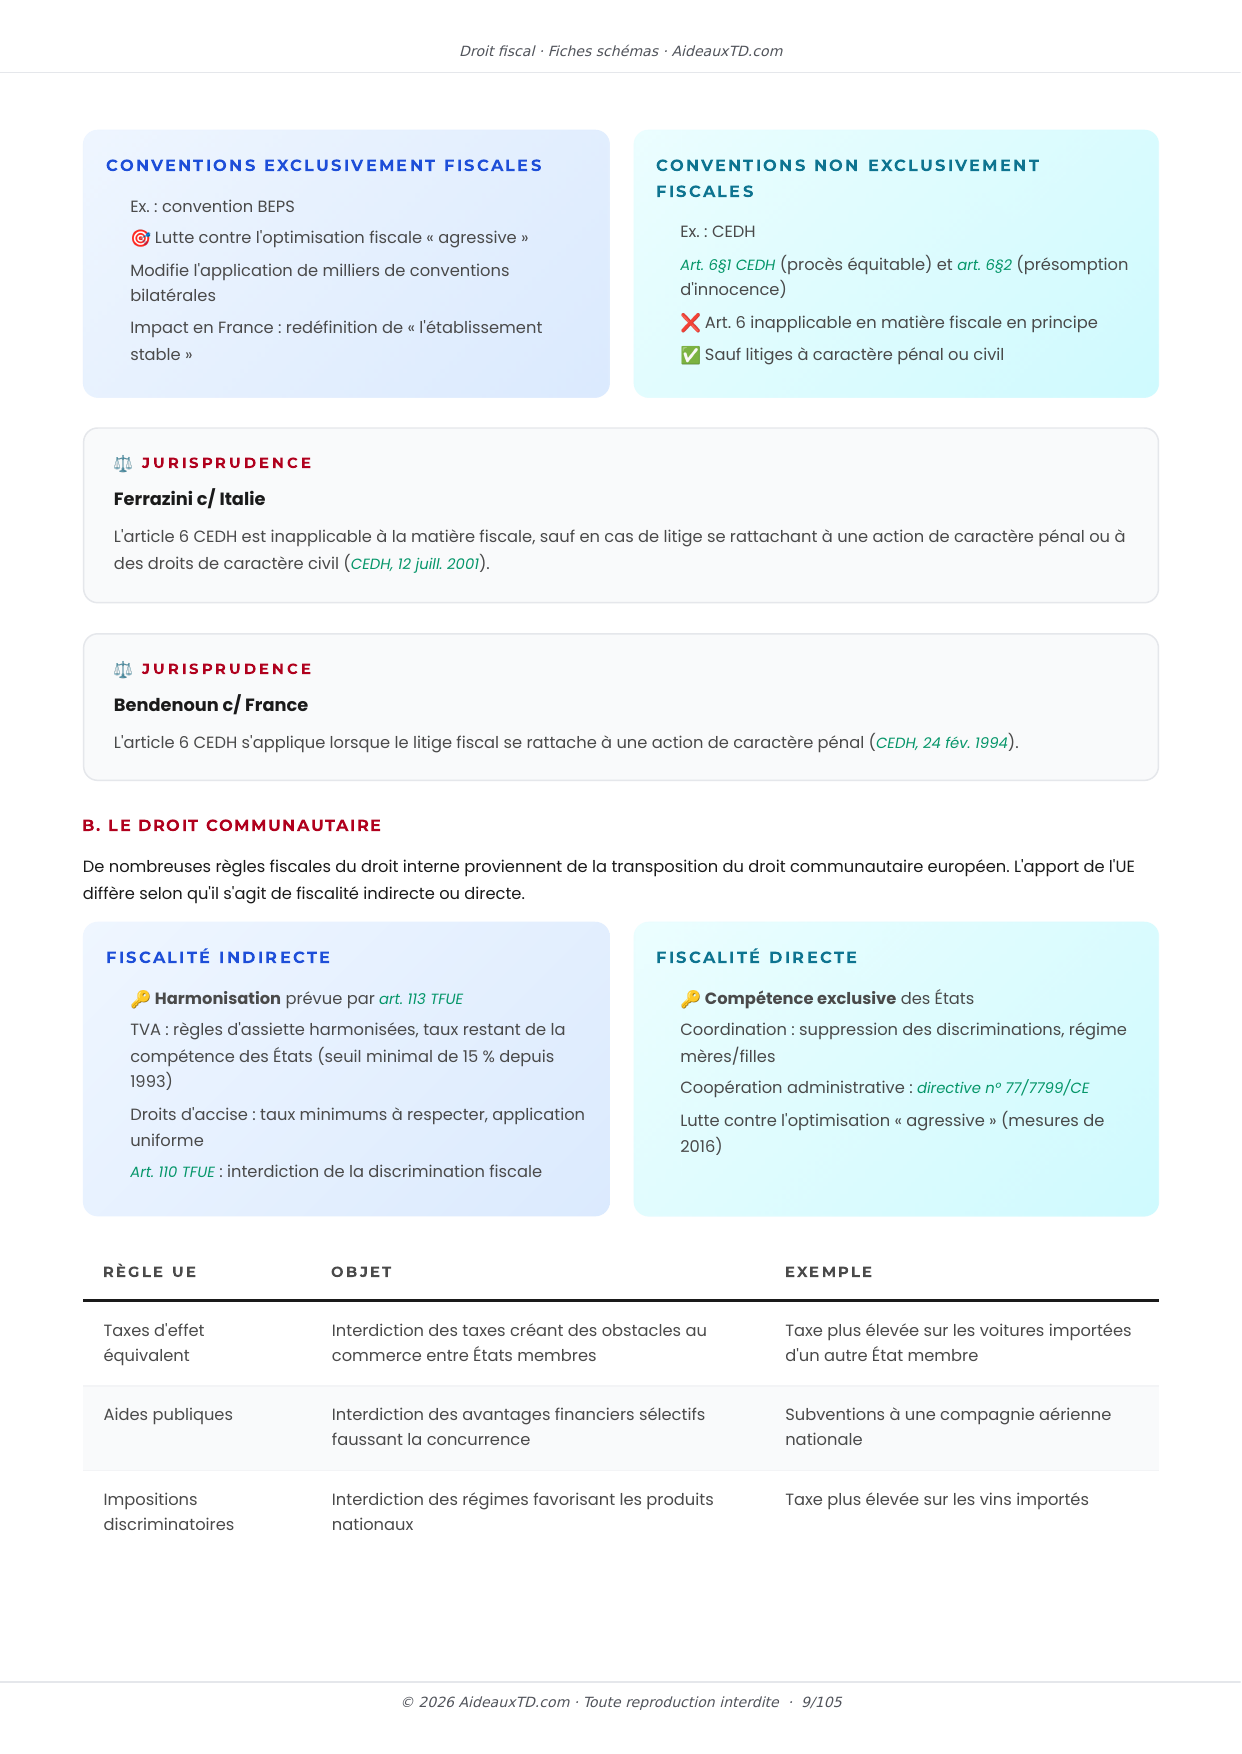
- Ex. : convention BEPS
- 🎯 Lutte contre l’optimisation fiscale « agressive »
- Modifie l’application de milliers de conventions bilatérales
- Impact en France : redéfinition de « l’établissement stable »
- Ex. : CEDH
- Art. 6§1 CEDH (procès équitable) et art. 6§2 (présomption d’innocence)
- ❌ Art. 6 inapplicable en matière fiscale en principe
- ✅ Sauf litiges à caractère pénal ou civil
L’article 6 CEDH est inapplicable à la matière fiscale, sauf en cas de litige se rattachant à une action de caractère pénal ou à des droits de caractère civil (CEDH, 12 juill. 2001).
L’article 6 CEDH s’applique lorsque le litige fiscal se rattache à une action de caractère pénal (CEDH, 24 fév. 1994).
B. Le droit communautaire
De nombreuses règles fiscales du droit interne proviennent de la transposition du droit communautaire européen. L’apport de l’UE diffère selon qu’il s’agit de fiscalité indirecte ou directe.
- 🔑 Harmonisation prévue par art. 113 TFUE
- TVA : règles d’assiette harmonisées, taux restant de la compétence des États (seuil minimal de 15 % depuis 1993)
- Droits d’accise : taux minimums à respecter, application uniforme
- Art. 110 TFUE : interdiction de la discrimination fiscale
- 🔑 Compétence exclusive des États
- Coordination : suppression des discriminations, régime mères/filles
- Coopération administrative : directive n° 77/7799/CE
- Lutte contre l’optimisation « agressive » (mesures de 2016)
| Règle UE | Objet | Exemple |
|---|---|---|
| Taxes d’effet équivalent | Interdiction des taxes créant des obstacles au commerce entre États membres | Taxe plus élevée sur les voitures importées d’un autre État membre |
| Aides publiques | Interdiction des avantages financiers sélectifs faussant la concurrence | Subventions à une compagnie aérienne nationale |
| Impositions discriminatoires | Interdiction des régimes favorisant les produits nationaux | Taxe plus élevée sur les vins importés |
II. Les sources nationales
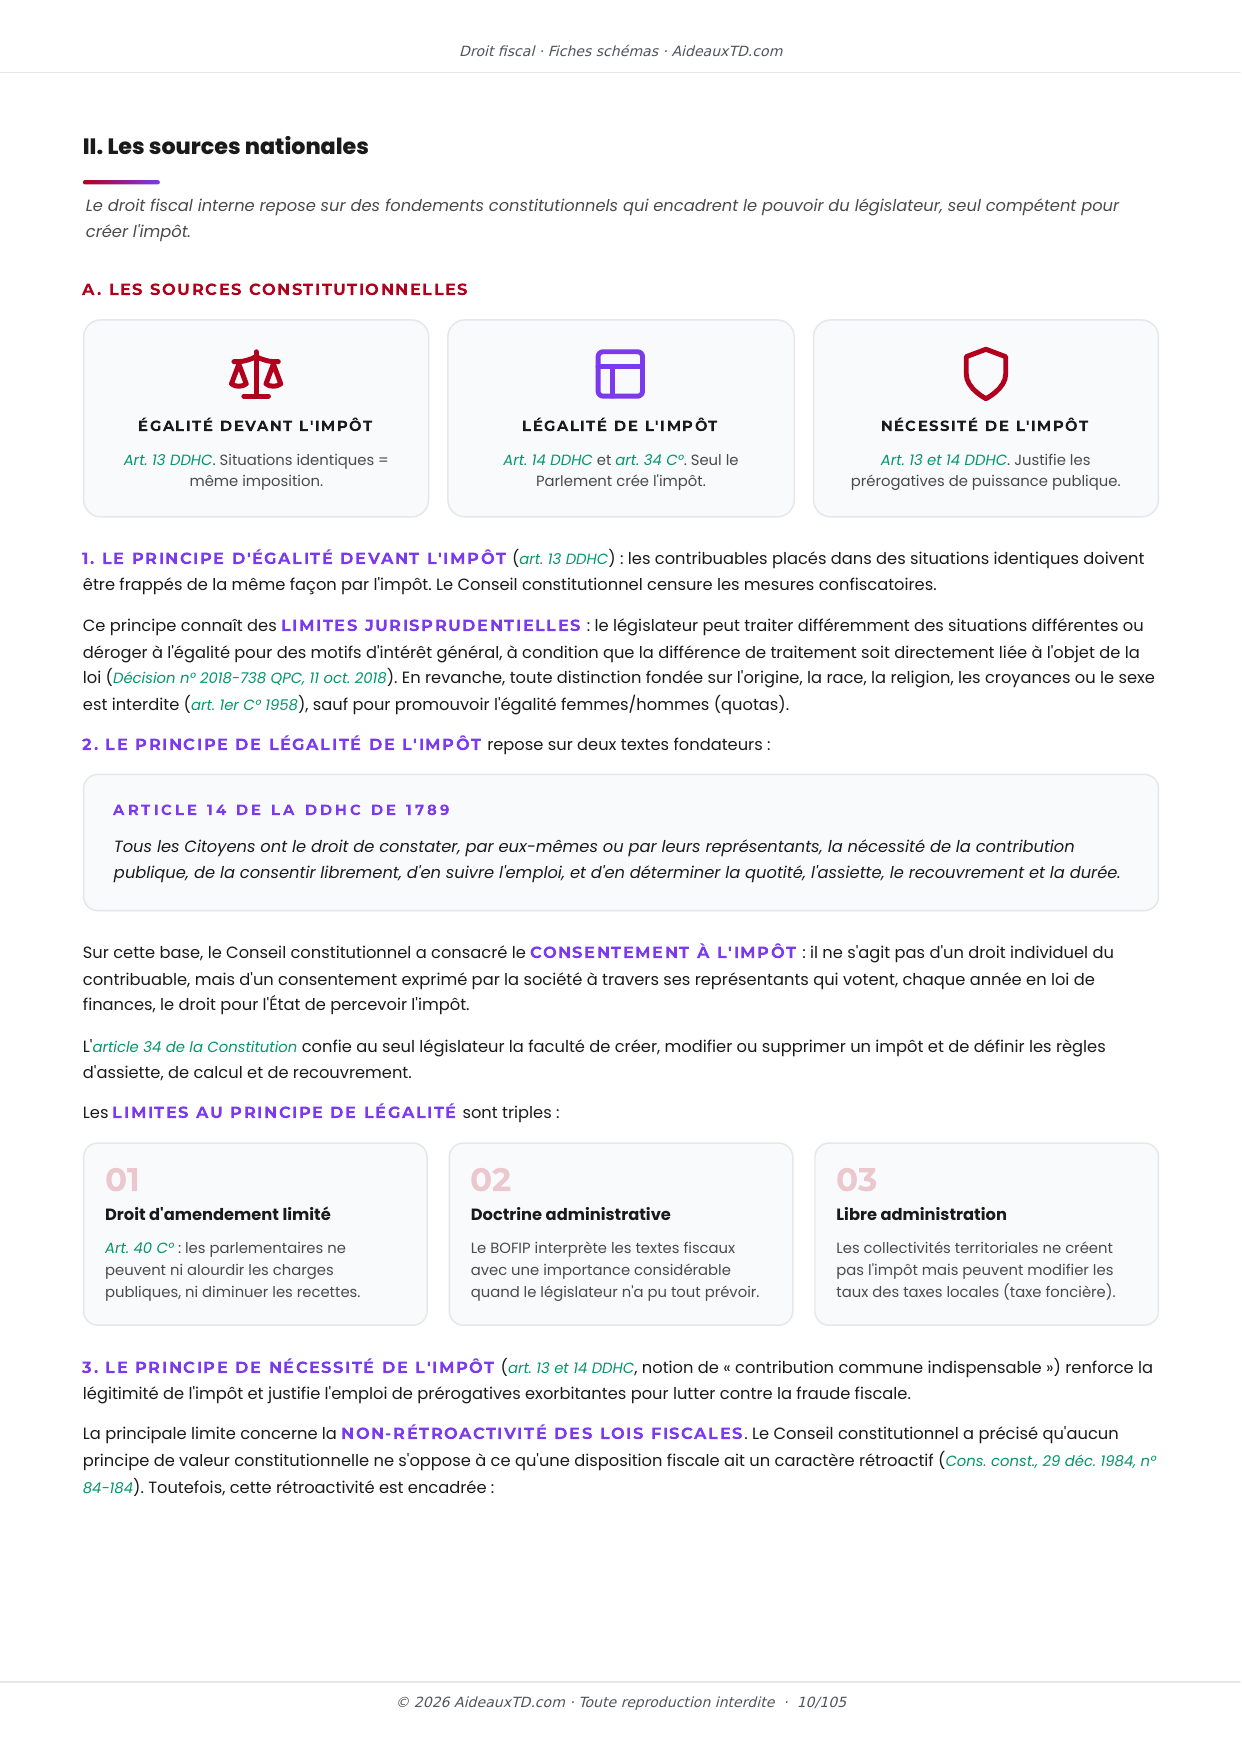
Le droit fiscal interne repose sur des fondements constitutionnels qui encadrent le pouvoir du législateur, seul compétent pour créer l’impôt.
A. Les sources constitutionnelles
1. Le principe d’égalité devant l’impôt (art. 13 DDHC) : les contribuables placés dans des situations identiques doivent être frappés de la même façon par l’impôt. Le Conseil constitutionnel censure les mesures confiscatoires.
Ce principe connaît des limites jurisprudentielles : le législateur peut traiter différemment des situations différentes ou déroger à l’égalité pour des motifs d’intérêt général, à condition que la différence de traitement soit directement liée à l’objet de la loi (Décision n° 2018-738 QPC, 11 oct. 2018). En revanche, toute distinction fondée sur l’origine, la race, la religion, les croyances ou le sexe est interdite (art. 1er C° 1958), sauf pour promouvoir l’égalité femmes/hommes (quotas).
2. Le principe de légalité de l’impôt repose sur deux textes fondateurs :
Tous les Citoyens ont le droit de constater, par eux-mêmes ou par leurs représentants, la nécessité de la contribution publique, de la consentir librement, d’en suivre l’emploi, et d’en déterminer la quotité, l’assiette, le recouvrement et la durée.
Sur cette base, le Conseil constitutionnel a consacré le consentement à l’impôt : il ne s’agit pas d’un droit individuel du contribuable, mais d’un consentement exprimé par la société à travers ses représentants qui votent, chaque année en loi de finances, le droit pour l’État de percevoir l’impôt.
L’article 34 de la Constitution confie au seul législateur la faculté de créer, modifier ou supprimer un impôt et de définir les règles d’assiette, de calcul et de recouvrement.
Les limites au principe de légalité sont triples :
3. Le principe de nécessité de l’impôt (art. 13 et 14 DDHC, notion de « contribution commune indispensable ») renforce la légitimité de l’impôt et justifie l’emploi de prérogatives exorbitantes pour lutter contre la fraude fiscale.
La principale limite concerne la non-rétroactivité des lois fiscales. Le Conseil constitutionnel a précisé qu’aucun principe de valeur constitutionnelle ne s’oppose à ce qu’une disposition fiscale ait un caractère rétroactif (Cons. const., 29 déc. 1984, n° 84-184). Toutefois, cette rétroactivité est encadrée :
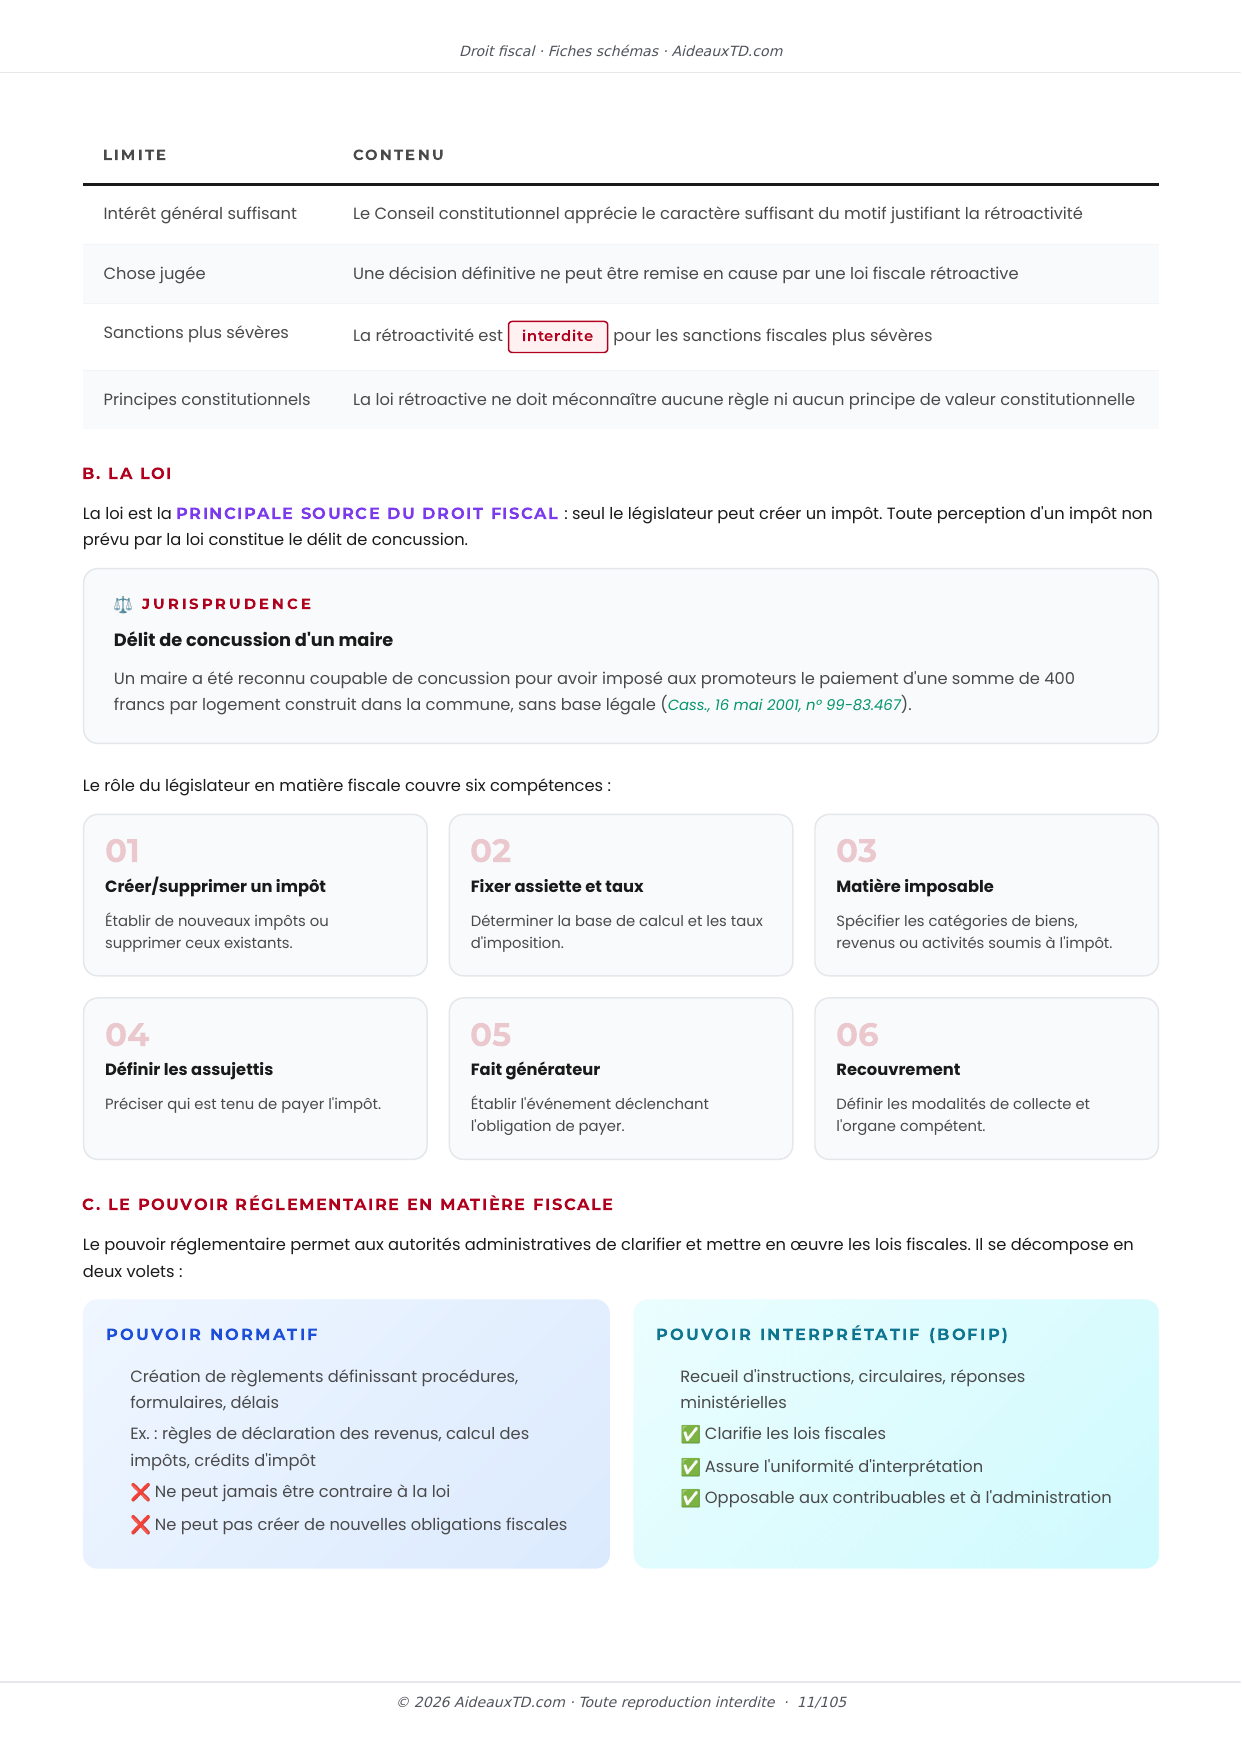
| Limite | Contenu |
|---|---|
| Intérêt général suffisant | Le Conseil constitutionnel apprécie le caractère suffisant du motif justifiant la rétroactivité |
| Chose jugée | Une décision définitive ne peut être remise en cause par une loi fiscale rétroactive |
| Sanctions plus sévères | La rétroactivité est interdite pour les sanctions fiscales plus sévères |
| Principes constitutionnels | La loi rétroactive ne doit méconnaître aucune règle ni aucun principe de valeur constitutionnelle |
B. La loi
La loi est la principale source du droit fiscal : seul le législateur peut créer un impôt. Toute perception d’un impôt non prévu par la loi constitue le délit de concussion.
Un maire a été reconnu coupable de concussion pour avoir imposé aux promoteurs le paiement d’une somme de 400 francs par logement construit dans la commune, sans base légale (Cass., 16 mai 2001, n° 99-83.467).
Le rôle du législateur en matière fiscale couvre six compétences :
C. Le pouvoir réglementaire en matière fiscale
Le pouvoir réglementaire permet aux autorités administratives de clarifier et mettre en œuvre les lois fiscales. Il se décompose en deux volets :
- Création de règlements définissant procédures, formulaires, délais
- Ex. : règles de déclaration des revenus, calcul des impôts, crédits d’impôt
- ❌ Ne peut jamais être contraire à la loi
- ❌ Ne peut pas créer de nouvelles obligations fiscales
- Recueil d’instructions, circulaires, réponses ministérielles
- ✅ Clarifie les lois fiscales
- ✅ Assure l’uniformité d’interprétation
- ✅ Opposable aux contribuables et à l’administration
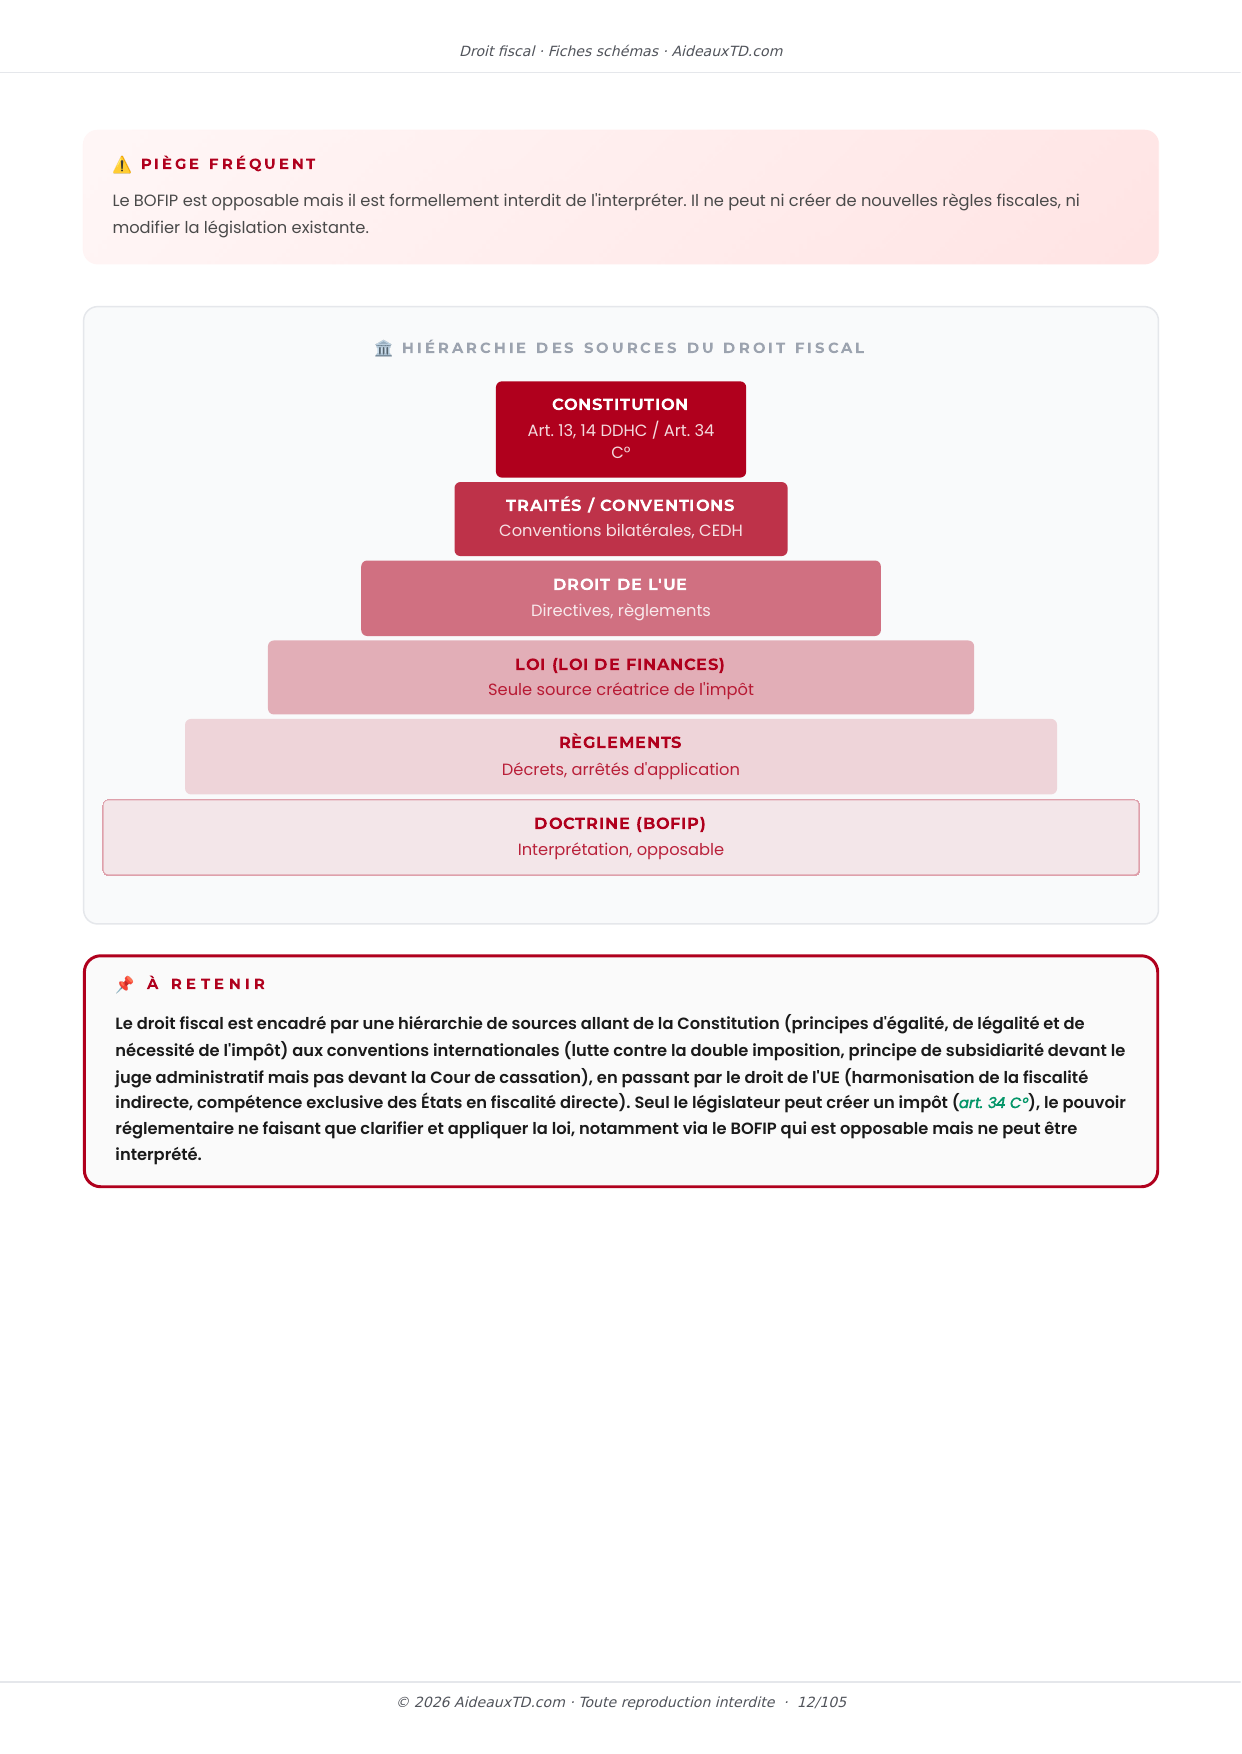
Le BOFIP est opposable mais il est formellement interdit de l’interpréter. Il ne peut ni créer de nouvelles règles fiscales, ni modifier la législation existante.
Le droit fiscal est encadré par une hiérarchie de sources allant de la Constitution (principes d’égalité, de légalité et de nécessité de l’impôt) aux conventions internationales (lutte contre la double imposition, principe de subsidiarité devant le juge administratif mais pas devant la Cour de cassation), en passant par le droit de l’UE (harmonisation de la fiscalité indirecte, compétence exclusive des États en fiscalité directe). Seul le législateur peut créer un impôt (art. 34 C°), le pouvoir réglementaire ne faisant que clarifier et appliquer la loi, notamment via le BOFIP qui est opposable mais ne peut être interprété.
Comprendre et retenir
Pourquoi les fiches schémas de droit fiscal se retiennent mieux qu’un cours relu trois fois
Ce que vous téléchargez. 25 fiches schémas, 106 pages, une fiche par chapitre du programme de droit fiscal. Chaque chapitre tient sur 5 à 7 pages A4, en arbres de décision, tableaux comparatifs et frises chronologiques.
Vous saurez par où commencer votre copie. Un cours de droit fiscal donne les notions une par une, jamais l’ordre dans lequel les poser. Chaque schéma part de la question à se poser en premier, montre les réponses possibles et ce qui découle de chacune. C’est le raisonnement qu’attend le correcteur, quel que soit l’exercice : dissertation, commentaire d’arrêt, cas pratique ou fiche d’arrêt.
Vous réviserez en une heure ce qui vous prenait une soirée. La veille du partiel, repasser les schémas prend une heure là où relire le cours en prend cinq. Et ce qui se voit se retrouve : un schéma se rappelle bien mieux qu’un paragraphe relu trois fois.
Vous les sortirez à trois moments. Après le cours magistral, pour vérifier que vous avez saisi l’articulation et pas seulement les mots. Avant un TD, pour retrouver le raisonnement attendu sans relire tout le chapitre. La veille du partiel, pour tout repasser.
FAQ
Questions fréquentes
Quelle est la différence entre les fiches de révision, les fiches schémas et L'Essentiel ?
Les trois formats couvrent le même programme de droit fiscal, fiche par fiche, avec les mêmes numéros. Les fiches de révision donnent le contenu en détail : définitions, articles, décisions, plan complet ; on les travaille pendant le semestre, pour compléter le cours magistral et préparer les TD. Les fiches schémas donnent l’architecture du raisonnement, en arbres de décision, tableaux comparatifs et frises ; on les regarde pendant les révisions, pour retrouver l’ordre des règles. L’Essentiel donne les grosses notions et les définitions sans entrer dans le détail ; on le balaie la veille du partiel pour vérifier qu’il ne manque rien. Voir aussi : L’Essentiel : Droit Fiscal et Fiches de révision : Droit fiscal.
Les fiches contiennent déjà une carte mentale, à quoi servent les fiches schémas ?
La carte mentale résume une fiche en un coup d’œil, elle donne les mots-clés. Le schéma détaille le raisonnement à l’intérieur de la fiche : l’ordre des questions, les critères qui distinguent deux notions, la chronologie, l’erreur à éviter. L’une sert à se repérer, l’autre à raisonner.
J'ai déjà les fiches de révision, ai-je vraiment besoin des fiches schémas ?
Si vous savez votre cours mais que vous bloquez au moment de construire un plan ou d’attaquer un cas pratique, oui. Si votre difficulté est de connaître le contenu, commencez par les fiches. Nous préférons vous le dire.
Qui rédige les fiches schémas ?
Nos enseignants en droit, chacun sur la matière qu’il enseigne à l’université. Les fiches schémas sont construites à partir de leurs cours, puis relues avant publication sous la direction de Raphaël Briguet-Lamarre, ancien avocat et chargé d’enseignement à l’université de Nice. Le contenu juridique vient du cours : aucun article, aucune décision n’est ajouté qui n’y figure pas.
Sous quel format les fiches schémas sont-elles livrées ?
Un fichier PDF unique au format A4, téléchargeable immédiatement après le paiement. Chaque fiche schéma fait 5 à 7 pages. Le fichier est pensé pour l’impression comme pour la lecture à l’écran. Vous y accédez à vie, et les mises à jour de l’année sont incluses.
Prêt à réussir votre partiel de droit fiscal ?
Vous pouvez faire ces fiches schémas vous-même. Comptez une soirée par chapitre, à la place des révisions. Ou prenez les nôtres, et gardez vos soirées pour réviser.
Plus vous prenez de supports, moins vous payez : -10 % dès 2, -15 % dès 3 et -18 % dès 4 supports.
Remise appliquée automatiquement au panier. Fiches, Essentiels et Manuel de méthodologie comptent tous.
Téléchargement immédiat · Accès à vie · Carte bancaire ou PayPal
