L’arrêt Jacques Vabre du 24 mai 1975 : fiche, résumé et portée

94 % de nos étudiants valident leur année. Voir comment →

94 % de nos étudiants valident leur année. Voir comment →
Cour de cassation, Chambre mixte, 24 mai 1975, n° 73-13.556
L’arrêt Société des cafés Jacques Vabre du 24 mai 1975 dit « Jacques Vabre », rendu par la Chambre mixte de la Cour de cassation, est un arrêt important du programme de la première année de droit.
Cet arrêt porte sur le thème de la hiérarchie des normes (et de la pyramide de Kelsen) et plus particulièrement sur le contrôle de conventionnalité de la loi exercé par le juge judiciaire.
Avec cet arrêt, la Cour de cassation va admettre pour la première fois que le juge judiciaire français a le pouvoir de contrôler la compatibilité d’une loi, même postérieure, par rapport à un traité international.
Dans cet article, nous allons réaliser la fiche de l’arrêt Jacques Vabre, puis expliquer le sens, la valeur et la portée de ce célèbre arrêt.
Un importateur (la société Cafés Jacques Vabre) fait venir du café soluble des Pays-Bas. Son commissionnaire en douane (la société J. Weigel et Cie) paie pour chaque importation la taxe intérieure de consommation prévue par l’article 265 du Code des douanes, plus lourde que celle qui frappe le café soluble fabriqué en France. Les deux sociétés invoquent l’article 95 du traité de Rome du 25 mars 1957. La Cour de cassation, réunie en chambre mixte (Cass., ch. mixte, 24 mai 1975, n° 73-13.556), juge que le traité, supérieur aux lois en vertu de l’article 55 de la Constitution, doit être appliqué à l’exclusion de l’article 265, bien que ce texte soit postérieur.
Pour la première fois, la Cour de cassation accepte de contrôler la conformité d’une loi à un traité. Le Conseil d’État fera de même en 1989 dans l’arrêt Nicolo.
Références de l’arrêt
De 1967 à 1971, une société de café (la société « Cafés Jacques Vabre ») a importé du café soluble des Pays-Bas, État membre de la Communauté économique européenne, afin de le commercialiser en France.
Une société exerçant l’activité de commissionnaire en douane (la société J. Weigel et Cie) a procédé au dédouanement de ces marchandises et a payé à l’administration des douanes la taxe intérieure de consommation pour le compte de la société de café, en se fondant sur l’article 265 du Code des douanes.
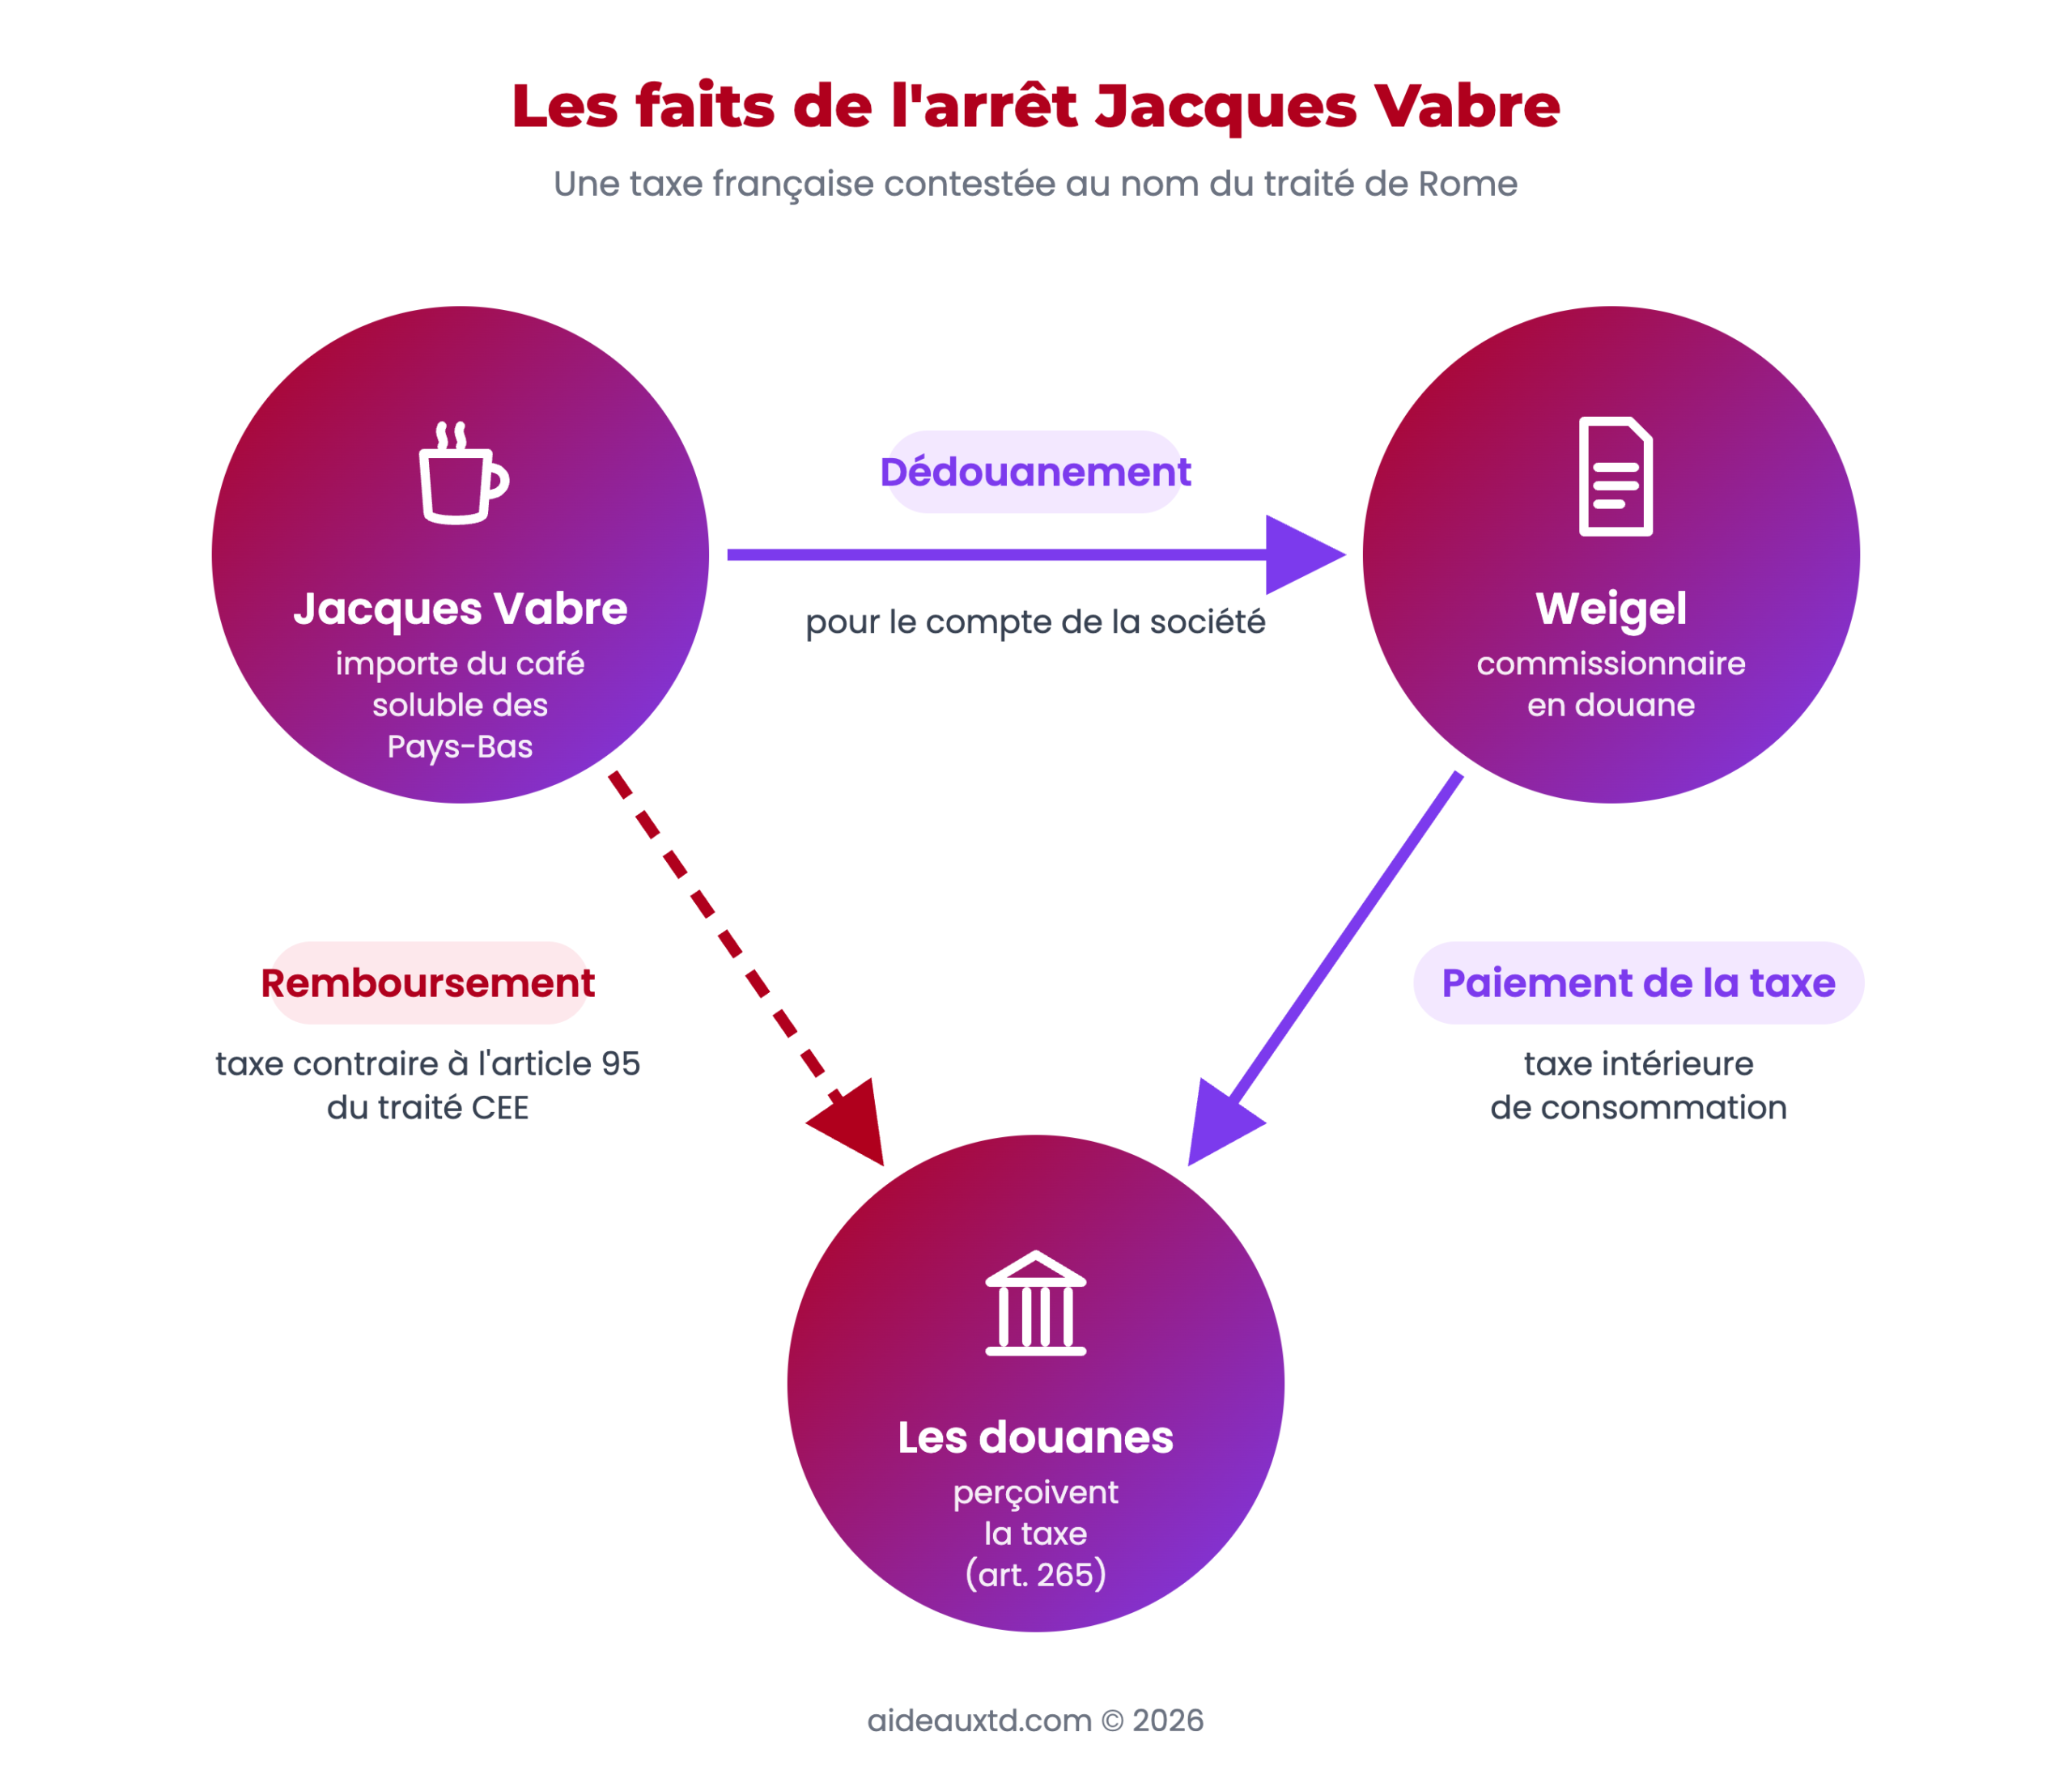
1. Les deux sociétés ont assigné l’administration en vue d’obtenir :
Elles prétendaient que le montant des taxes payées au titre des marchandises importées (le café soluble) était supérieur au montant des taxes applicables aux cafés solubles fabriqués en France en vue de leur consommation dans ce pays, contrairement à ce que prévoyait l’article 95 du traité du 25 mars 1957 instituant la Communauté économique européenne.
2. La Cour d’appel de Paris, le 7 juillet 1973, a fait droit aux demandes des deux sociétés en considérant notamment que les sommes perçues par l’administration des douanes devaient être restituées dans leur intégralité. Elle a retenu le caractère discriminatoire de la taxe intérieure de consommation prévue par l’article 265 du Code des douanes au regard de l’article 95 du traité du 25 mars 1957.
3. L’administration a alors formé un pourvoi, divisé en six moyens, contre l’arrêt devant la Cour de cassation. Dans son deuxième moyen, l’administration reprochait à la Cour d’appel d’avoir déclaré illégale la taxe intérieure de consommation prévue par l’article 265 du Code des douanes au regard de son incompatibilité avec l’article 95 du traité du 25 mars 1957.
Selon l’administration, le juge français ne pouvait pas écarter l’application d’une loi française sans excéder ses pouvoirs. En d’autres termes, le juge français ne pouvait pas procéder à un contrôle de conventionnalité de la loi française en vertu de « l’autorité absolue qui s’attache aux dispositions législatives et qui s’impose à toute juridiction française ». L’article 265 du Code des douanes résultait en effet de la loi du 14 décembre 1966, donc d’une loi postérieure au traité de 1957.
Pour mieux comprendre…
Nous détaillons uniquement le deuxième moyen du pourvoi dans cette fiche d’arrêt, car c’est ce point qui est au cœur de l’arrêt Jacques Vabre. En vous donnant cet arrêt, votre correcteur cherche à vous faire travailler sur le contrôle de la hiérarchie des normes et plus particulièrement sur le contrôle de conventionnalité exercé par le juge judiciaire. Ici, reprendre l’intégralité des six moyens n’aurait aucune utilité.
Le juge judiciaire peut-il, sans excéder ses pouvoirs, contrôler la compatibilité d’une loi interne par rapport à un traité international ?
La Chambre mixte de la Cour de cassation rejette le pourvoi formé contre l’arrêt de la Cour d’appel de Paris au motif que le traité du 25 mars 1957 a, en vertu de l’article 55 de la Constitution, une autorité supérieure à celle des lois et institue un ordre juridique propre intégré à celui des États membres. Elle juge qu’en raison de cette spécificité, l’ordre juridique qu’il a créé est directement applicable aux ressortissants de ces États et s’impose à leurs juridictions.
En d’autres termes, la Cour de cassation :
Consultez l’article sur le sens, la valeur et la portée en commentaire d’arrêt pour perfectionner vos connaissances.
Les deux sociétés estimaient que l’application de l’article 265 du Code des douanes par l’administration pour calculer l’imposition au titre de l’importation des marchandises de cafés solubles était contraire à l’article 95 du traité du 25 mars 1957 (traité de Rome). La Cour d’appel leur avait donné raison sur ce point.
Le demandeur au pourvoi (l’administration) estimait que le juge français n’avait pas le pouvoir d’écarter l’application d’une loi française au motif de son incompatibilité avec un traité international. En d’autres termes, elle estimait que le juge français n’était pas compétent pour effectuer un contrôle de conventionnalité de la loi.
Deux apports ressortent de cet arrêt.
1. La suprématie du traité international sur la loi.
D’abord, la Cour de cassation juge que, conformément à l’article 55 de la Constitution, un traité international a une valeur juridique supérieure à une loi interne, même postérieure.
Cette priorité du traité international sur la loi française était juridiquement incontestable. En effet, la Constitution de la Ve République pose clairement à l’article 55 que « les traités ou accords régulièrement ratifiés ou approuvés ont, dès leur publication, une autorité supérieure à celle des lois, sous réserve, pour chaque accord ou traité, de son application par l’autre partie ».
2. L’admission d’un contrôle de conventionnalité exercé par le juge judiciaire.
Ensuite, la Cour de cassation accepte de procéder à un contrôle de conventionnalité en écartant les dispositions prévues par une loi interne (l’article 265 du Code des douanes) sur le fondement des stipulations d’un traité international (l’article 95 du traité de Rome du 25 mars 1957).
Le refus initial de la consécration du contrôle de conventionnalité.
Retenir la compétence du juge français pour pouvoir écarter une loi interne sur le fondement d’un texte international n’allait pas de soi, car les juges judiciaires et administratifs s’étaient montrés réticents, voire hostiles, à une telle solution.
Le Conseil d’État avait déjà refusé d’écarter une loi postérieure contraire à un traité (CE, Sect., 1er mars 1968, Semoules de France, AJDA 1968. 235, concl. Questiaux). Le Conseil constitutionnel, lui, s’était déclaré incompétent pour exercer ce contrôle dans la célèbre décision « Interruption volontaire de grossesse » rendue en 1975 (Cons. const., 15 janv. 1975, n° 74-54 DC, IVG, GDCC, n° 15 ; GADLF, n° 34).
Ce refus du Conseil constitutionnel de se reconnaître compétent pour exercer le contrôle de conventionnalité avait été interprété par une partie de la doctrine comme une invitation lancée aux juges ordinaires (Cour de cassation et Conseil d’État) à accepter d’effectuer ce contrôle. L’idée était d’éviter de laisser un « vide juridictionnel ».
Finalement, la Cour de cassation, dans l’arrêt Jacques Vabre, accepte de procéder au contrôle de conventionnalité d’une loi en écartant une loi interne au profit d’un traité international.
Le Conseil constitutionnel a ensuite confirmé ce partage des rôles : il « appartient aux divers organes de l’État de veiller à l’application de ces conventions internationales dans le cadre de leurs compétences respectives » (Cons. const., 3 septembre 1986, n° 86-216 DC).
Le Conseil d’État retiendra une solution similaire quatorze ans plus tard dans l’arrêt Nicolo (CE, Ass., 20 oct. 1989, n° 108243, Rec. 190, concl. Frydman ; GAJA, n° 84).
1. La désacralisation de la loi française.
Cette consécration jurisprudentielle du contrôle de conventionnalité des lois a largement diminué l’importance de la loi votée par le Parlement et modifié les rapports entre le juge et la loi interne.
Désormais, un simple contrôle judiciaire permet de neutraliser la loi votée par le Parlement dès lors que le traité international bénéficie d’un effet direct, ce qui conduit à une désacralisation de la loi votée par le Parlement. La loi n’est plus une norme sacrée puisqu’elle peut être écartée par un juge ordinaire.
Il faut noter, s’agissant des effets d’un contrôle de conventionnalité, que lorsqu’une loi est jugée non conforme à un traité international par un juge judiciaire ou administratif, elle n’est simplement pas appliquée et n’est pas abrogée. Toutefois l’État pourra voir sa responsabilité engagée pour le préjudice causé par l’adoption d’une loi contraire à un traité international ratifié par la France (CE, Ass., 8 février 2007, n° 279522, arrêt dit « Gardedieu »).
Aucun juge ne peut contraindre le Parlement : la loi reste en vigueur tant qu’elle n’est pas modifiée. La France demeure toutefois tenue de la mettre en conformité avec ses engagements, sous peine de manquement (CJCE, 4 avril 1974, Commission c/ France, aff. 167/73) et d’engager sa responsabilité.
2. La critique du gouvernement des juges.
Ce contrôle de conventionnalité, couplé au contrôle de constitutionnalité confié au Conseil constitutionnel, suscite la critique du gouvernement des juges : est-il légitime qu’un juge, non élu, s’accorde le droit de censurer une loi votée par des parlementaires élus par le peuple français ?
3. L’extension du contrôle.
En 2019, la Cour de cassation est allée plus loin en jugeant que le contrôle de compatibilité entre une loi interne et une convention internationale peut être opéré à l’occasion d’une saisine de la Cour de cassation pour avis (Cass., avis, 17 juill. 2019, n° 19-70.010 et n° 19-70.011).
Que retenir sur l’affaire Jacques Vabre ?
La société « Cafés Jacques Vabre » a importé du café soluble des Pays-Bas, État membre de la Communauté économique européenne, afin de le commercialiser en France.
Une société exerçant l’activité de commissionnaire en douane (la société J. Weigel et Cie) a procédé au dédouanement de ces marchandises et a payé à l’administration une taxe pour le compte de la société de café, en se fondant sur un texte de loi français (article 265 du Code des douanes).
Les deux sociétés ont contesté la compatibilité de cette norme interne au regard de l’article 95 du traité de Rome.
La Cour de cassation a accepté d’écarter la loi interne au motif de son incompatibilité avec une norme internationale. Pour la première fois, la Cour de cassation accepte d’écarter une loi, même postérieure, contraire à un traité : c’est le contrôle de conventionnalité de la loi. C’est l’apport principal de l’arrêt Vabre.
L’arrêt Jacques Vabre fait suite à la décision du 15 janvier 1975 du Conseil constitutionnel dans laquelle il s’était déclaré incompétent pour effectuer ce contrôle au motif qu’il n’avait pas reçu pour mission d’apprécier la conformité des lois aux traités (Cons. const., 15 janvier 1975 « IVG »).
L’importance de la loi votée par le Parlement est donc largement atténuée, car désormais les juges ordinaires (la Cour de cassation avec l’arrêt Jacques Vabre et le Conseil d’État avec l’arrêt Nicolo) ont le pouvoir d’écarter une loi nationale votée par le Parlement contraire à une norme internationale.
L’arrêt Jacques Vabre s’inscrit dans une série de décisions rendues par les juridictions administratives et judiciaires relatives au thème de la hiérarchie des normes.
Voici un tableau récapitulatif pour y voir plus clair :
| Nom et références de l’arrêt | Solution de l’arrêt |
|---|---|
| Arrêt dit « Jacques Vabre » (Cour de cassation, Chambre mixte, 24 mai 1975, n° 73-13.556) | Dans l’arrêt Jacques Vabre, la Cour de cassation (juge judiciaire) : • accepte de procéder à un contrôle de conventionnalité en écartant les dispositions prévues par une loi interne sur le fondement des stipulations d’un traité international. • juge que, conformément à l’article 55 de la Constitution, un traité international a une valeur juridique supérieure à une loi interne. |
| Avis de la Cour de cassation (Cass., avis, 17 juillet 2019, n° 19-70.010 et n° 19-70.011) | Dans la lignée de l’arrêt Jacques Vabre, la Cour de cassation accepte d’exercer le contrôle de conventionnalité d’une loi à l’occasion d’une demande d’avis. |
| Arrêt dit « Nicolo » (Conseil d’État, Ass., 20 octobre 1989, n° 108243) | Dans l’arrêt Nicolo, le Conseil d’État (juge administratif) : • accepte de contrôler la compatibilité d’une loi, même postérieure, avec un traité international (en l’espèce, la loi est jugée compatible). • juge que, conformément à l’article 55 de la Constitution, un traité international a une valeur juridique supérieure à une loi interne. |
| Arrêt dit « Sarran » (CE, Ass., 30 oct. 1998, n° 200286 et 200287) | Dans l’arrêt Sarran, le Conseil d’État pose la solution de principe selon laquelle en cas de conflit entre la Constitution et une norme internationale ou européenne, la Constitution l’emporte devant le juge administratif. Il reconnait ainsi la primauté dans l’ordre interne de la Constitution sur les conventions internationales. |
| Arrêt dit « Fraisse » (Cass., ass. plén., 2 juin 2000, n° 99-60.274) | Dans l’arrêt Fraisse, la Cour de cassation pose la solution de principe selon laquelle en cas de contrariété entre la Constitution et une norme internationale ou européenne, la Constitution l’emporte devant le juge judiciaire. |
| Décision « Interruption volontaire de grossesse » du 15 janvier 1975 (Conseil constitutionnel) | La décision dite « IVG » est une décision rendue par le Conseil constitutionnel relative à la loi Veil dépénalisant l’interruption volontaire de grossesse dans laquelle le Conseil constitutionnel refuse de se déclarer compétent pour exercer le contrôle de conventionnalité. |
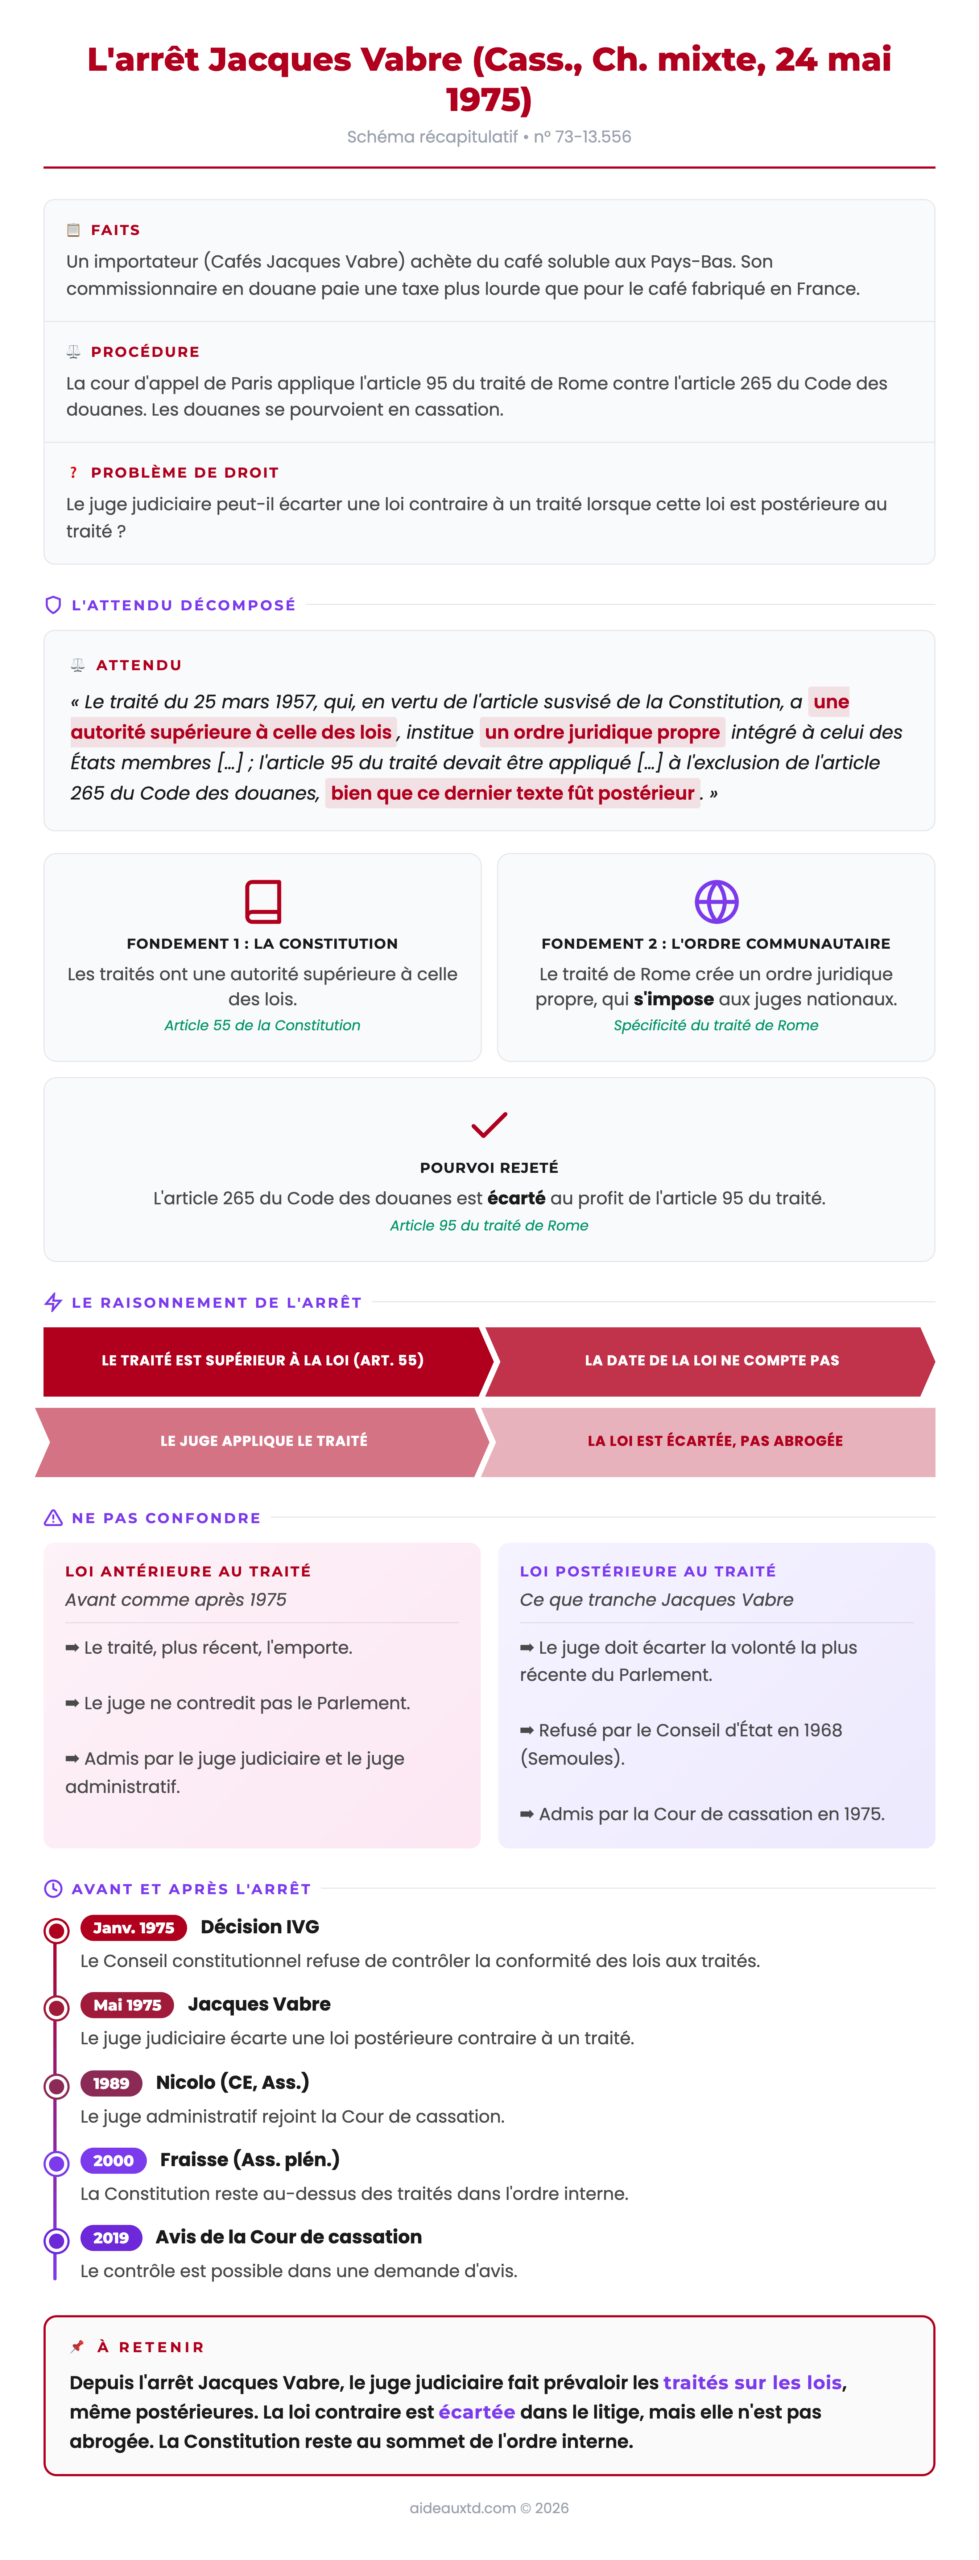
La Cour de cassation juge que le traité de Rome, supérieur aux lois en vertu de l’article 55 de la Constitution, doit être appliqué à l’exclusion d’une loi contraire, même postérieure. Le juge judiciaire peut donc écarter une loi contraire à un traité.
Les deux arrêts admettent le contrôle de conventionnalité de la loi, même postérieure. Jacques Vabre concerne le juge judiciaire (Cour de cassation, 1975). Nicolo concerne le juge administratif (Conseil d’État, 1989).
Le 15 janvier 1975, le Conseil constitutionnel refuse de contrôler la conformité des lois aux traités. Quatre mois plus tard, la Cour de cassation accepte ce contrôle dans l’arrêt Jacques Vabre.
Non. La loi n’est simplement pas appliquée dans le litige, elle n’est pas abrogée. L’État peut toutefois voir sa responsabilité engagée (CE, Ass., 8 février 2007, Gardedieu).
Non, pas dans l’ordre interne. La Cour de cassation juge que la suprématie des traités ne s’applique pas aux dispositions de valeur constitutionnelle (Cass., Ass. plén., 2 juin 2000, Fraisse).
Prenez de l’avance sur vos TD
L’Académie réunit les cours de votre niveau en vidéo et à l’écrit, des QCM, des flashcards et des sujets corrigés, toute la méthodologie et la communauté privée : de quoi arriver en TD en ayant vu le programme et travaillé la méthode.
Découvrir l’Académie →
Rédigé par
Les cours de votre niveau en vidéo et à l’écrit, des QCM, des sujets corrigés et toute la méthodologie, sur l’Académie.
Découvrir l’Académie →📖 À lire aussi

Le « droit et la religion » constitue un thème important du programme de première année de droit.…
Conseil d’État, Ass., 30 octobre 1998, Sarran, Levacher et autres, n° 200286 et 200287 L’arrêt Sarran du 30…

Dans le second livre de la jungle de Rudyard Kipling, Baloo avertit Mowgli : Dans les sociétés humaines,…

💬
Commentaires