
Cours de droit fiscal,
de la première leçon au partiel.
Maîtrisez les fondamentaux du droit fiscal français : impôt sur le revenu, TVA, IS et procédures fiscales.
- Vidéos
- QCM
- Flashcards
La première leçon est ouverte, sans carte bancaire.
Essai sans carte bancaire
Vous ouvrez l’app et vous testez chaque matière avant de choisir une formule.
Résiliable en 1 clic
Depuis votre compte, sans appel ni justification. Le prix ne change pas pendant votre formule.
Un support qui répond vite
Une question sur l’un de nos cours ou sur votre compte ? Notre équipe vous répond sous 48 heures.
Ce que contient le cours de droit fiscal
Voici exactement ce que vous trouverez dans l’app pour cette matière.
Sujets corrigés : 7 questions de cours, 9 cas pratiques et 4 fiches d'arrêt, corrigés à l’écrit et en vidéo. Chiffres relevés dans nos cours le 16/11/2026.
Le programme, leçon par leçon
1Introduction au droit fiscal2 leçons
- Définition et catégorie d'impôts
- Les sources du droit fiscal
2L'imposition des revenus9 leçons
- Les traitements salaires pensions et rentes viagères
- Les bénéfices industriels et commerciaux (BIC)
- Les bénéfices non commerciaux (BNC) et les bénéfices agricoles (BA)
- Les revenus fonciers
- Les revenus de capitaux mobiliers (RCM)
- Les plus-values immobilières
- Le calcul de l'impôt sur le revenu
- Le recouvrement de l'impôt sur le revenu
- Taux et applications
3L'imposition de la fortune4 leçons
- La notion de foyer fiscal
- Les biens immobiliers sujets à IFI
- La déduction des dettes
- Le paiement de l'IFI
4L'imposition des sociétés3 leçons
- Personnes imposables et territorialité
- Bénéfice imposable
- Liquidation et recouvrement de l'IS
5La Taxe sur la valeur ajoutée2 leçons
- L'assiette de la taxe
- Calcul et paiement de la TVA
6Le contrôle fiscal3 leçons
- Les droits de reprise de l'administration
- Les contrôles de l'administration fiscale
- Les garanties propres aux procédures de contrôle
7Le contentieux fiscal2 leçons
- Le contentieux de l'imposition
- Les autres contentieux
Conformes aux programmes officiels des facultés de droit
Cours alignés sur les programmes et les annales, sans impasse sur les matières fondamentales.
Plus d’un étudiant sur deux n’obtient pas sa licence de droit.
Même en quatre ans (SIES, 2025). Le plus souvent, ce n’est pas le niveau qui manque, mais la méthode et les bons outils.
Vous êtes perdu en amphi
Le cours va trop vite et, en sortant, vous ne savez pas par où commencer.
Chaque leçon expliquée en vidéo, puis résumée à l’écrit.
Vos notes ne suffisent pas
Incomplètes, mal structurées : vous n’êtes jamais sûr d’avoir l’essentiel.
Le cours complet de la matière, déjà structuré.
La méthodologie vous échappe
Vous connaissez le cours, mais pas comment l’appliquer le jour de l’examen.
La méthode de chaque exercice, pas à pas.
Beaucoup d’efforts, peu de résultats
Vous relisez sans retenir, et vos notes ne bougent pas.
Les révisions du jour, revues au bon moment.
Personne pour vous aider
Une notion bloque, et personne à qui poser la question.
Une question sous la leçon, un enseignant vous répond.
Le temps vous manque
Job, trajets, partiels rapprochés : impossible de tout faire.
Des sessions de 10 minutes, sur votre téléphone.
Extrait gratuit : la première leçon, vue de l’intérieur.
« Définition et catégorie d'impôts », avec sa carte mentale, une question de son QCM et une de ses flashcards.
Lire la leçon en entierLeçon · Définition et catégorie d'impôts
I. Définition de l’impôt
A. Définition
Il n’existe pas de définition générale et universelle de l’impôt. La définition de Gaston Jèze pose toutefois les bases essentielles de ce que devrait être la définition juridique de l’impôt :
L’impôt est une prestation pécuniaire requise des particuliers par voie d’autorité à titre définitif et sans contrepartie en vue de la couverture des charges publiques.
B. Éléments de la définition
Prestation pécuniaire. L’impôt moderne est pécuniaire, contrairement à l’impôt tel qu’il était dû pendant l’ancien régime.
Les corvées, la dîme prélevée sur les récoltes au profit du clergé.
Par voie d’autorité. Le prélèvement de l’impôt est assuré par l’État par voie d’autorité. Ainsi :
- L’idée d’un consentement individuel à l’impôt est exclue.
- Le recouvrement de l’impôt peut être assuré par l’utilisation des prérogatives de puissance publique de l’administration.
Elle peut envoyer une demande de paiement directement aux créanciers du contribuable, qui sont tenus de verser le montant dû à l’administration plutôt qu’au contribuable lui-même.
Sans contrepartie. Le paiement de l’impôt n’est pas directement lié à une prestation spécifique ou à un avantage particulier pour le contribuable. En d’autres termes, le versement de l’impôt ne donne pas lieu à une compensation ou à un service direct rendu par l’État à celui qui paie l’impôt.
- Contrairement à d’autres formes de paiements, tels que les frais pour des services publics spécifiques (exemple : frais de scolarité pour l’éducation, frais d’inscription pour les services administratifs…), où le contribuable reçoit une prestation directe en échange de son paiement, l’impôt est destiné à financer les dépenses publiques globales et les missions de l’État, sans qu’il y ait de lien direct entre le montant payé par le contribuable et les services spécifiques dont il bénéficie.
Définition et catégories d'impôts
Définition de l'impôt
- Caractéristiques essentielles
- Prestation pécuniaire requise
- Prélèvement par voie d'autorité
- Sans contrepartie directe
- Évolutions contemporaines
- Impôt comme outil de politique générale
- Recherche de contrepartie et rentabilité
Fonctions modernes de l'impôt
- Politique budgétaire
- Équilibre des budgets publics
- Réduction des déficits
- Politique économique
- Incitations fiscales pour certains comportements
- Dissuasion d'autres activités
- Redistribution des richesses
- Système fiscal progressif
- Financement des programmes sociaux
Catégories fonctionnelles
- Imposition du revenu
- Salaires, pensions, BIC, BNC
- Revenus de capitaux mobiliers
- Revenus fonciers, plus-values immobilières
- Imposition du capital
- Patrimoine immobilier et mobilier
- Aujourd'hui patrimoine immobilier seul
- Imposition de la dépense
- TVA sur dépenses de consommation
- Mécanisme évitant imposition sur investissement
Catégories structurelles
- Impôt direct
- Recouvrement par avis d'imposition
- Impose personne physique ou morale
- Perceptible au contribuable
- Impôt indirect
- Frappe opération économique
- Quasi imperceptible au redevable
- Ne tient pas compte capacités contributives
Question 1 · Définition et catégorie d'impôts
Un contribuable achète un produit dont le taux de TVA est de 20 %. Cet impôt indirect frappe directement le contribuable au moment de sa consommation. Selon la définition juridique de l'impôt, quel élément fondamental de cette définition pourrait sembler fragilisé par cette caractéristique de la TVA ?
Choisissez une réponse.
Bien que la TVA soit un impôt indirect sans contrepartie directe, sa perception au moment d'une transaction précise (achat/consommation) la distingue des impôts directs financant les charges publiques globales. La définition de Gaston Jèze souligne que l'impôt ne donne lieu à aucune compensation spécifique ; cependant, en TVA, l'impôt accompagne immédiatement une opération commerciale identifiée, ce qui peut sembler fragiliser l'élément de généralité inhérent à la notion d'impôt.
Ils ont validé leur année avec AideauxTD.
« Membre de cette académie depuis ma L1, je rejoins un master l'année prochaine. Vos fiches, conseils, vidéos et accompagnement m'ont permis de gagner en confiance. Un prof m'avait dit : « Vous n'avez pas le niveau. » Grâce à vous, j'ai pu lui prouver qu'il avait tort. »
 Emre D.
« Complètement débutante en droit, j'ai été admise dans une formation niveau licence avec un grand nombre de matières juridiques. Les fiches m'ont sauvée pour le droit des contrats. La méthodologie expliquée clairement a été d'une grande aide pour la rédaction des cas pratiques. »
 Cendrine R.
« 15/20 en droit administratif (commentaire d'arrêt) et 14/20 en droit pénal (cas pratique) en révisant avec AideauxTD ! »
 Chloé T.
1 Enquête 2026 auprès de nos abonnés 2024 et 2025, 540 répondants.
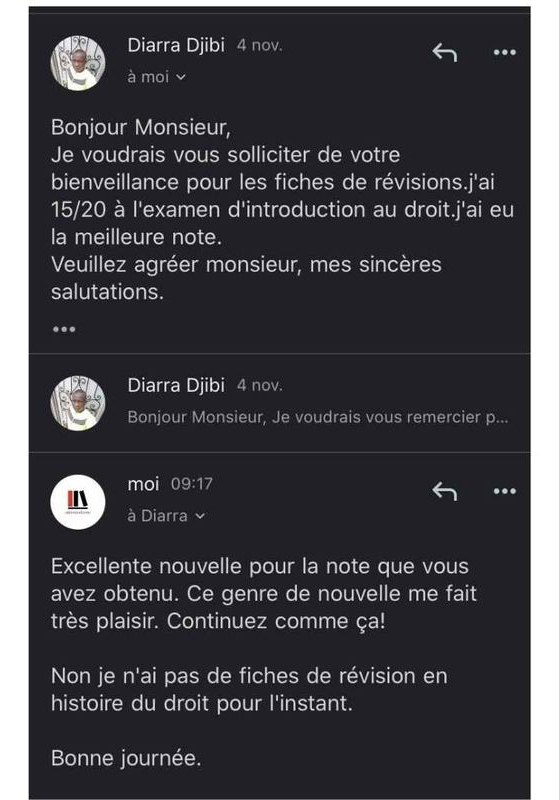
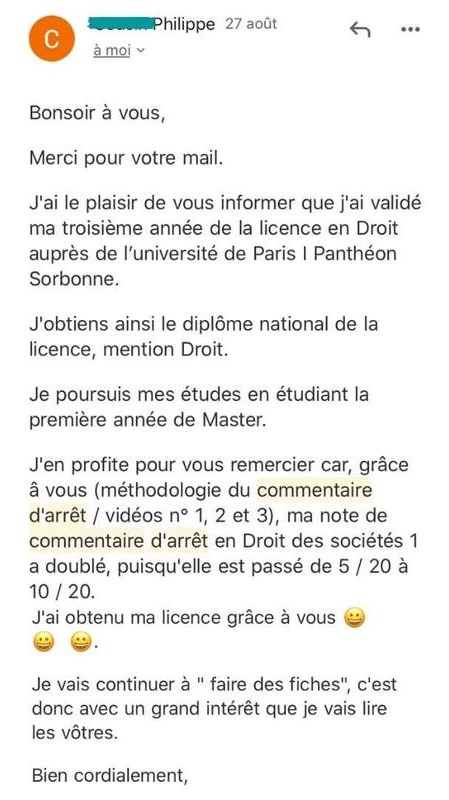
✉️ Ce qu’ils nous écrivent
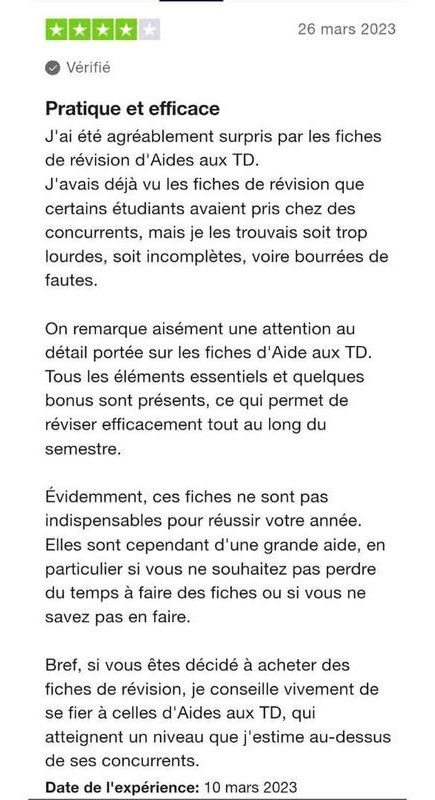
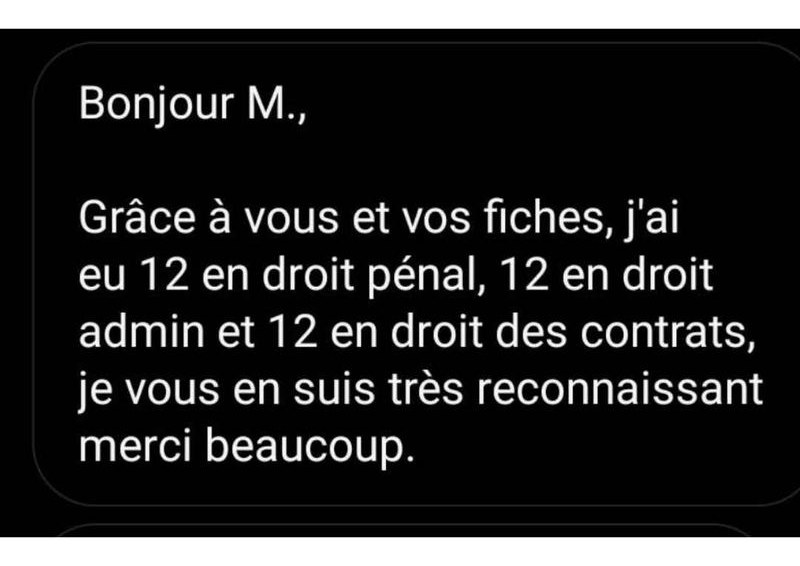
Les messages qu’on reçoit
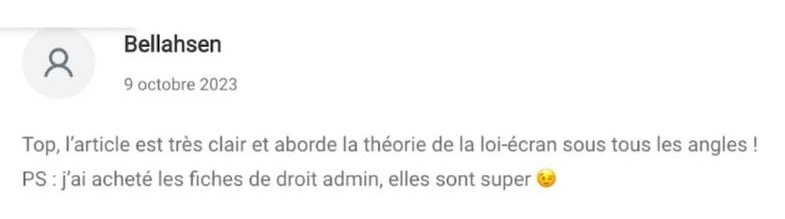
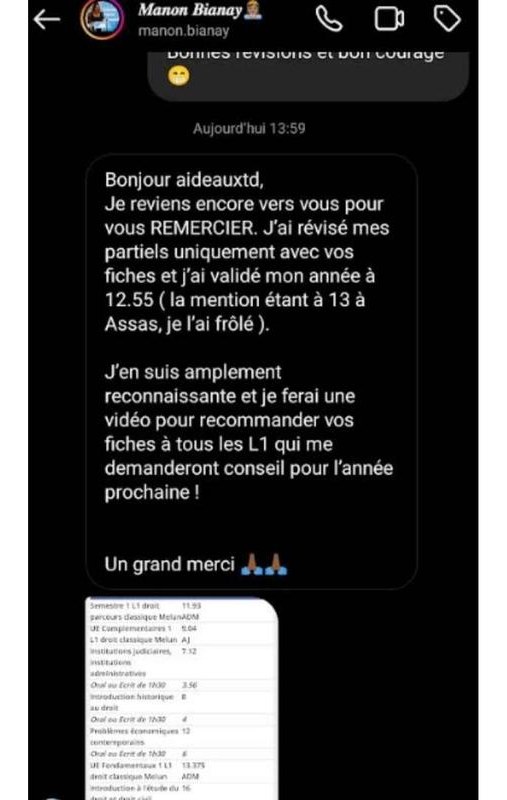
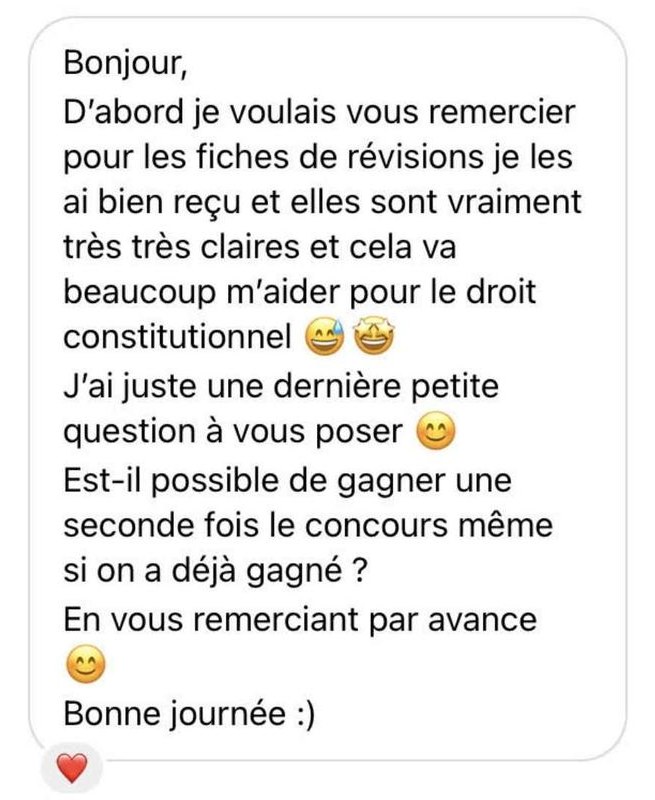
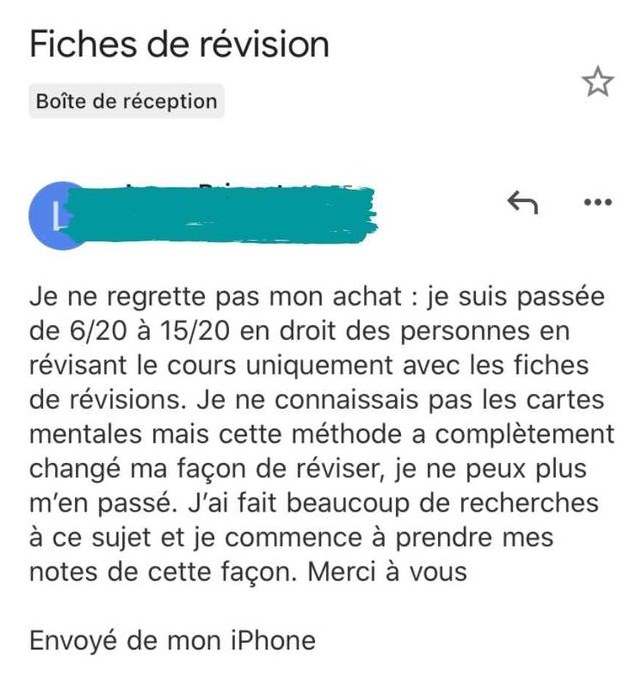
Captures de messages d’étudiants, telles que nous les avons reçues. Cliquez sur un message pour le lire en grand.
Trois façons de réviser le droit fiscal
Les fiches de la matière à garder, toute l’app avec l’Académie, ou les deux pour les partiels avec le Pack Partiels.
Les fiches PDF
Le cours de droit fiscal en fiches de révision, à imprimer.
Fiches de révision à garder, sans abonnement
Pack 3 formats : 38 €- ✓Toute la matière en PDF, thème par thème
- ✓À imprimer, à annoter, à lire hors ligne
- ✓Mises à jour de l’année en cours incluses
- –QCM, flashcards et sujets corrigés de l’app
- –Les autres matières
Ou le pack 3 formats : fiches, schémas et L’Essentiel
L’Académie
Toute l’app : ce cours et les 22 autres matières.
240 € pour 12 mois, ou 29 € par mois sans engagement
108 € d’économie sur 12 mois- ✓Ce cours en entier, à l’écrit et en vidéo, avec ses QCM et ses flashcards
- ✓23 matières de Capacité, L1, L2 et L3
- ✓Toute la méthodologie en vidéo
- ✓Révisions du jour et salle de révision
- –Fiches PDF à garder
Ou 1 mois à 29 €, résiliable en 1 clic
Pack Partiels
L’Académie et Minos 3 mois, de quoi tenir jusqu’après les partiels. Les fiches de 3 matières et le manuel de méthodologie, gardés à vie.
Payé une fois, au lieu de 237 € au prix séparé
Vous économisez 88 €- ✓3 mois d’Académie : 23 matières, cours écrits, vidéos, QCM, flashcards, sujets corrigés87 €
- ✓Toute la méthodologie en vidéo, et le manuel en PDF à vie19 €
- ✓Rien ne se renouvelle, rien à résilier
- ✓Fiches de 3 matières à vie, en 3 formats114 €
- ✓100 exercices corrigés par Minos17 €
Vos 3 matières se choisissent après le paiement
Pas encore décidé ? Essayez l’app gratuitement, sans carte bancaire.
Des avocats et des enseignants en droit derrière chaque cours
Chaque matière est écrite et filmée par un enseignant qui la pratique ou l’enseigne. Parmi ces enseignants, Maître Didier Okpo, avocat en droit fiscal, chargé d'enseignement à l'Université Paris Descartes, créateur de la chaîne YouTube « Point Fiscal », vous accompagne tout au long de ce cours de droit fiscal.
Questions fréquentes sur le cours de droit fiscal
Que contient exactement le cours de droit fiscal ?
Le cours compte 25 leçons, 25 cartes mentales, 255 questions de QCM et 250 flashcards. Chaque leçon est expliquée en vidéo et rédigée à l’écrit. Vous vous entraînez sur 7 questions de cours, 9 cas pratiques et 4 fiches d'arrêt, corrigés à l’écrit et en vidéo.
Que couvre le programme de droit fiscal ?
Le cours suit 7 thèmes : introduction au droit fiscal, l'imposition des revenus, l'imposition de la fortune, l'imposition des sociétés, la Taxe sur la valeur ajoutée, le contrôle fiscal et le contentieux fiscal. Le détail, leçon par leçon, est plus haut sur cette page.
En quelle année étudie-t-on le droit fiscal ?
Nous la rangeons en L3. Certaines facultés la placent en L2 : les maquettes varient d’une faculté à l’autre.
Le cours suit-il le programme de ma faculté ?
Le cours reprend les notions que les facultés de droit enseignent dans cette matière. Les intitulés et l’ordre des chapitres varient d’une faculté à l’autre : comparez avec le sommaire de cette page. L’app complète vos cours de fac, elle ne les remplace pas.
Qui a écrit ce cours ?
Maître Didier Okpo, avocat en droit fiscal, chargé d'enseignement à l'Université Paris Descartes, créateur de la chaîne YouTube « Point Fiscal », vous accompagne tout au long de ce cours de droit fiscal.
Puis-je essayer le cours avant de payer ?
Oui. Vous créez votre compte en une minute, sans carte bancaire : la première leçon de chaque cours est ouverte, avec le sommaire complet de toutes les matières.
L’abonnement donne-t-il accès aux autres matières ?
Oui. L’Académie ouvre les 23 matières de Capacité, L1, L2 et L3, la méthodologie, les QCM, les flashcards et les sujets corrigés, quelle que soit la formule. Certaines matières sont à l’écrit et en vidéo, d’autres à l’écrit seulement : chaque page de cours détaille son contenu.
Les fiches PDF sont-elles incluses dans l’Académie ?
Non. Dans l’Académie, le cours se lit dans l’app. Les fiches de révision de droit fiscal en PDF s’achètent à part (19 €, paiement unique, à garder), seules ou en pack 3 formats avec les fiches schémas et L’Essentiel (38 €). Le Pack Partiels inclut les fiches de 3 matières.
Comment fonctionnent le paiement et la résiliation ?
La formule 1 mois est prélevée chaque mois, sans engagement. La formule 12 mois est payée en une fois (240 €) et reconduite à l’échéance. Le Pack Partiels est un paiement unique, sans rien à résilier. Tout se résilie en un clic depuis votre compte, sans appel ni justification.
Commencez par la première leçon, choisissez ensuite
Créez votre compte en une minute et voyez l’app telle qu’elle est, sans limite de durée. Si elle vous convient, vous choisissez votre formule depuis l’app, dès 20 € par mois.
Essayer gratuitement- La première leçon de chaque cours
- Le sommaire complet de toutes les matières
- Minos à l’essai, sur votre propre sujet de TD
- Sans carte bancaire
