Vous cherchez un cours de droit fiscal clair et synthétique ? Cet article vous présente l’essentiel de la matière : définition de l’impôt, programme détaillé du cours, conseils de révision et fiches de droit fiscal pour réussir votre examen.
Le droit fiscal est enseigné en L3 Droit (parfois en M1). C’est une matière technique qui repose sur la maîtrise du Code général des impôts (CGI) et du Livre des procédures fiscales (LPF). Avec de la méthode, elle devient très accessible.
I. Qu’est-ce que le droit fiscal ?
A. Définition
Le droit fiscal est la branche du droit public qui régit l’établissement, le calcul et le recouvrement des impôts. Il détermine les règles selon lesquelles l’État et les collectivités territoriales prélèvent des contributions sur les personnes physiques et morales pour financer les dépenses publiques.
L’impôt se définit comme une prestation pécuniaire, requise des contribuables d’après leurs facultés contributives, par voie d’autorité, à titre définitif et sans contrepartie directe, en vue de la couverture des charges publiques (définition classique de Gaston Jèze).
Le droit fiscal se distingue des autres prélèvements obligatoires :
La taxe est perçue en contrepartie d’un service rendu (taxe d’enlèvement des ordures ménagères, par exemple), même si son montant n’est pas proportionnel au service.
La redevance est la contrepartie exacte d’un service effectivement utilisé par le contribuable.
Les cotisations sociales financent la protection sociale et ouvrent droit à des prestations.
B. Les principes du droit fiscal
Le droit fiscal repose sur plusieurs principes à valeur constitutionnelle :
Principe de légalité fiscale (art. 34 de la Constitution) : seul le législateur peut créer un impôt, en fixer l’assiette, le taux et les modalités de recouvrement. Ce principe découle de l’article 14 de la Déclaration des droits de l’homme et du citoyen de 1789 (consentement à l’impôt).
Principe d’égalité devant l’impôt (art. 13 DDHC) : les citoyens contribuent « en raison de leurs facultés ». Ce principe n’interdit pas les différences de traitement, mais elles doivent reposer sur des critères objectifs et rationnels (Cons. const., 29 déc. 2009, n° 2009-599 DC).
Principe de nécessité de l’impôt (art. 13 DDHC) : l’impôt est justifié par la nécessité de financer les dépenses publiques. Le Conseil constitutionnel censure les impositions confiscatoires (Cons. const., 29 déc. 2012, n° 2012-662 DC, « taxe à 75 % »).
Annualité budgétaire : les autorisations de percevoir l’impôt sont votées chaque année dans la loi de finances.
C. Les sources du droit fiscal
Les sources du droit fiscal sont hiérarchisées :
La Constitution et la DDHC : fondement du consentement à l’impôt et de l’égalité fiscale.
Les traités internationaux : conventions fiscales bilatérales (élimination de la double imposition), droit de l’Union européenne (harmonisation TVA via les directives).
La loi : le Code général des impôts (CGI) et le Livre des procédures fiscales (LPF) constituent les textes de référence. La loi de finances annuelle fixe les barèmes et crée ou modifie les dispositifs fiscaux.
La doctrine administrative : le Bulletin officiel des finances publiques (BOFiP) interprète la loi fiscale. Le contribuable peut s’en prévaloir même si elle est contraire à la loi (art. L. 80 A du LPF, garantie contre les changements de doctrine).
La jurisprudence : le Conseil d’État (juridiction administrative) et le Conseil constitutionnel (QPC) jouent un rôle majeur.
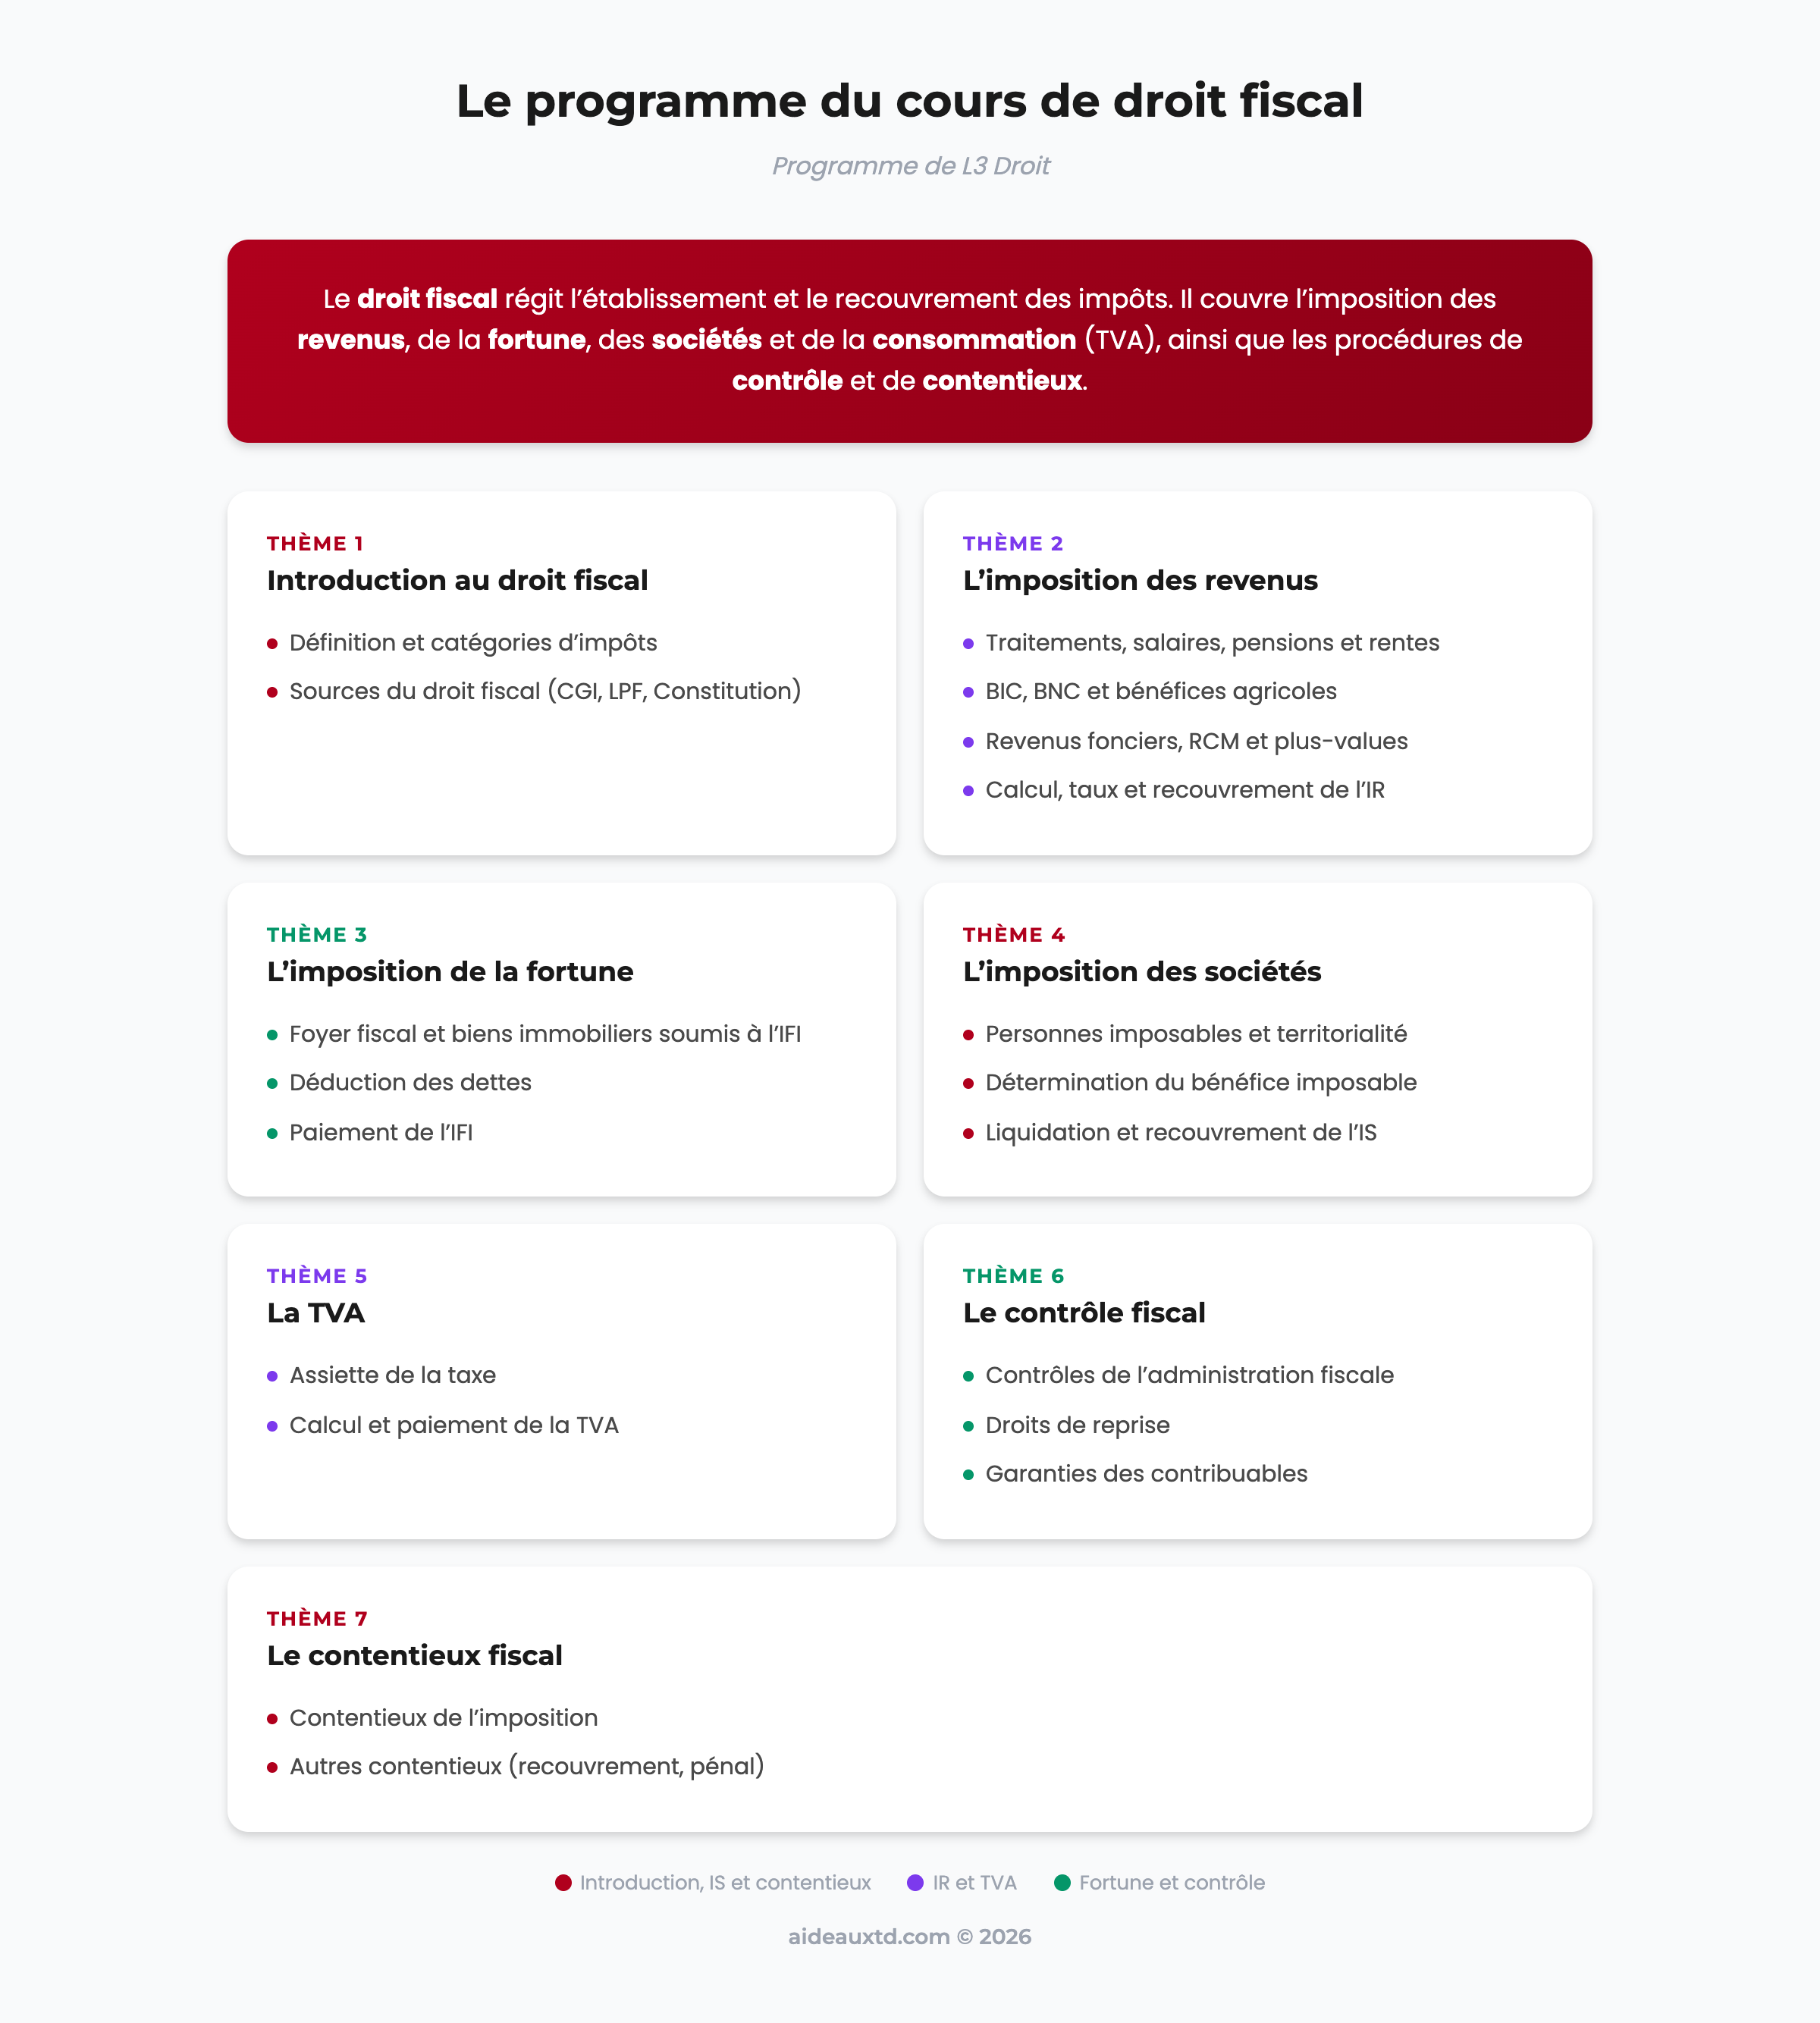
Le cours de droit fiscal s’organise en 7 grands thèmes, des notions générales aux procédures contentieuses. Voici le programme détaillé avec les notions clés de chaque thème.
A. Introduction au droit fiscal (Thème 1)
Ce premier thème pose les bases : la définition de l’impôt, la distinction avec les taxes et redevances, et les différentes classifications des impôts (directs/indirects, proportionnels/progressifs, réels/personnels). Vous étudiez également les sources du droit fiscal : Constitution, CGI, LPF, conventions internationales et doctrine administrative (BOFiP).
B. L’imposition des revenus (Thème 2)
C’est le thème le plus dense du cours. L’impôt sur le revenu (IR) frappe l’ensemble des revenus des personnes physiques, classés en catégories :
Traitements, salaires, pensions et rentes viagères : déduction forfaitaire de 10 % ou frais réels.
Bénéfices industriels et commerciaux (BIC) : revenus des activités commerciales, artisanales et industrielles. Régimes : micro-BIC, réel simplifié, réel normal.
Bénéfices non commerciaux (BNC) : revenus des professions libérales. Régimes : micro-BNC (seuil de 83 600 € de CA depuis 2026) ou déclaration contrôlée.
Bénéfices agricoles (BA) : revenus de l’exploitation agricole.
Revenus fonciers : revenus tirés de la location d’immeubles non meublés. Régimes : micro-foncier (revenus < 15 000 €) ou réel.
Revenus de capitaux mobiliers (RCM) : dividendes et intérêts. Prélèvement forfaitaire unique (PFU) de 31,4 % depuis 2026 (12,8 % d’IR + 18,6 % de prélèvements sociaux) ou option pour le barème progressif.
Plus-values immobilières : imposition au taux forfaitaire de 19 % (+ prélèvements sociaux de 17,2 %), avec abattements pour durée de détention (exonération totale après 22 ans pour l’IR, 30 ans pour les prélèvements sociaux).
L’IR est un impôt progressif, calculé par tranches selon un barème (de 0 % à 45 %). Le quotient familial divise le revenu imposable par le nombre de parts du foyer fiscal. Vous étudiez aussi les mécanismes de recouvrement : le prélèvement à la source (PAS), mis en place depuis le 1er janvier 2019.
C. L’imposition de la fortune (Thème 3)
L’impôt sur la fortune immobilière (IFI) a remplacé l’ISF depuis le 1er janvier 2018. Il ne porte que sur le patrimoine immobilier net supérieur à 1,3 million d’euros. Vous étudiez :
La notion de foyer fiscal au sens de l’IFI (imposition commune des couples).
Les biens taxables : immeubles bâtis et non bâtis, droits réels immobiliers, parts de SCI. Les biens professionnels sont exonérés.
La déduction des dettes : seules les dettes se rapportant aux biens imposables sont déductibles (emprunts immobiliers, travaux).
Le barème de l’IFI : progressif, de 0,50 % à 1,50 %. Le mécanisme de plafonnement limite l’IFI + IR à 75 % des revenus.
D. L’imposition des sociétés (Thème 4)
L’impôt sur les sociétés (IS) frappe les bénéfices des personnes morales (SA, SAS, SARL, etc.). Ce thème couvre :
Les personnes imposables : sociétés de capitaux (IS de plein droit), sociétés de personnes (option possible). La distinction IR/IS est un choix structurant pour l’entrepreneur.
La territorialité : seuls les bénéfices réalisés en France sont imposables (principe de territorialité, art. 209-I du CGI).
Le bénéfice imposable : différence entre produits et charges déductibles. Les règles de déductibilité des charges (conditions de fond et de forme) et les régimes spéciaux (plus-values à long terme, régime mère-fille) sont centraux.
Le taux de l’IS : 25 % (taux normal depuis 2022). Taux réduit de 15 % pour les PME sur les 100 000 premiers euros de bénéfice (LF 2026).
La liquidation : acomptes trimestriels et solde de liquidation. Le report déficitaire (en avant illimité, en arrière limité à un an et 1 M€) permet d’étaler les pertes.
E. La TVA (Thème 5)
La taxe sur la valeur ajoutée est un impôt indirect sur la consommation, inventé en France en 1954 et harmonisé au niveau européen. C’est le premier impôt en termes de recettes fiscales.
Champ d’application : les livraisons de biens et prestations de services effectuées à titre onéreux par un assujetti agissant en tant que tel (art. 256 du CGI).
Assiette : le prix hors taxe. La TVA est neutre pour les entreprises grâce au mécanisme de déduction : la TVA collectée sur les ventes est diminuée de la TVA déductible sur les achats.
Taux : taux normal de 20 %, taux intermédiaire de 10 % (restauration, travaux), taux réduit de 5,5 % (alimentation, livres), taux super-réduit de 2,1 % (médicaments remboursables, presse).
Franchise en base de TVA : les entreprises dont le CA est inférieur à certains seuils ne sont pas assujetties (seuils fixés par activité (85 000 € pour les ventes, 37 500 € pour les services), après l’annulation de la réforme de la LF 2025).
Exigibilité et déclaration : TVA sur les débits (livraisons) ou sur les encaissements (prestations de services), déclarations mensuelles ou trimestrielles (CA3, CA12).
F. Le contrôle fiscal (Thème 6)
L’administration fiscale dispose de pouvoirs de contrôle encadrés par le LPF. Vous étudiez :
Les procédures de contrôle : contrôle sur pièces (au bureau), vérification de comptabilité (sur place, pour les professionnels), examen de situation fiscale personnelle (ESFP, pour les particuliers).
Le droit de reprise : délai pendant lequel l’administration peut rectifier les déclarations. Délai de droit commun : 3 ans (art. L. 169 et L. 176 du LPF). Délai étendu à 10 ans en cas d’activité occulte ou de comptes à l’étranger non déclarés.
Les garanties du contribuable : droit d’être informé (avis de vérification), assistance d’un conseil, débat oral et contradictoire, charte du contribuable vérifié, saisine de la commission départementale des impôts directs ou de la commission de conciliation.
Les sanctions : pénalités de retard (0,20 % par mois), majorations pour insuffisance de déclaration (10 %, 40 % en cas de manquement délibéré, 80 % en cas de manoeuvres frauduleuses).
G. Le contentieux fiscal (Thème 7)
Le contribuable qui conteste son imposition dispose de voies de recours :
Réclamation préalable (obligatoire) : adressée à l’administration fiscale, elle doit être déposée avant le 31 décembre de la deuxième année suivant la mise en recouvrement.
Contentieux de l’assiette : le contribuable conteste le montant de l’impôt. Compétence du tribunal administratif (impôts directs, TVA) ou du tribunal judiciaire (droits d’enregistrement, ISF/IFI).
Contentieux du recouvrement : le contribuable conteste les poursuites engagées pour obtenir le paiement. Compétence du juge de l’exécution (tribunal judiciaire).
Contentieux pénal : en cas de fraude fiscale (art. 1741 du CGI), l’administration peut déposer une plainte. La loi du 23 octobre 2018 a instauré le « verrou de Bercy » aménagé : transmission automatique au parquet lorsque les droits éludés dépassent 100 000 € avec application de majorations de 40 %, 80 % ou 100 %.
III. Conseils pour réussir son examen de droit fiscal
Découvrez tous nos cours pour réussir votre licence de droit
Le droit fiscal est une matière de textes. Contrairement au droit civil ou au droit administratif, la jurisprudence y joue un rôle secondaire. Votre premier réflexe doit être de chercher l’article du CGI ou du LPF applicable. Entraînez-vous à naviguer dans le Code : les articles sont numérotés par thème (art. 1 à 204 pour l’IR, art. 205 à 223 pour l’IS, art. 256 à 298 pour la TVA).
B. Les calculs sont incontournables
Le droit fiscal implique des calculs chiffrés : détermination du revenu imposable, application du barème progressif, calcul du quotient familial, liquidation de la TVA. Entraînez-vous avec des cas pratiques chiffrés. Apprenez les taux, les seuils et les barèmes par coeur : ils tombent systématiquement à l’examen.
C. Utilisez des fiches de révision
Le volume de données techniques (seuils, taux, délais, régimes) rend les fiches particulièrement utiles en droit fiscal. Classez vos fiches par impôt (IR, IS, TVA, IFI) avec les éléments clés : assiette, taux, régimes, exonérations.
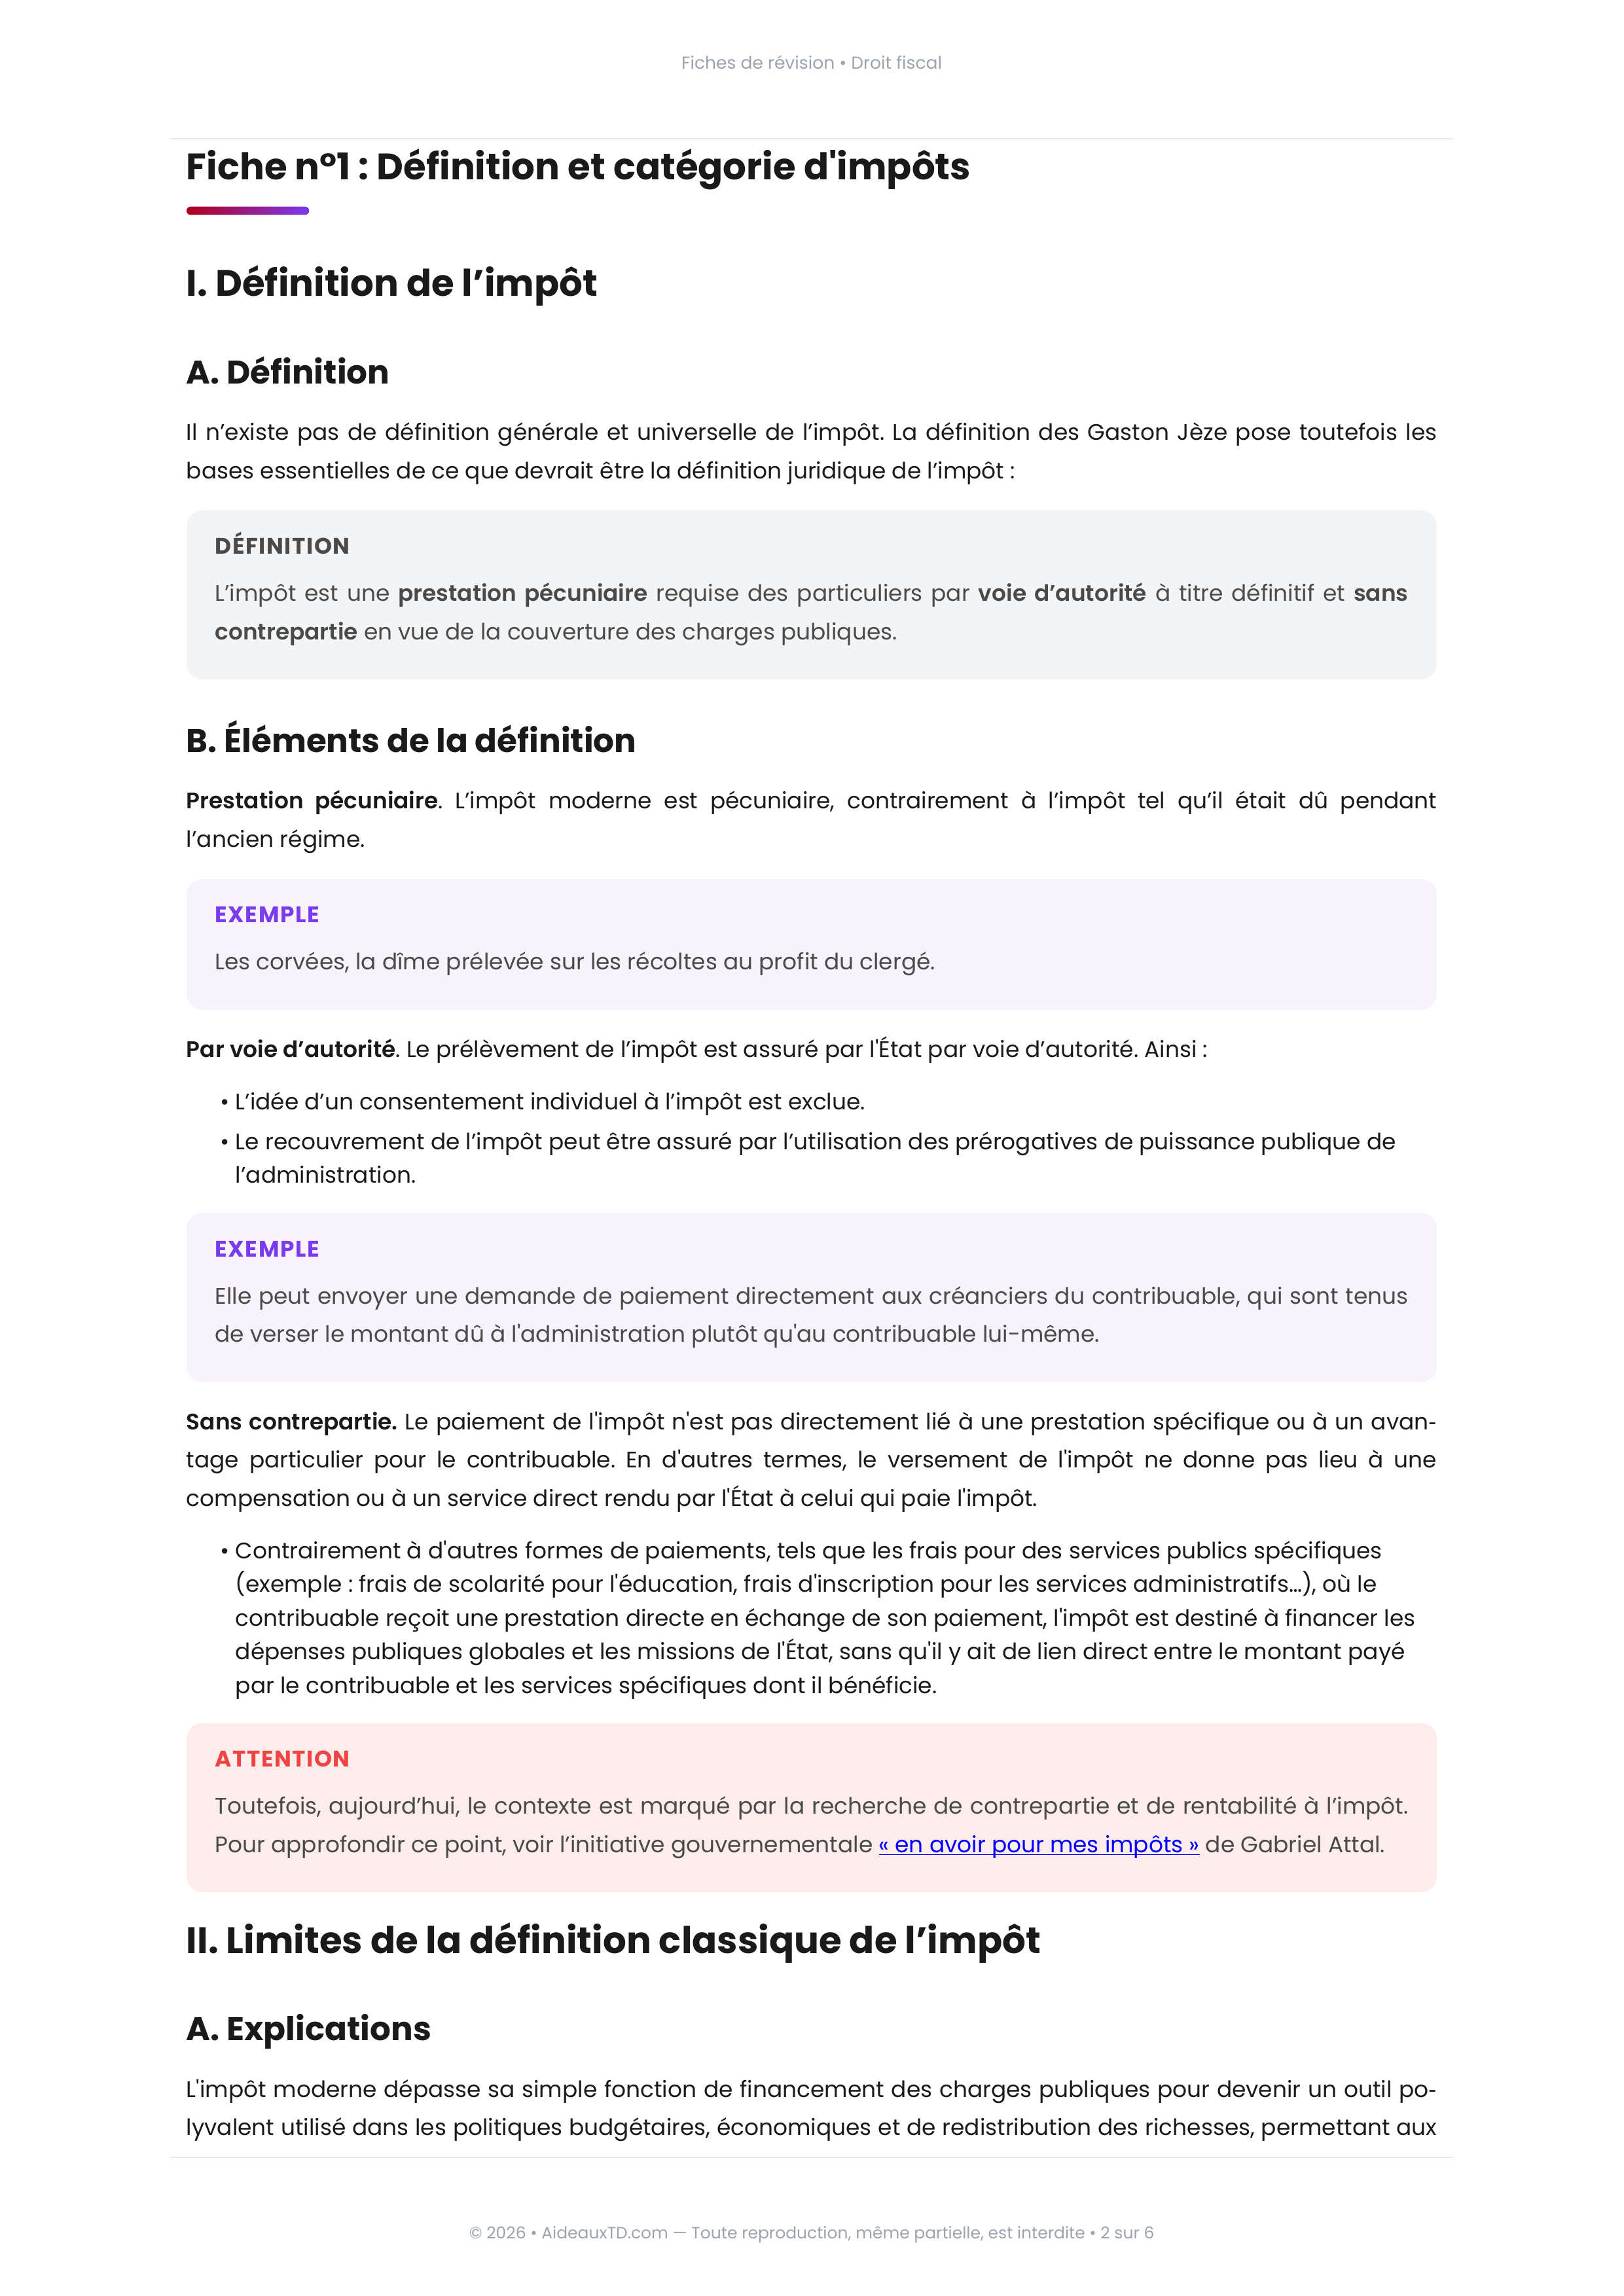
Extrait d’une fiche de révision de droit fiscal (AideauxTD)
Nos fiches de révision de droit fiscal couvrent l’intégralité du programme en 25 fiches synthétiques. Chaque fiche reprend les articles du CGI, les seuils, les taux et les régimes applicables.
IV. Vidéo : introduction au droit fiscal
Qu’est-ce que le droit fiscal ?
Le droit fiscal est la branche du droit public qui régit l’établissement, le calcul et le recouvrement des impôts. Il encadre les relations entre l’administration fiscale et les contribuables (personnes physiques et morales). Ses sources principales sont le Code général des impôts (CGI) et le Livre des procédures fiscales (LPF).
Quels sont les principaux impôts étudiés en droit fiscal ?
Le cours de droit fiscal couvre quatre grands impôts : l’impôt sur le revenu (IR, impôt progressif sur les revenus des personnes physiques), l’impôt sur les sociétés (IS, 25 % sur les bénéfices des personnes morales), la TVA (impôt indirect sur la consommation, 20 % de taux normal) et l’impôt sur la fortune immobilière (IFI, sur le patrimoine immobilier net supérieur à 1,3 M€).
Quelle est la différence entre un impôt, une taxe et une redevance ?
L’impôt est un prélèvement obligatoire sans contrepartie directe, destiné à financer les charges publiques. La taxe est perçue en contrepartie d’un service rendu par une collectivité, même si son montant n’est pas proportionnel au service. La redevance est la contrepartie exacte et proportionnelle d’un service effectivement utilisé par le redevable.
Comment réussir son examen de droit fiscal ?
Le droit fiscal est une matière technique qui demande de maîtriser les textes du CGI et du LPF, de connaître les taux, seuils et barèmes, et de s’entraîner aux calculs chiffrés (cas pratiques avec détermination du revenu imposable, liquidation de la TVA, etc.). Des fiches de révision classées par impôt sont un outil efficace pour mémoriser le volume de données.
En quelle année étudie-t-on le droit fiscal ?
Le droit fiscal est généralement enseigné en L3 (troisième année de licence de droit), parfois en M1. C’est une matière souvent optionnelle mais très prisée des étudiants se destinant au droit des affaires, au droit notarial ou à la fiscalité d’entreprise.
Clôture le 20 septembre
Prenez de l’avance avant vos premiers TD
La Formule Réussite n’ouvre qu’une fois par an et ferme définitivement le 20 septembre. Toute la plateforme pendant 12 mois, vos fiches à garder, la communauté privée et l’accompagnement d’un enseignant : de quoi arriver en TD en ayant déjà vu le programme et travaillé la méthode.
✓ Paiement unique, sans reconduction·✓ Accès immédiat à tout·✓ 4,8/5 sur Trustpilot
Rédigé par
Raphaël BRIGUET-LAMARRE
Fondateur d'aideauxtd.com, ex-chargé d'enseignement à l'université de Nice, ancien avocat inscrit au barreau, Master 2 Droit et pratiques des relations de travail (Panthéon-Assas Paris II). Passionné par la pédagogie et la réussite des étudiants que j'accompagne, j'ai créé AideauxTD.com il y a quelques années pour permettre à tous les étudiants de réaliser leurs objectifs professionnels.
⚖️📚
Remboursési vous redoublez
La Formule Réussite de l'Académie : tout le programme, vos fiches en PDF et un enseignant qui corrige votre copie. Si vous redoublez votre année, on vous rembourse.
Nos enseignants sont avocats, doctorants ou chargés d'enseignement, tous titulaires d'un Master 2 minimum. Ils savent exactement ce qui est attendu le jour de l'examen.
AideauxTD est une école de droit en ligne dédiée à la réussite des étudiants inscrits en licence ou en capacité de droit depuis 2018 🇫🇷
Dernière chance pour la Formule Réussite--j --h --mRejoindre →




Laisser un commentaire