Arrêt Vilgrain (1996) : fiche d’arrêt, résumé et portée

94 % de nos étudiants valident leur année. Voir comment →

94 % de nos étudiants valident leur année. Voir comment →
Dans l’arrêt Vilgrain du 27 février 1996, la chambre commerciale de la Cour de cassation juge que le dirigeant d’une société qui rachète les actions d’un associé commet une réticence dolosive s’il lui cache les négociations qu’il mène pour les revendre plus cher. Il manque en effet au devoir de loyauté qui s’impose au dirigeant envers tout associé.
Cet arrêt est étudié en droit des contrats, dans le thème du dol et de l’obligation d’information, mais aussi en droit des sociétés, dans le cadre des devoirs du dirigeant. Il est souvent opposé à l’arrêt Baldus de 2000, qui refuse d’imposer à l’acheteur une obligation d’information sur la valeur du bien.
Dans cet article, nous allons réaliser la fiche d’arrêt de l’arrêt Vilgrain, puis en expliquer le sens, la valeur et la portée, jusqu’à l’état actuel du droit.
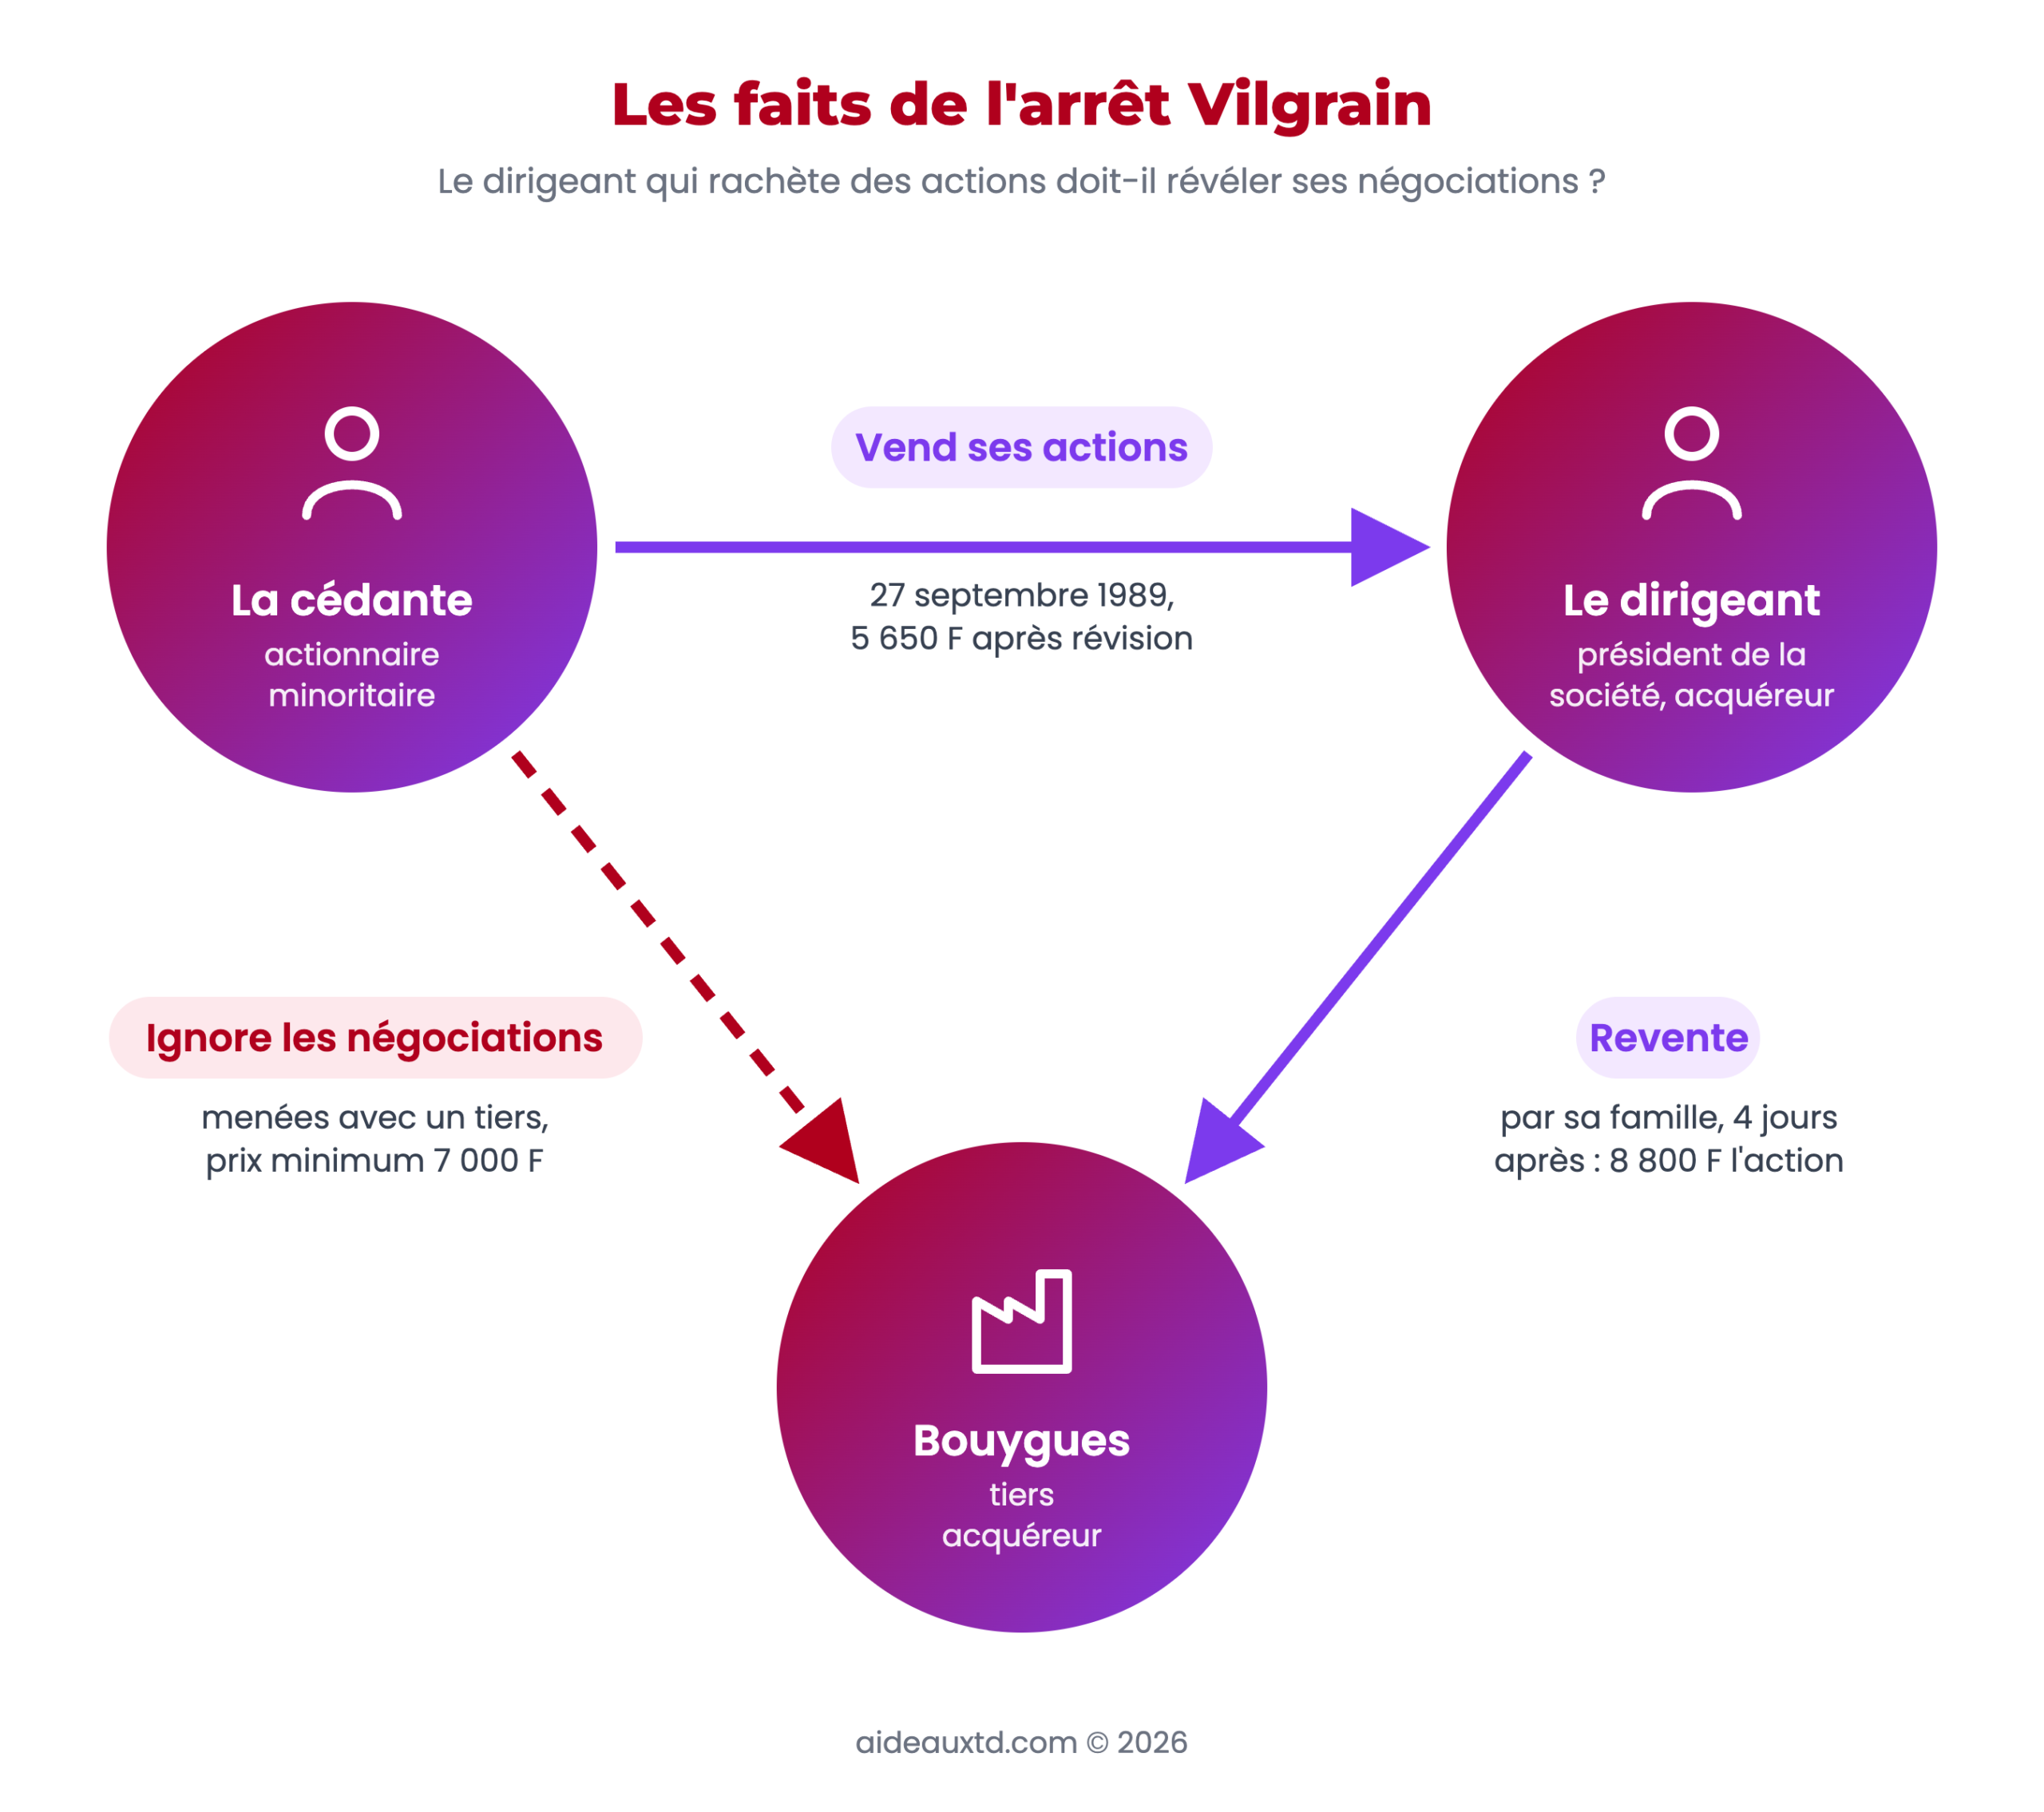
Une actionnaire demande au président de la société de lui trouver un acquéreur pour ses actions. Il les rachète lui-même, avec des membres de sa famille, pour 3 000 francs l’une, sans lui dire qu’il négocie déjà leur revente à 7 000 francs minimum. Quatre jours plus tard, sa famille revend les actions à la société Bouygues pour 8 800 francs l’une. Grâce à une clause de complément de prix, l’actionnaire touche finalement 5 650 francs par action, soit 3 150 francs de moins que le prix de revente. La Cour de cassation approuve la condamnation du président pour réticence dolosive : il a manqué au « devoir de loyauté qui s’impose au dirigeant d’une société à l’égard de tout associé » (Com., 27 février 1996, n° 94-11.241).
Le dirigeant qui rachète les titres d’un associé doit l’informer des négociations qui peuvent en modifier la valeur.
Références de l’arrêt
Vous pouvez consulter l’arrêt sur Légifrance : Cass. com., 27 février 1996, n° 94-11.241. Les passages utiles figurent ci-dessous.
Attendu, selon l’arrêt attaqué (Paris, 19 janvier 1994), que le 27 septembre 1989, Mme X… a vendu à M. Bernard Vilgrain, président de la société Compagnie française commerciale et financière (société CFCF), et, par l’intermédiaire de celui-ci, à qui elle avait demandé de rechercher un acquéreur, à MM. Francis Z…, Pierre Z… et Guy Y… (les consorts Z…), pour qui il s’est porté fort, 3 321 actions de ladite société pour le prix de 3 000 francs par action, étant stipulé que, dans l’hypothèse où les consorts Z… céderaient l’ensemble des actions de la société CFCF dont ils étaient propriétaires avant le 31 décembre 1991, 50 % du montant excédant le prix unitaire de 3 500 francs lui serait reversé ; que 4 jours plus tard les consorts Z… ont cédé leur participation dans la société CFCF à la société Bouygues pour le prix de 8 800 francs par action ; que prétendant son consentement vicié par un dol, Mme X… a assigné les consorts Z… en réparation de son préjudice ;
Sur le premier moyen pris en ses cinq branches : […]
Mais attendu que l’arrêt relève qu’au cours des entretiens que Mme X… a eu avec M. Bernard Vilgrain, celui-ci lui a caché avoir confié, le 19 septembre 1989, à la société Lazard, mission d’assister les membres de sa famille détenteurs du contrôle de la société CFCF dans la recherche d’un acquéreur de leurs titres et ne lui a pas soumis le mandat de vente, au prix minimum de 7 000 francs l’action, qu’en vue de cette cession il avait établi à l’intention de certains actionnaires minoritaires de la société, d’où il résulte qu’en intervenant dans la cession par Mme X… de ses actions de la société CFCF au prix, fixé après révision, de 5 650 francs et en les acquérant lui-même à ce prix, tout en s’abstenant d’informer le cédant des négociations qu’il avait engagées pour la vente des mêmes actions au prix minimum de 7 000 francs, M. Bernard Vilgrain a manqué au devoir de loyauté qui s’impose au dirigeant d’une société à l’égard de tout associé, en particulier lorsqu’il en est intermédiaire pour le reclassement de sa participation ; que par ces seuls motifs, procédant à la recherche prétendument omise, la cour d’appel a pu retenir l’existence d’une réticence dolosive à l’encontre de M. Bernard Vilgrain ; d’où il suit que le moyen ne peut être accueilli ;
Sur le deuxième moyen pris en ses deux branches : […] Mais attendu qu’ayant retenu qu’informée des négociations en cours, Mme X… n’aurait pas cédé ses actions au prix de 3 000 francs, la cour d’appel a légalement justifié sa décision ; d’où il suit que le moyen n’est fondé en aucune de ses deux branches ;
Et sur le troisième moyen, pris en ses deux branches : […] Mais attendu, d’une part, qu’ayant relevé que M. Bernard Vilgrain avait conclu l’acte de cession du 27 septembre 1989 à titre personnel et en se portant fort pour les autres acquéreurs, d’où il résultait que celui-ci n’était pas un tiers à la convention portant sur l’ensemble des titres litigieux, la cour d’appel a pu statuer comme elle a fait ; […]
PAR CES MOTIFS : REJETTE le pourvoi.
Une actionnaire minoritaire de la Compagnie française commerciale et financière (CFCF), une société familiale, souhaite vendre ses 3 321 actions. Elle demande au président de la société, M. Bernard Vilgrain, de lui trouver un acquéreur.
Le 27 septembre 1989, le président lui rachète lui-même ses actions, avec plusieurs membres de sa famille pour lesquels il se porte fort. L’acte fixe un prix de 3 000 francs par action. Il prévoit aussi que, si les acquéreurs revendent l’ensemble de leurs actions avant le 31 décembre 1991, la cédante recevra la moitié de ce qui dépasse 3 500 francs par action. Après la revente, ce complément porte le prix à 5 650 francs par action : 3 000 francs, plus la moitié de la différence entre 8 800 et 3 500 francs. C’est le « prix, fixé après révision » dont parle l’arrêt.
Or, depuis le 19 septembre 1989, le président avait chargé la banque Lazard d’aider sa famille, qui contrôlait la société, à trouver un acquéreur pour leurs titres. Il avait aussi préparé, pour d’autres actionnaires minoritaires, un mandat de vente à un prix minimum de 7 000 francs par action. Il n’en a rien dit à la cédante. Quatre jours après la cession, les actions sont revendues à la société Bouygues au prix de 8 800 francs l’une.
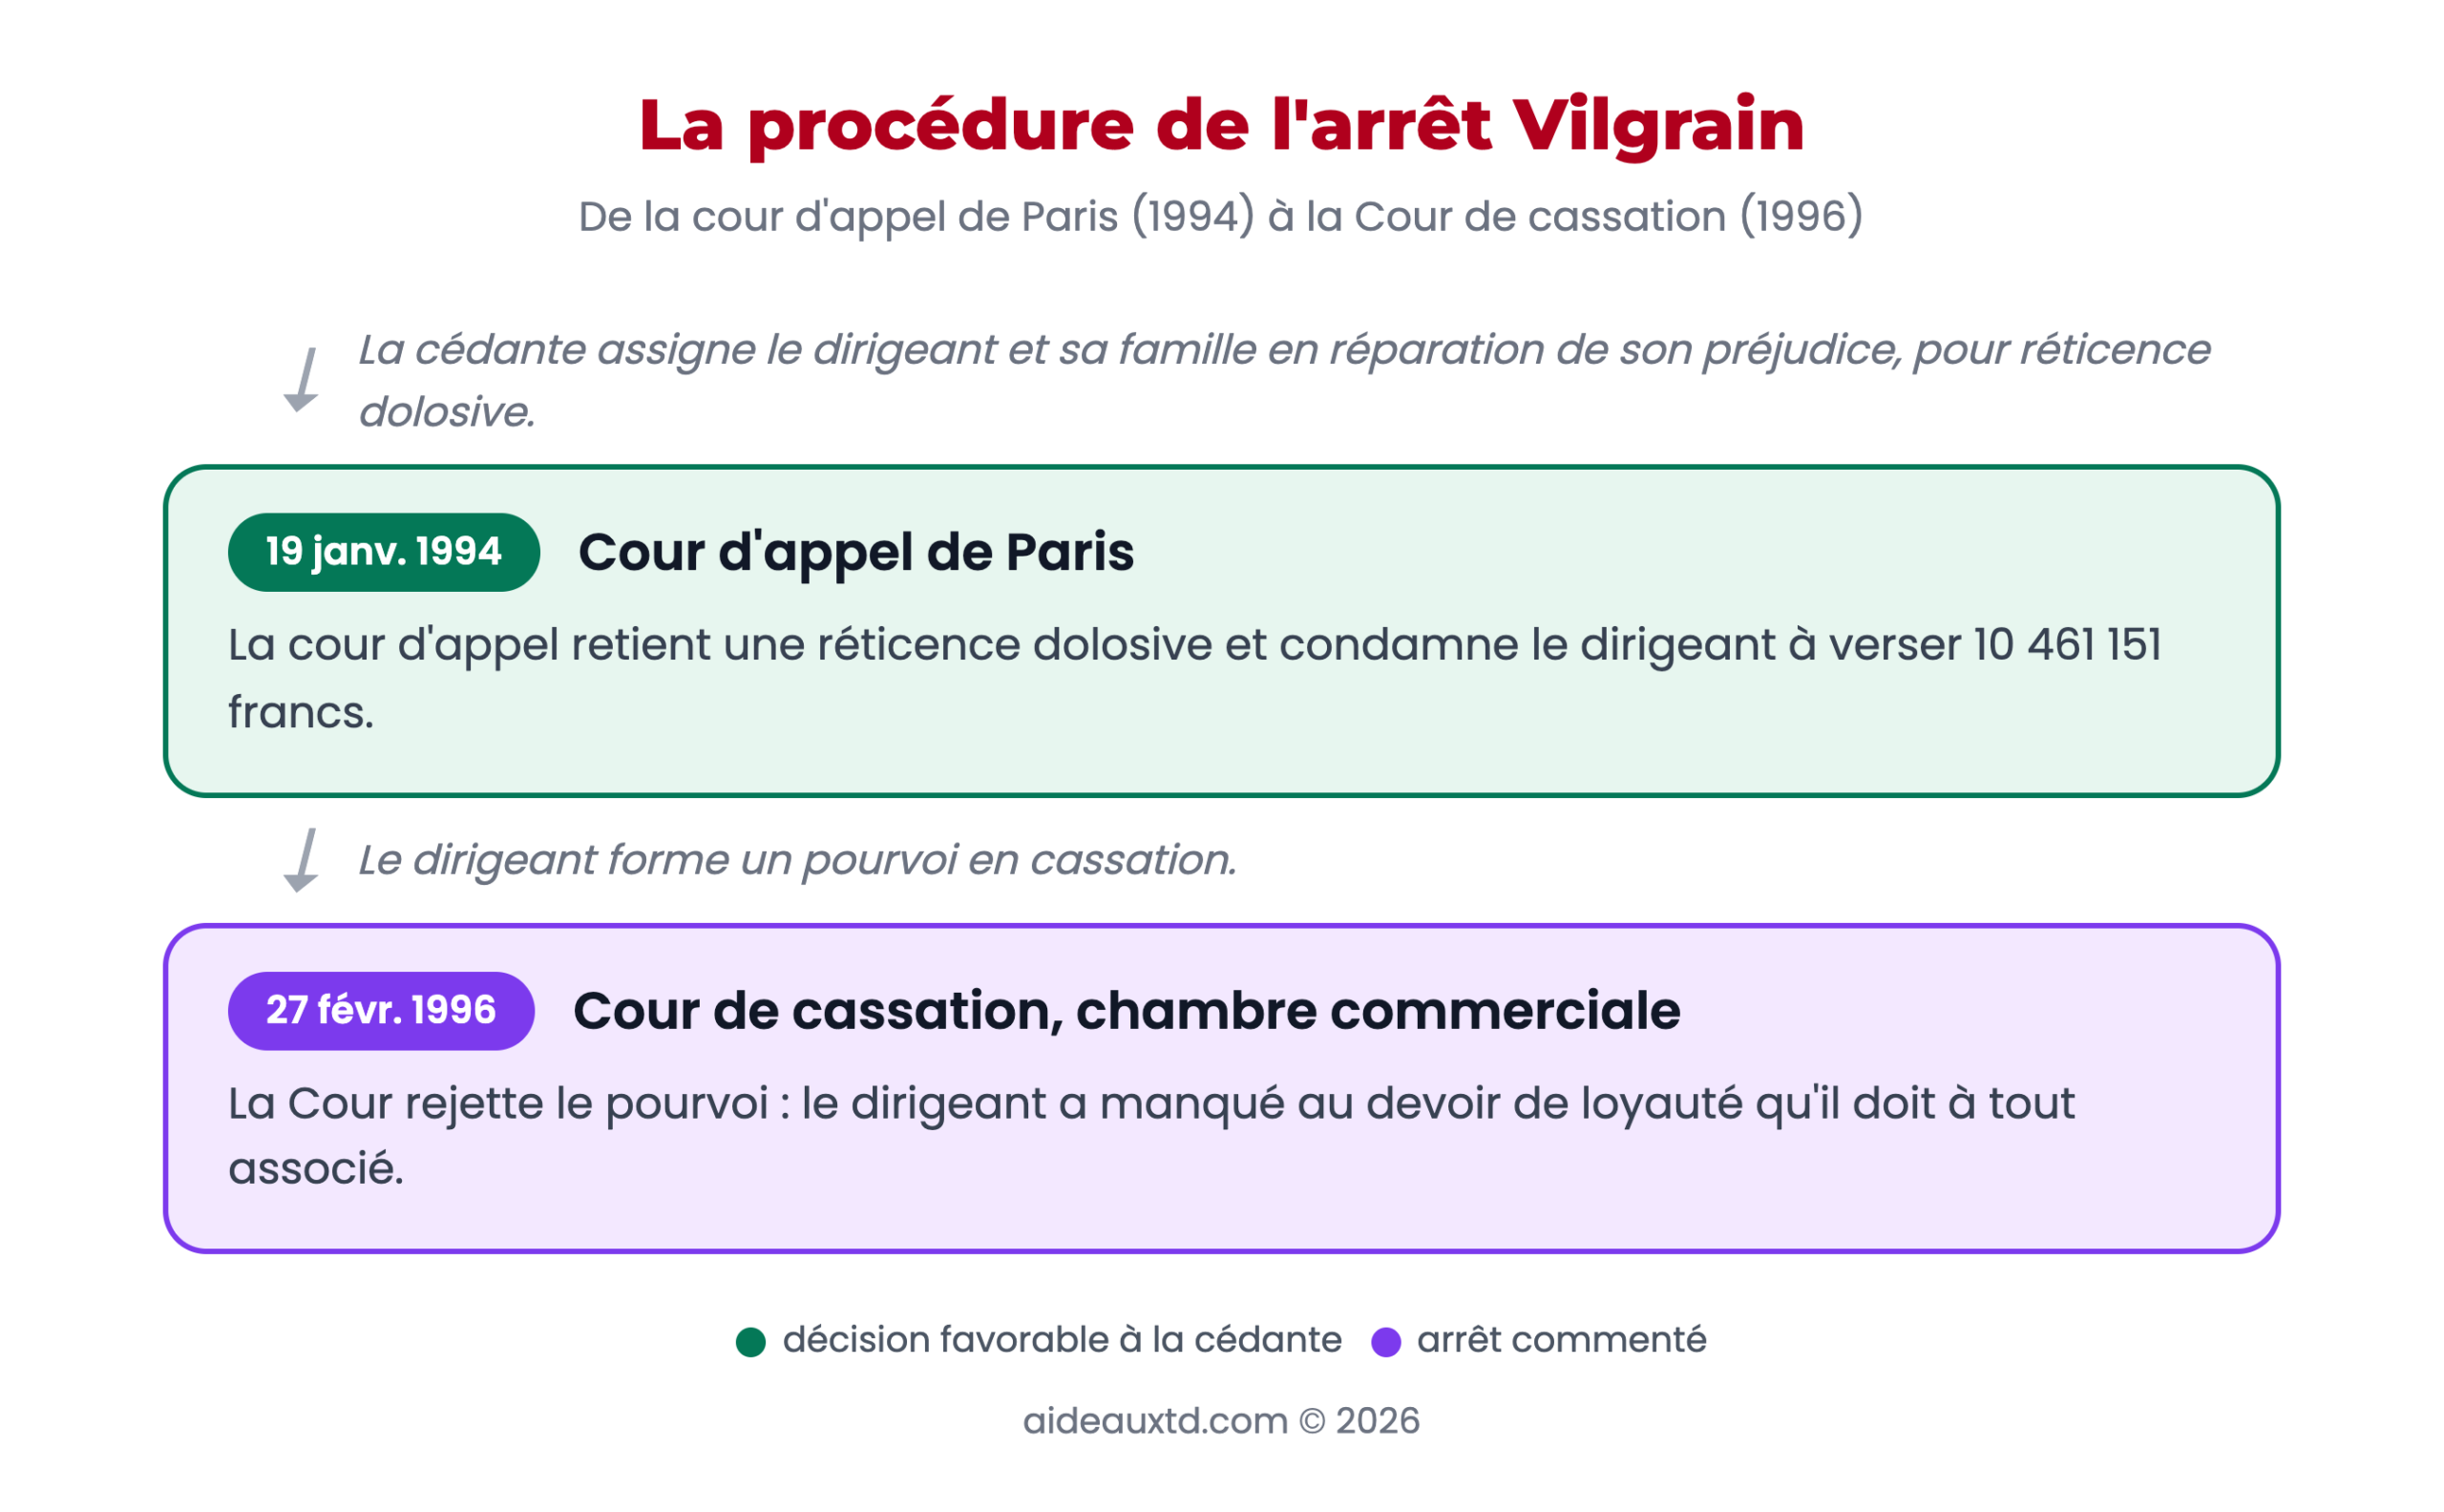
La cédante estime que son consentement a été vicié par un dol. Elle ne demande pas l’annulation de la vente, mais la réparation de son préjudice. Le 19 janvier 1994, la cour d’appel de Paris lui donne raison et condamne le président à lui verser 10 461 151 francs, avec intérêts.
Le président forme un pourvoi en cassation. Il présente trois moyens :
Le dirigeant d’une société qui rachète les actions d’un associé commet-il une réticence dolosive en lui cachant les négociations qu’il mène pour revendre ces actions à un prix supérieur ?
La Cour de cassation répond par l’affirmative et rejette le pourvoi. Elle reprend les constatations de la cour d’appel et en déduit ce qui suit :
« en intervenant dans la cession par Mme X… de ses actions de la société CFCF au prix, fixé après révision, de 5 650 francs et en les acquérant lui-même à ce prix, tout en s’abstenant d’informer le cédant des négociations qu’il avait engagées pour la vente des mêmes actions au prix minimum de 7 000 francs, M. Bernard Vilgrain a manqué au devoir de loyauté qui s’impose au dirigeant d’une société à l’égard de tout associé, en particulier lorsqu’il en est intermédiaire pour le reclassement de sa participation »
La cour d’appel a donc pu retenir une réticence dolosive. La Cour de cassation écarte aussi les deux autres moyens. D’abord, l’erreur de la cédante était déterminante : informée des négociations, elle « n’aurait pas cédé ses actions au prix de 3 000 francs ». Ensuite, le président n’est pas un tiers aux cessions consenties à sa famille, puisqu’il a signé l’acte à titre personnel et en se portant fort pour les autres acquéreurs. Le reste de ce moyen, sur la limitation de son préjudice, est jugé nouveau, car il ne l’avait pas soutenu devant les juges du fond.
Sens de l’arrêt. Pour comprendre la solution, il faut rappeler les conditions du dol par réticence. Avant la réforme de 2016, l’ancien article 1116 du Code civil faisait du dol une cause de nullité, et la jurisprudence admettait qu’un simple silence puisse être dolosif. Aujourd’hui, l’article 1137, alinéa 2, définit la réticence dolosive comme « la dissimulation intentionnelle par l’un des contractants d’une information dont il sait le caractère déterminant pour l’autre partie ». Trois conditions doivent être réunies :
La difficulté portait sur la première condition. En principe, l’acheteur n’a pas à informer le vendeur de la valeur de ce qu’il achète. C’est ce que la Cour de cassation jugera en 2000 dans l’arrêt Baldus. L’arrêt Vilgrain surmonte cette difficulté en se fondant sur la qualité de l’acquéreur. Celui-ci n’est pas un acheteur ordinaire : il est le dirigeant de la société, et la cédante lui avait confié la recherche d’un acquéreur. Sa position lui imposait un « devoir de loyauté » envers elle.
Ce devoir de loyauté est une création de la jurisprudence. Selon Jean-Claude Hallouin, dans ses observations au Recueil Dalloz, il s’ajoute aux obligations que le dirigeant avait déjà envers la société, comme celle de ne pas la concurrencer. La chambre commerciale consacrera d’ailleurs expressément, deux ans plus tard, un devoir de loyauté du dirigeant envers la société elle-même (Cass. com., 24 février 1998, n° 96-12.638).
Le dol est le fait d’obtenir le consentement d’une personne par des manœuvres, des mensonges ou un silence trompeur. La réticence dolosive est le dol par silence. Le cédant est celui qui vend ses actions, le cessionnaire celui qui les achète. Se porter fort pour une personne, c’est promettre qu’elle s’engagera. Le reclassement d’une participation est la recherche d’un acquéreur pour des titres.
Le dirigeant doit être loyal envers chaque associé. Il doit l’informer des négociations qui peuvent modifier la valeur de ses titres. La solution a été confirmée par la Cour de cassation et ne semble pas remise en cause par la réforme de 2016.
L’arrêt est publié au Bulletin et a été largement commenté. Son importance a toutefois fait débat, comme on le verra ci-dessous. Il est aujourd’hui considéré comme l’arrêt fondateur du devoir de loyauté du dirigeant envers les associés.
La portée de l’arrêt a été discutée dès sa parution. Dans sa note au JCP, Jacques Ghestin y voyait un arrêt de principe « d’une particulière importance ». Philippe Malaurie lui a répondu, dans sa note au Recueil Dalloz, qu’il s’agissait plutôt d’un arrêt d’espèce, puisque la Cour de cassation s’appuie avec soin sur les circonstances relevées par la cour d’appel. Selon lui, l’acquéreur n’est pas tenu, en règle générale, de révéler au vendeur la valeur réelle du bien. Le silence n’était fautif qu’en raison de la double qualité du président : acquéreur et intermédiaire chargé de trouver un acheteur.
La jurisprudence a précisé qui est tenu de ce devoir. En 2004, la chambre commerciale a jugé que « le cessionnaire n’est tenu d’informer le cédant ni des négociations tendant à l’acquisition par un tiers d’autres titres de la même société ni de celles qu’il conduit lui-même avec ce tiers en vue de lui céder ou de lui apporter les titres faisant l’objet de la cession ». Dans le même arrêt, elle a pourtant censuré les juges qui n’avaient pas recherché si le dirigeant, à l’initiative de la cession, avait manqué à « l’obligation de loyauté qui s’impose au dirigeant de société à l’égard de tout associé » (Cass. com., 12 mai 2004, n° 00-15.618). Le devoir d’information tient donc à la qualité de dirigeant, et non à celle d’acquéreur.
La chambre commerciale a ensuite étendu ce devoir. Elle a jugé que le dirigeant manque à son devoir de loyauté lorsqu’il laisse les associés ignorer qu’il achète, pour son compte personnel, l’immeuble qu’ils voulaient acquérir ensemble pour y exercer leur activité (Cass. com., 18 décembre 2012, n° 11-24.305). Elle a surtout réaffirmé la solution Vilgrain : « manque à son devoir de loyauté le dirigeant cessionnaire qui n’informe pas l’associé cédant de négociations en cours avec un tiers en vue de la revente des titres objet de la cession, peu important leur état d’avancement » (Cass. com., 10 juillet 2018, n° 16-27.868).
La réforme du droit des contrats a consacré un devoir d’information précontractuelle à l’article 1112-1 du Code civil. Mais ce texte précise que « ce devoir d’information ne porte pas sur l’estimation de la valeur de la prestation ». De même, l’article 1137, alinéa 3, ajouté par la loi du 20 avril 2018 et en vigueur depuis le 1er octobre 2018, énonce que ne constitue pas un dol « le fait pour une partie de ne pas révéler à son cocontractant son estimation de la valeur de la prestation ». Ces textes consacrent la solution de l’arrêt Baldus.
Ils ne semblent pas remettre en cause l’arrêt Vilgrain. Le président n’avait pas seulement gardé pour lui sa propre estimation : il avait caché un fait précis, l’existence de négociations à un prix minimum de 7 000 francs. L’arrêt de 2018 montre la constance de la jurisprudence, mais il portait sur une cession de 2009 : il ne dit rien des nouveaux textes. Deux arguments plaident toutefois pour le maintien de la solution. D’une part, l’article 1112-1 protège la partie qui « fait confiance à son cocontractant », et la situation de l’associé qui s’en remet au dirigeant pourrait s’y rattacher. D’autre part, les arrêts postérieurs à Vilgrain sanctionnent souvent ce manquement par la responsabilité du dirigeant, que l’article 1137, alinéa 3, qui ne concerne que le dol, ne vise pas.
Le dirigeant qui rachète les actions d’un associé, alors qu’il est chargé de lui trouver un acquéreur, doit l’informer des négociations qu’il mène pour les revendre. À défaut, il manque au devoir de loyauté qui s’impose au dirigeant envers tout associé et commet une réticence dolosive. L’associé peut alors obtenir réparation de son préjudice.
| Nom et références de l’arrêt | Solution de l’arrêt |
|---|---|
| Arrêt dit « Vilgrain » (Cass. com., 27 février 1996, n° 94-11.241) | Le dirigeant qui rachète les titres d’un associé en lui cachant des négociations commet une réticence dolosive. |
| Arrêt dit « Baldus » (Cass. civ. 1re, 3 mai 2000, n° 98-11.381) | L’acheteur n’a pas d’obligation d’informer le vendeur sur la valeur du bien. |
| Cass. com., 12 mai 2004, n° 00-15.618 | Le simple cessionnaire n’a pas à informer le cédant de ses négociations ; le dirigeant peut y être tenu. |
| Cass. com., 18 décembre 2012, n° 11-24.305 | Le dirigeant qui achète secrètement l’immeuble convoité par ses associés manque à son devoir de loyauté. |
| Cass. com., 10 juillet 2018, n° 16-27.868 | Le dirigeant cessionnaire doit informer le cédant des négociations en cours, quel que soit leur avancement. |
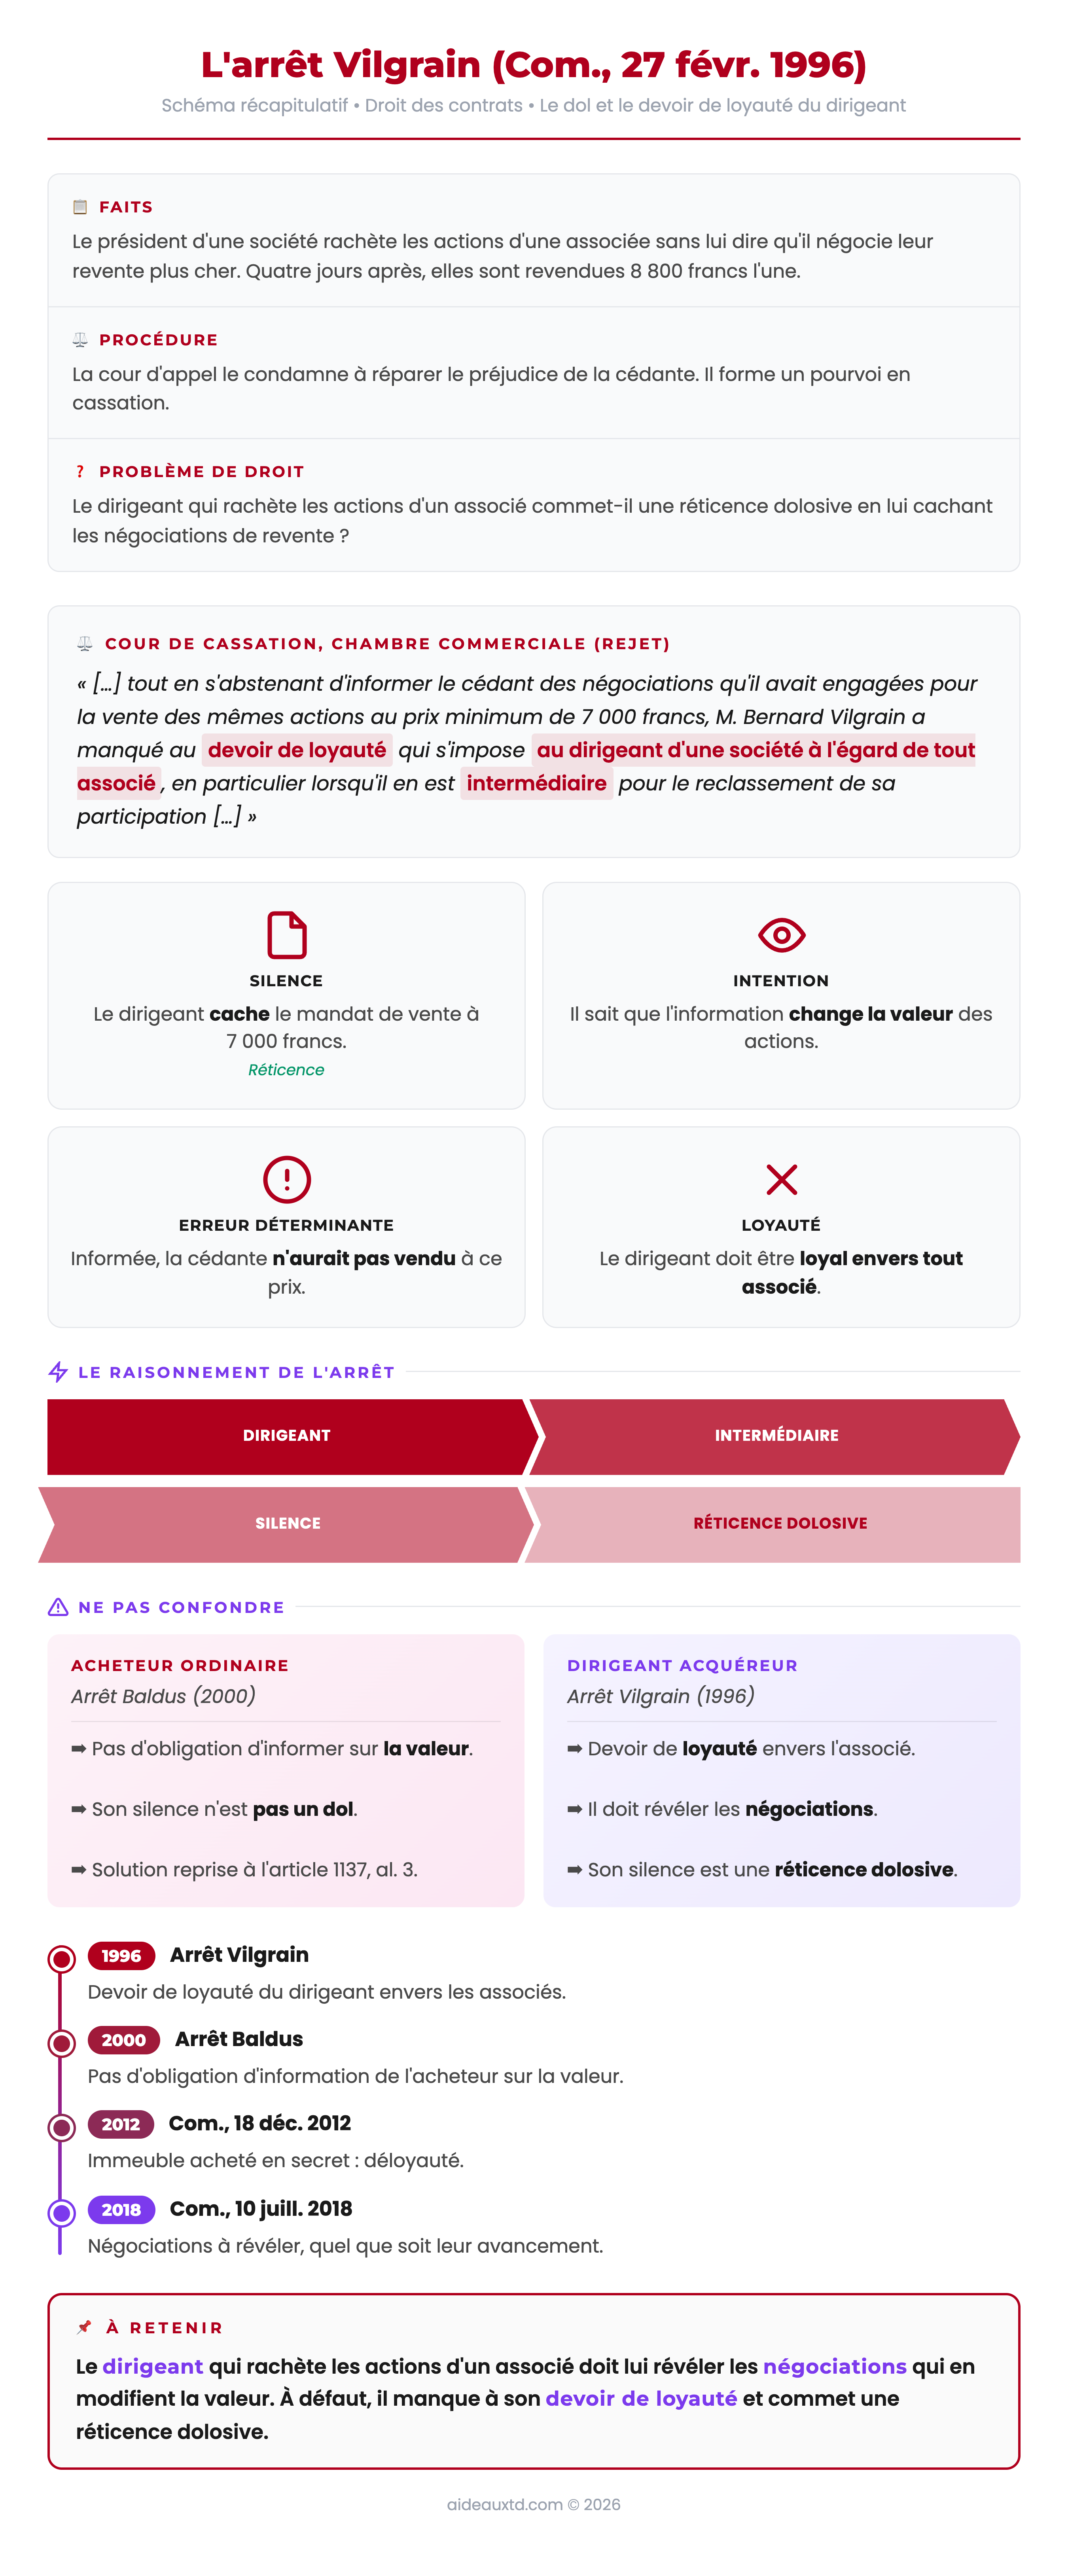
La Cour de cassation juge que le dirigeant qui rachète les actions d’un associé, en lui cachant les négociations qu’il mène pour les revendre plus cher, manque à son devoir de loyauté et commet une réticence dolosive.
L’arrêt Baldus juge que l’acheteur n’a pas à informer le vendeur de la valeur du bien. L’arrêt Vilgrain impose au contraire une information, parce que l’acquéreur est le dirigeant de la société et qu’il agissait comme intermédiaire pour la cédante.
Non. La Cour de cassation a jugé en 2004 que le simple cessionnaire n’a pas à informer le cédant de ses négociations avec un tiers. Cette obligation pèse sur le dirigeant de la société, au titre de son devoir de loyauté envers les associés.
C’est l’obligation pour le dirigeant d’agir loyalement envers la société et envers chaque associé. Depuis l’arrêt Vilgrain, il lui interdit notamment de cacher à un associé des informations qui modifient la valeur des titres qu’il lui rachète.
Non. Elle n’a pas demandé l’annulation de la vente, mais la réparation de son préjudice. La cour d’appel lui a accordé 10 461 151 francs de dommages-intérêts, et la Cour de cassation a rejeté le pourvoi.
On peut partir des chiffres de l’affaire : des actions rachetées 5 650 francs et revendues 8 800 francs quatre jours plus tard. On peut aussi partir du débat entre Jacques Ghestin et Philippe Malaurie sur la portée de l’arrêt.
Pour aller plus loin sur l’arrêt Vilgrain
Notes et commentaires :
Pour réviser le dol et l’obligation d’information, consultez nos fiches de Droit des contrats et notre article sur l’arrêt Baldus.
Prenez de l’avance sur vos TD
L’Académie réunit les cours de votre niveau en vidéo et à l’écrit, des QCM, des flashcards et des sujets corrigés, toute la méthodologie et la communauté privée : de quoi arriver en TD en ayant vu le programme et travaillé la méthode.
Découvrir l’Académie →
Rédigé par
Les cours de votre niveau en vidéo et à l’écrit, des QCM, des sujets corrigés et toute la méthodologie, sur l’Académie.
Découvrir l’Académie →📖 À lire aussi
La force obligatoire du contrat désigne le principe selon lequel toutes les obligations stipulées par les parties doivent…
Vous trouverez ci-dessous un QCM (Quiz) dans la matière « Droit des contrats ». Ce QCM a été…
La responsabilité civile se divise en deux grands domaines : la responsabilité contractuelle et la responsabilité délictuelle (qu’on…

💬
Commentaires